عصر تراکنشگزارش ویژه چشم‌انداز صنعت مالی ۱۴۰۵
عصر تراکنش ۱۰۷ / نظرسنجی مدیران

آیا قواعد بازی
در حال تغییر است؟

روایت ۱۰۲ مدیر ارشد از سالی که
«ادامه خدمت» به اندازه «رشد» مهم شده است.

ورود به گزارش
نمای ساختمان‌های شهری از پشت شیشه؛ تصویر اصلی گزارش عصر تراکنش
چشم‌انداز صنعت تا پایان ۱۴۰۵
۶۷٪

مدیران انتظار دارند
وضعیت صنعت تضعیف شود.

تضعیف ۶۷٪ثبات ۲۱٪بهبود ۱۲٪
۱۰۲مدیرعامل و مدیر ارشد
۲۰نمودار از نتایج نظرسنجی

رشد، دیگر تنها معیار موفقیت نیست.
حفظ امکان ادامه فعالیت، بخشی از معادله رقابت است.

پیش از خواندن نمودارها

بحران در صنعت مالی لزوماً با یک هشدار بزرگ آغاز نمی‌شود؛ گاهی خودش را در همان لحظه‌ای نشان می‌دهد که یک تراکنش انجام نمی‌شود، دسترسی به حساب ممکن نیست یا خدمتی که همیشه در دسترس بوده، ناگهان از کار می‌افتد. تجربه یک سال گذشته نشان داده که برای بانک‌ها و شرکت‌های پرداخت، مسئله دیگر فقط رشد، توسعه محصول یا افزایش سهم بازار نیست؛ توان ادامه خدمت در شرایط دشوار هم به بخشی از معادله رقابت تبدیل شده است. آیا همین تغییر اولویت‌ها به این معناست که قواعد بازی در صنعت مالی در حال تغییر است؟

عصر تراکنش برای رسیدن به تصویری روشن‌تر از این وضعیت، نظرسنجی‌ای میان ۱۰۲ مدیرعامل و مدیر ارشد صنعت مالی کشور برگزار کرده و در این گزارش نگاهی به نتایج آن داریم. ۶۷ درصد پاسخ‌دهندگان انتظار دارند وضعیت صنعت تا پایان ۱۴۰۵ تضعیف شود و فقط ۱۲ درصد به بهبود آن امیدوارند. در همین حال، پایداری و کیفیت ارائه خدمات به مهم‌ترین میدان رقابت بانک‌ها تبدیل شده و تاب‌آوری و تداوم کسب‌وکار نیز در صدر اولویت‌های سرمایه‌گذاری مجموعه‌ها قرار گرفته است. حاصل این پاسخ‌ها، تصویر صنعتی است که در سال پیش رو باید هم‌زمان دوام بیاورد، تغییر کند و راه‌های تازه‌ای برای رشد پیدا کند.

۰۱چشم‌انداز / چشم‌انداز ۱۴۰۵

دو سوم مدیران؛
چشم‌اندازی سخت‌تر

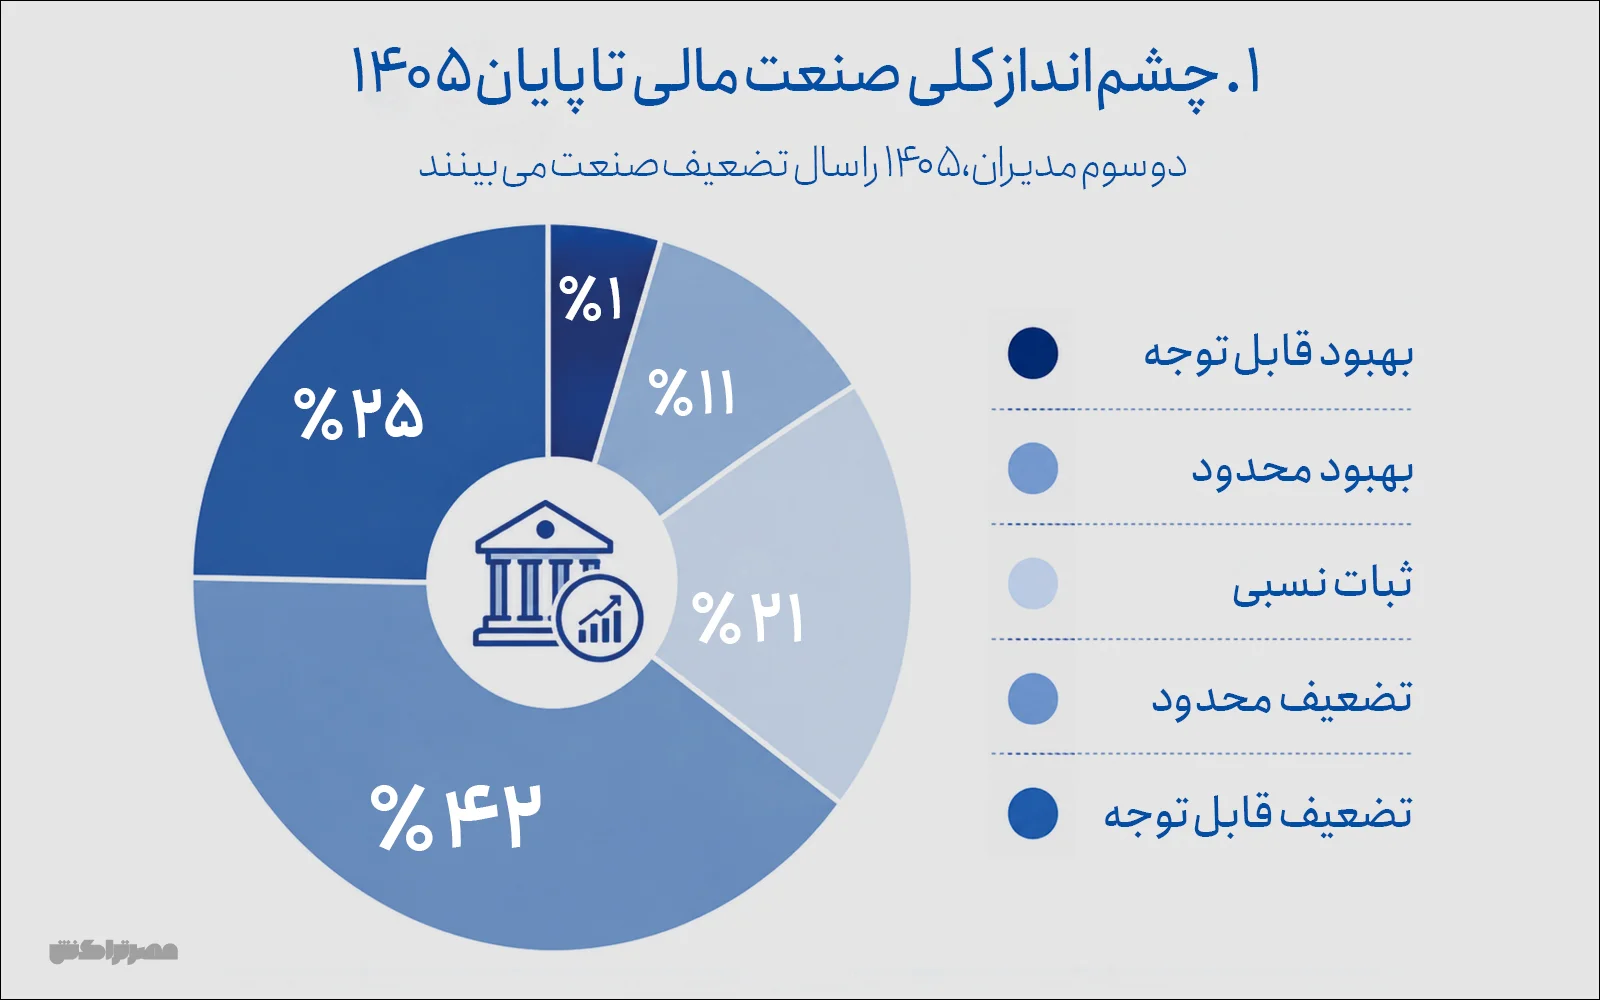
تصویری که از پاسخ‌های ۱۰۲ مدیرعامل و مدیر ارشد صنعت مالی کشور به دست آمده، پیش از هر چیز تصویری محتاط و متمایل به بدبینی است. ۴۲ درصد پاسخ‌دهندگان معتقدند وضعیت صنعت مالی تا پایان ۱۴۰۵ با «تضعیف محدود» مواجه خواهد شد و ۲۵ درصد نیز «تضعیف قابل‌توجه» را پیش‌بینی کرده‌اند. در مقابل، تنها ۱۱ درصد انتظار بهبود محدود و یک درصد انتظار بهبود قابل‌توجه دارند؛ ۲۱ درصد نیز وضعیت نسبتاً باثباتی را پیش‌بینی کرده‌اند. به بیان دیگر، دو نفر از هر سه مدیر حاضر در این نظرسنجی، پایان ۱۴۰۵ را برای صنعت مالی کشور دشوارتر از امروز می‌بینند.

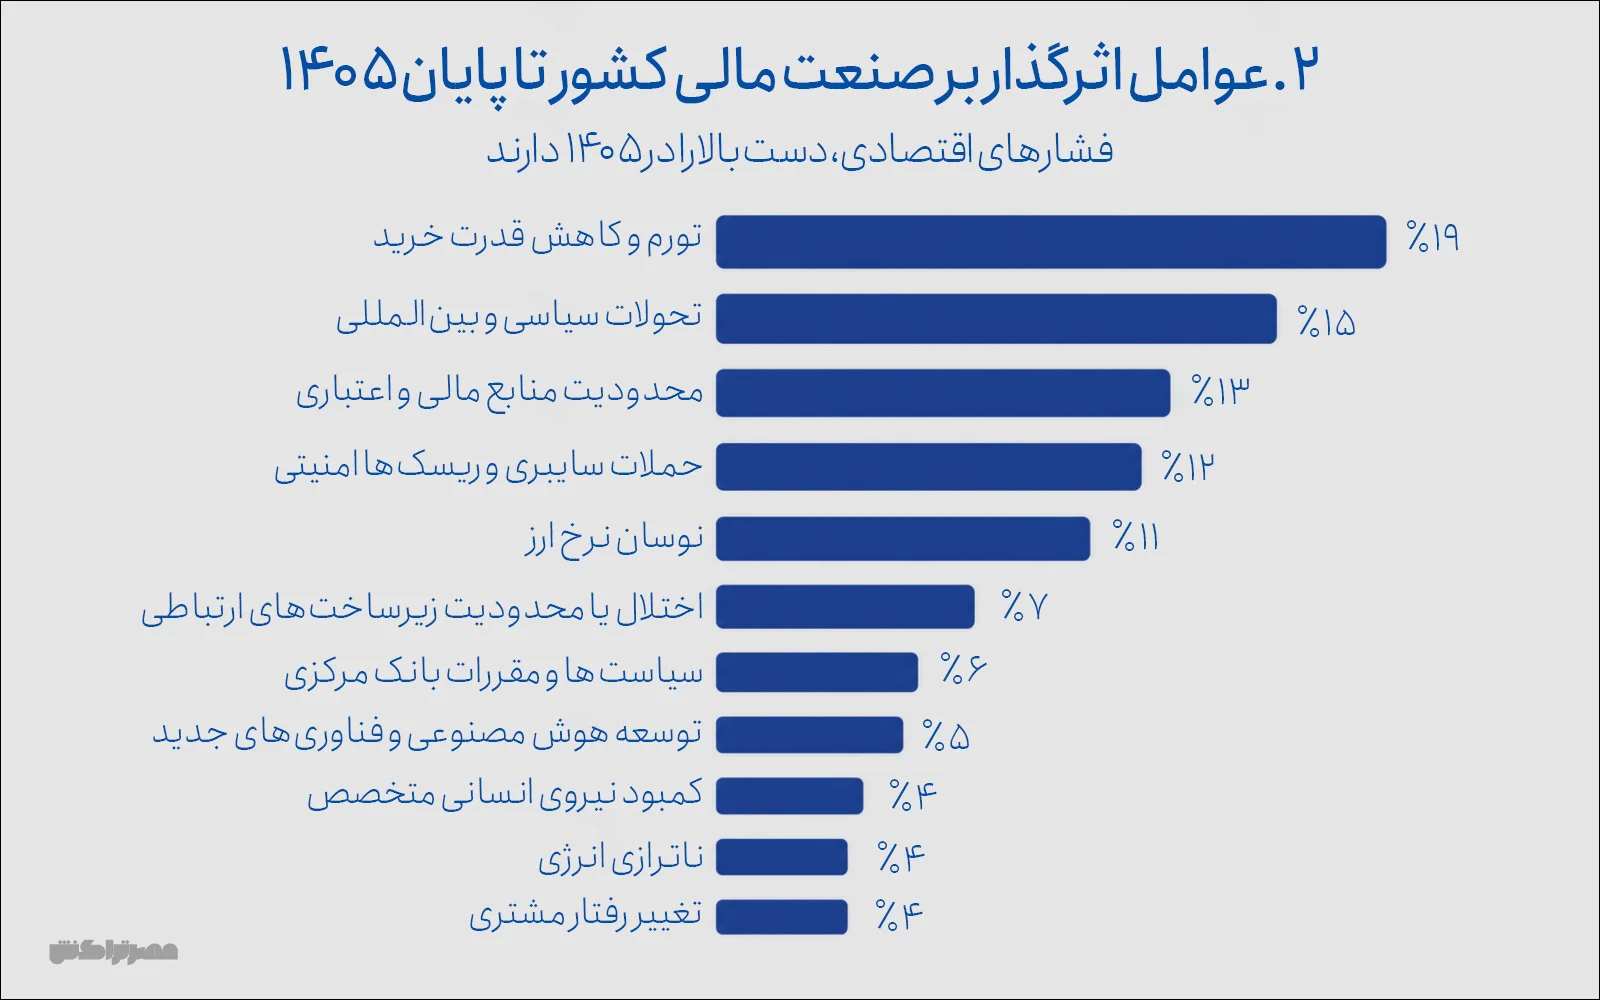
منشأ این بدبینی نیز بیش از آنکه به یک مسئله واحد محدود باشد، ترکیبی از فشارهای اقتصادی، سیاسی و زیرساختی است. در پاسخ به پرسشی درباره سه عامل دارای بیشترین اثر بر عملکرد صنعت، «تورم و کاهش قدرت خرید» با ۱۹ درصد از مجموع انتخاب‌ها در صدر قرار گرفته است. تحولات سیاسی و بین‌المللی با ۱۵ درصد و محدودیت منابع مالی و اعتباری با ۱۳ درصد در رتبه‌های بعدی قرار دارند. حملات سایبری و ریسک‌های امنیتی نیز ۱۲ درصد و نوسان نرخ ارز ۱۱ درصد از انتخاب‌ها را به خود اختصاص داده‌اند.

این ترتیب یک نکته مهم دارد: مدیران صنعت مالی کشور سال ۱۴۰۵ را صرفاً یک سال فناوری یا رقابت محصول نمی‌بینند. متغیرهای خارج از کنترل مستقیم شرکت‌ها، از اقتصاد کلان و سیاست گرفته تا امنیت و زیرساخت، در حال تعیین دامنه تصمیم‌گیری کسب‌وکارها هستند. به همین دلیل شاید مهم‌ترین تغییر در نگرش صنعت این باشد که «رشد» دیگر تنها مسئله پیش روی مدیران نیست؛ پیش از رشد، باید امکان ادامه فعالیت حفظ شود.
پرسش ۰۱درصد پاسخ‌دهندگان

تصویر صنعت در پایان ۱۴۰۵

۶۷٪انتظار تضعیف صنعت
  • تضعیف محدود۴۲٪
  • تضعیف قابل‌توجه۲۵٪
  • ثبات نسبی۲۱٪
  • بهبود محدود۱۱٪
  • بهبود قابل‌توجه۱٪
نمودار اصلی گزارش نمودار اصلی پرسش ۱: تصویر صنعت در پایان ۱۴۰۵
پرسش ۰۲درصد از مجموع انتخاب‌ها

چه عواملی عملکرد صنعت را شکل می‌دهند؟

۰۱۰٪۲۰٪
تورم و کاهش قدرت خرید۱۹٪
تحولات سیاسی و بین‌المللی۱۵٪
محدودیت منابع مالی و اعتباری۱۳٪
حملات سایبری و ریسک‌های امنیتی۱۲٪
نوسان نرخ ارز۱۱٪
اختلال یا محدودیت زیرساخت‌های ارتباطی۷٪
سیاست‌ها و مقررات بانک مرکزی۶٪
توسعه هوش مصنوعی و فناوری‌های جدید۵٪
کمبود نیروی انسانی متخصص۴٪
ناترازی انرژی۴٪
تغییر رفتار مشتری۴٪
نمودار اصلی گزارش نمودار اصلی پرسش ۲: چه عواملی عملکرد صنعت را شکل می‌دهند؟
۰۲تاب‌آوری / چشم‌انداز ۱۴۰۵

بحران گذشت؛
آمادگی چقدر بیشتر شد؟

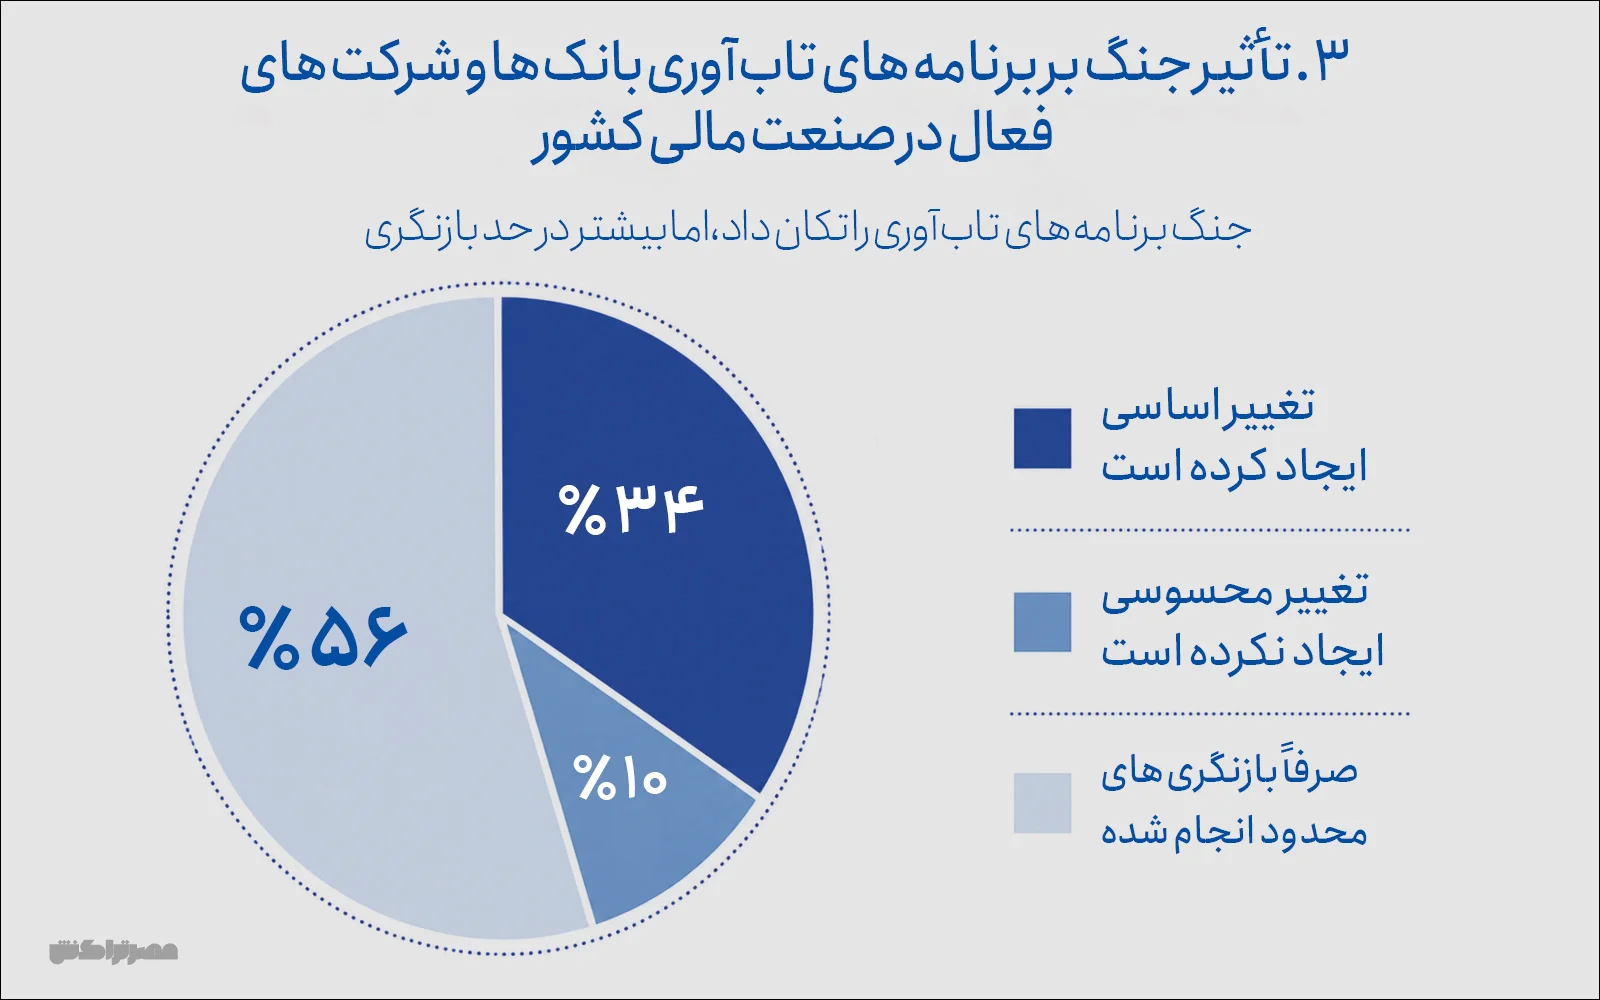
۳۴ درصد پاسخ‌دهندگان گفته‌اند تجربه جنگ باعث ایجاد تغییرات اساسی در برنامه‌های تاب‌آوری بانک‌ها و شرکت‌های صنعت مالی شده و ۵۶ درصد از انجام بازنگری‌های محدود خبر داده‌اند. تنها ۱۰ درصد معتقدند تجربه جنگ تغییر محسوسی در برنامه‌های تاب‌آوری بانک‌ها و شرکت‌های فعال در صنعت مالی کشور ایجاد نکرده است. بنابراین ۹۰ درصد مدیران به نوعی اثر جنگ بر برنامه‌های تاب‌آوری را تأیید می‌کنند، اما سهم بالای بازنگری‌های «محدود» نشان می‌دهد فاصله میان درک مسئله و بازطراحی بنیادی سازوکارها همچنان باقی است.

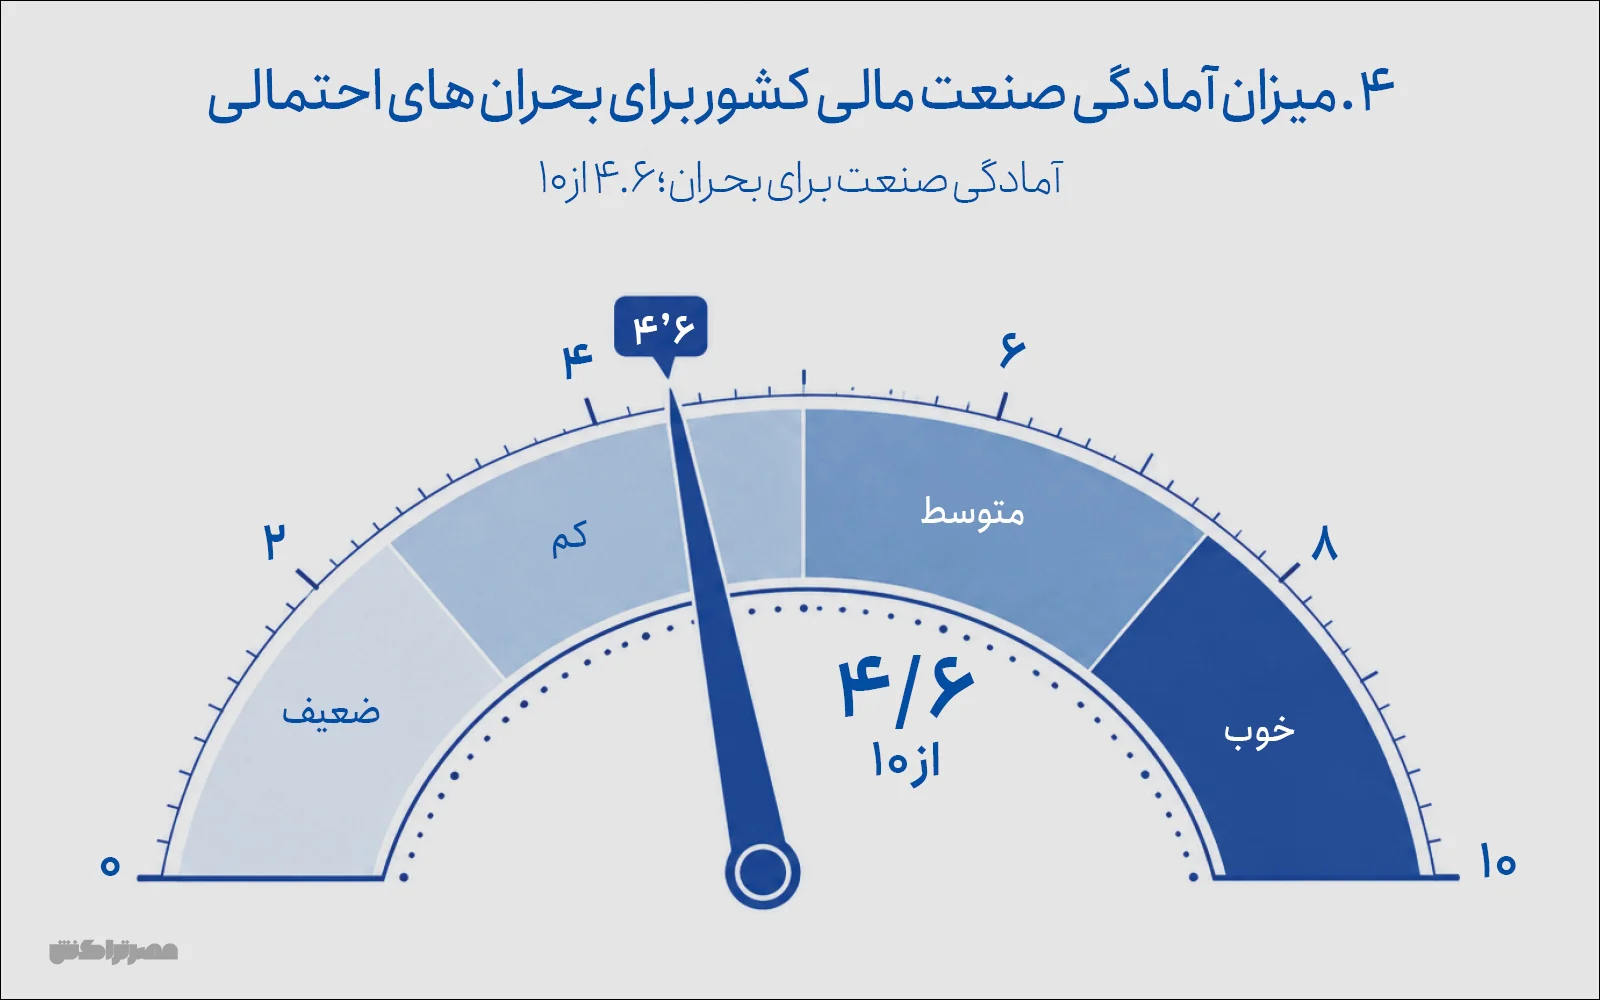
این فاصله در ارزیابی میزان آمادگی صنعت آشکارتر می‌شود. پاسخ‌دهندگان آمادگی صنعت مالی برای مقابله با بحران‌های احتمالی تا پایان ۱۴۰۵ را در مقیاس یک تا ۱۰ ارزیابی کرده‌اند. میانگین امتیاز این ارزیابی ۴.۶ از ۱۰ است. ۷۰ نفر از ۱۰۲ پاسخ‌دهنده نیز امتیازی بین یک تا پنج داده‌اند و هیچ‌کس آمادگی صنعت را در سطح ۹ یا ۱۰ ارزیابی نکرده است. این یعنی حتی در میان مدیرانی که انتظار دارند برنامه‌های تاب‌آوری بهبود یابد، تصور غالب این نیست که صنعت در آینده نزدیک به سطح بالایی از آمادگی برسد.

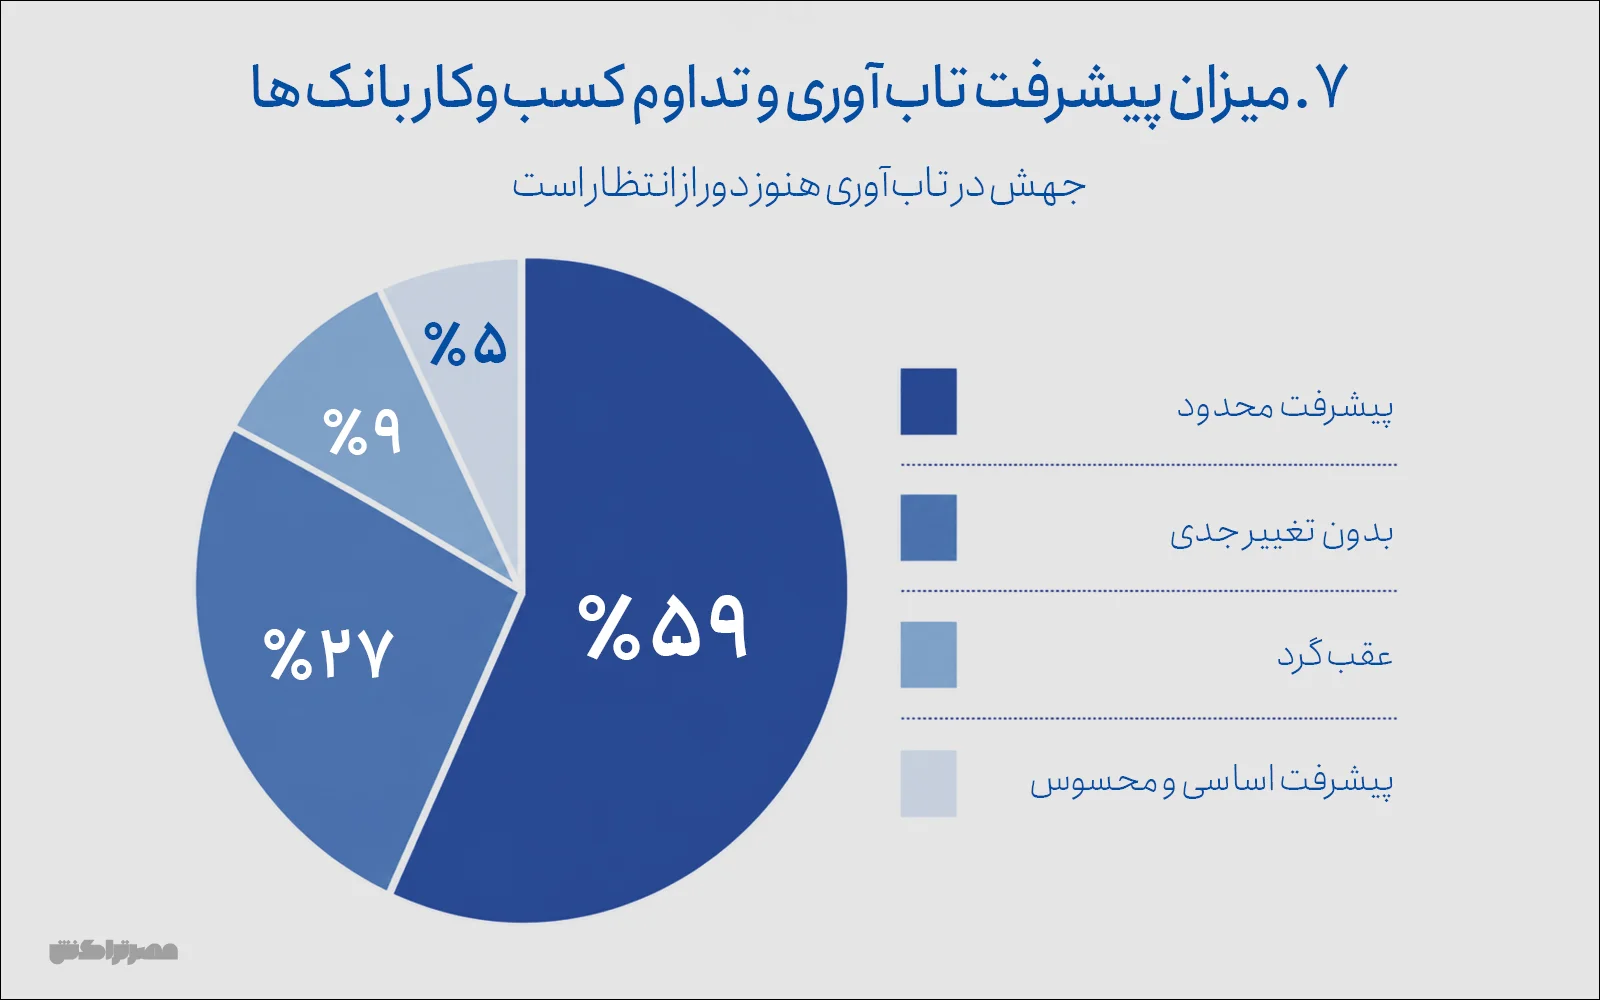
نتیجه سؤال دیگری نیز همین احتیاط را تأیید می‌کند. تنها ۵ درصد انتظار «پیشرفت اساسی و محسوس» بانک‌ها را در زمینه تاب‌آوری و تداوم کسب‌وکار دارند. ۵۹ درصد پیشرفت را محدود می‌دانند، ۲۷ درصد تغییر جدی در این زمینه پیش‌بینی نمی‌کنند و ۹ درصد حتی احتمال عقبگرد را مطرح کرده‌اند. بنابراین امید به بهبود وجود دارد، اما بیشتر از جنس اصلاح تدریجی است تا جهش.

پرسش ۰۳درصد پاسخ‌دهندگان

جنگ چقدر برنامه‌های تاب‌آوری را تغییر داد؟

۹۰٪تغییر یا بازنگری در برنامه‌ها
  • تغییرات اساسی۳۴٪
  • بازنگری‌های محدود۵۶٪
  • بدون تغییر محسوس۱۰٪
نمودار اصلی گزارش نمودار اصلی پرسش ۳: جنگ چقدر برنامه‌های تاب‌آوری را تغییر داد؟
پرسش ۰۴میانگین امتیاز؛ مقیاس ۱ تا ۱۰

صنعت برای بحران بعدی چقدر آماده است؟

۴٫۶از ۱۰
۰۱۰

۷۰ نفر از ۱۰۲ مدیر امتیاز ۱ تا ۵ داده‌اند؛ هیچ پاسخی در سطح ۹ یا ۱۰ ثبت نشده است.

نمودار اصلی گزارش نمودار اصلی پرسش ۴: صنعت برای بحران بعدی چقدر آماده است؟
پرسش ۰۷درصد پاسخ‌دهندگان

چشم‌انداز پیشرفت تاب‌آوری بانک‌ها

۵٪انتظار پیشرفت اساسی
  • پیشرفت محدود۵۹٪
  • بدون تغییر جدی۲۷٪
  • عقبگرد۹٪
  • پیشرفت اساسی و محسوس۵٪
نمودار اصلی گزارش نمودار اصلی پرسش ۷: چشم‌انداز پیشرفت تاب‌آوری بانک‌ها
۰۳بانک‌ها / چشم‌انداز ۱۴۰۵

مزیت رقابتی تازه:
سرویسی که قطع نشود

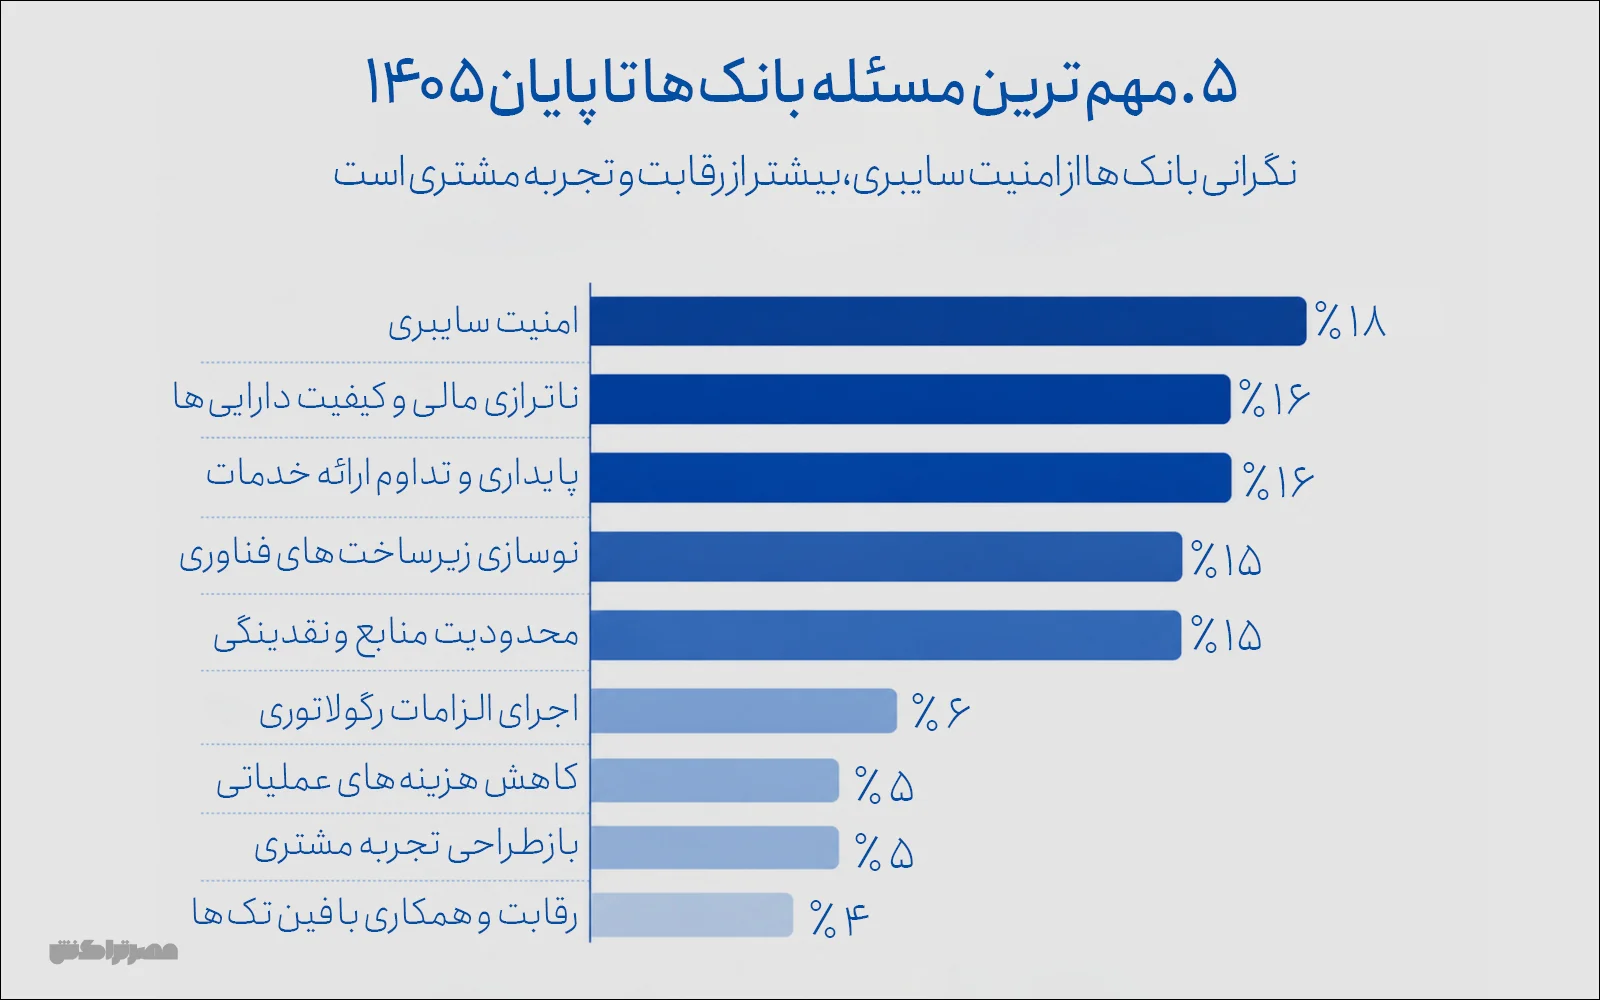
در بخش مهم‌ترین مسئله بانک‌های کشور تا پایان سال ۱۴۰۵، امنیت سایبری با ۱۸ درصد از مجموع انتخاب‌ها در صدر قرار گرفته است. ناترازی مالی و کیفیت دارایی‌ها و پایداری و تداوم ارائه خدمات هرکدام با ۱۶ درصد، نوسازی زیرساخت‌های فناوری و محدودیت منابع و نقدینگی نیز هرکدام با ۱۵ درصد در رتبه‌های بعد قرار دارند. در مقابل، موضوعاتی مانند بازطراحی تجربه مشتری و کاهش هزینه‌های عملیاتی هرکدام تنها ۵ درصد و رقابت و همکاری با فین‌تک‌ها ۴ درصد از انتخاب‌ها را به خود اختصاص داده‌اند.

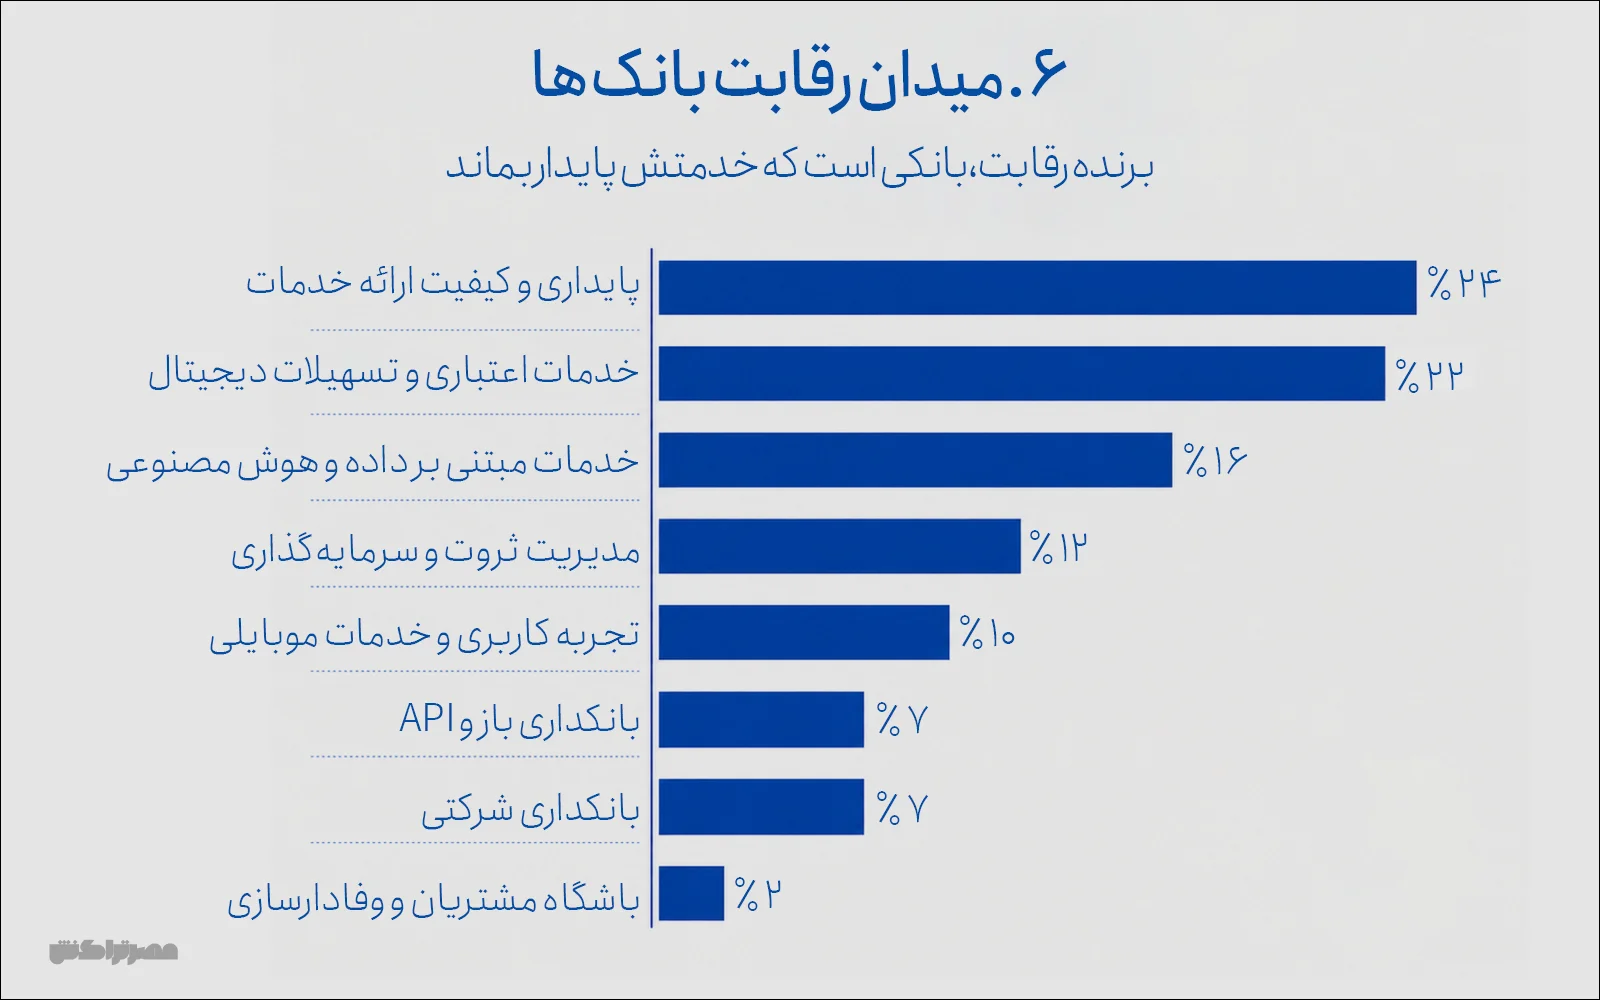
همین تغییر وزن اولویت‌ها در پاسخ به سؤال «مهم‌ترین میدان رقابت بانک‌ها تا پایان سال جاری کدام حوزه است؟» نیز دیده می‌شود. برخلاف سال‌هایی که رقابت بانک‌ها عمدتاً با اپلیکیشن، تجربه کاربری یا تنوع خدمات دیجیتال تعریف می‌شد، «پایداری و کیفیت ارائه خدمات» با ۲۴ درصد از انتخاب‌ها در صدر قرار گرفته است. خدمات اعتباری و تسهیلات دیجیتال با ۲۲ درصد تقریباً در همان سطح قرار دارد و خدمات مبتنی بر داده و هوش مصنوعی با ۱۶ درصد در جایگاه بعدی است. تجربه کاربری و خدمات موبایلی تنها ۱۰ درصد از انتخاب‌ها را به خود اختصاص داده است.

این جابه‌جایی معنادار است. مزیت رقابتی در شرایط بحران، لزوماً اضافه‌کردن قابلیت بعدی به اپلیکیشن بانکی نیست. بانکی که سرویسش پایدار بماند، بتواند در شرایط اختلال پاسخ‌گو باشد و هم‌زمان اعتبار را سریع‌تر و هوشمندانه‌تر در اختیار مشتری قرار دهد، از نگاه مدیران شانس بیشتری برای رقابت دارد. کیفیت در چنین فضایی دوباره به ابتدایی‌ترین معنای خود برمی‌گردد: خدمت باید در زمانی که به آن نیاز است، واقعاً در دسترس باشد.

پرسش ۰۵درصد از مجموع انتخاب‌ها

مهم‌ترین مسئله بانک‌ها تا پایان ۱۴۰۵

۰۱۰٪۲۰٪
امنیت سایبری۱۸٪
ناترازی مالی و کیفیت دارایی‌ها۱۶٪
پایداری و تداوم ارائه خدمات۱۶٪
نوسازی زیرساخت‌های فناوری۱۵٪
محدودیت منابع و نقدینگی۱۵٪
اجرای الزامات رگولاتوری۶٪
کاهش هزینه‌های عملیاتی۵٪
بازطراحی تجربه مشتری۵٪
رقابت و همکاری با فین‌تک‌ها۴٪
نمودار اصلی گزارش نمودار اصلی پرسش ۵: مهم‌ترین مسئله بانک‌ها تا پایان ۱۴۰۵
پرسش ۰۶درصد از مجموع انتخاب‌ها

میدان رقابت بانک‌ها کجاست؟

۰۱۵٪۳۰٪
پایداری و کیفیت ارائه خدمات۲۴٪
خدمات اعتباری و تسهیلات دیجیتال۲۲٪
خدمات مبتنی بر داده و هوش مصنوعی۱۶٪
مدیریت ثروت و سرمایه‌گذاری۱۲٪
تجربه کاربری و خدمات موبایلی۱۰٪
بانکداری باز و API۷٪
بانکداری شرکتی۷٪
باشگاه مشتریان و وفادارسازی۲٪
نمودار اصلی گزارش نمودار اصلی پرسش ۶: میدان رقابت بانک‌ها کجاست؟
۰۴پرداخت / چشم‌انداز ۱۴۰۵

آینده پرداخت، اعتباری؛
اقتصاد آن چطور؟

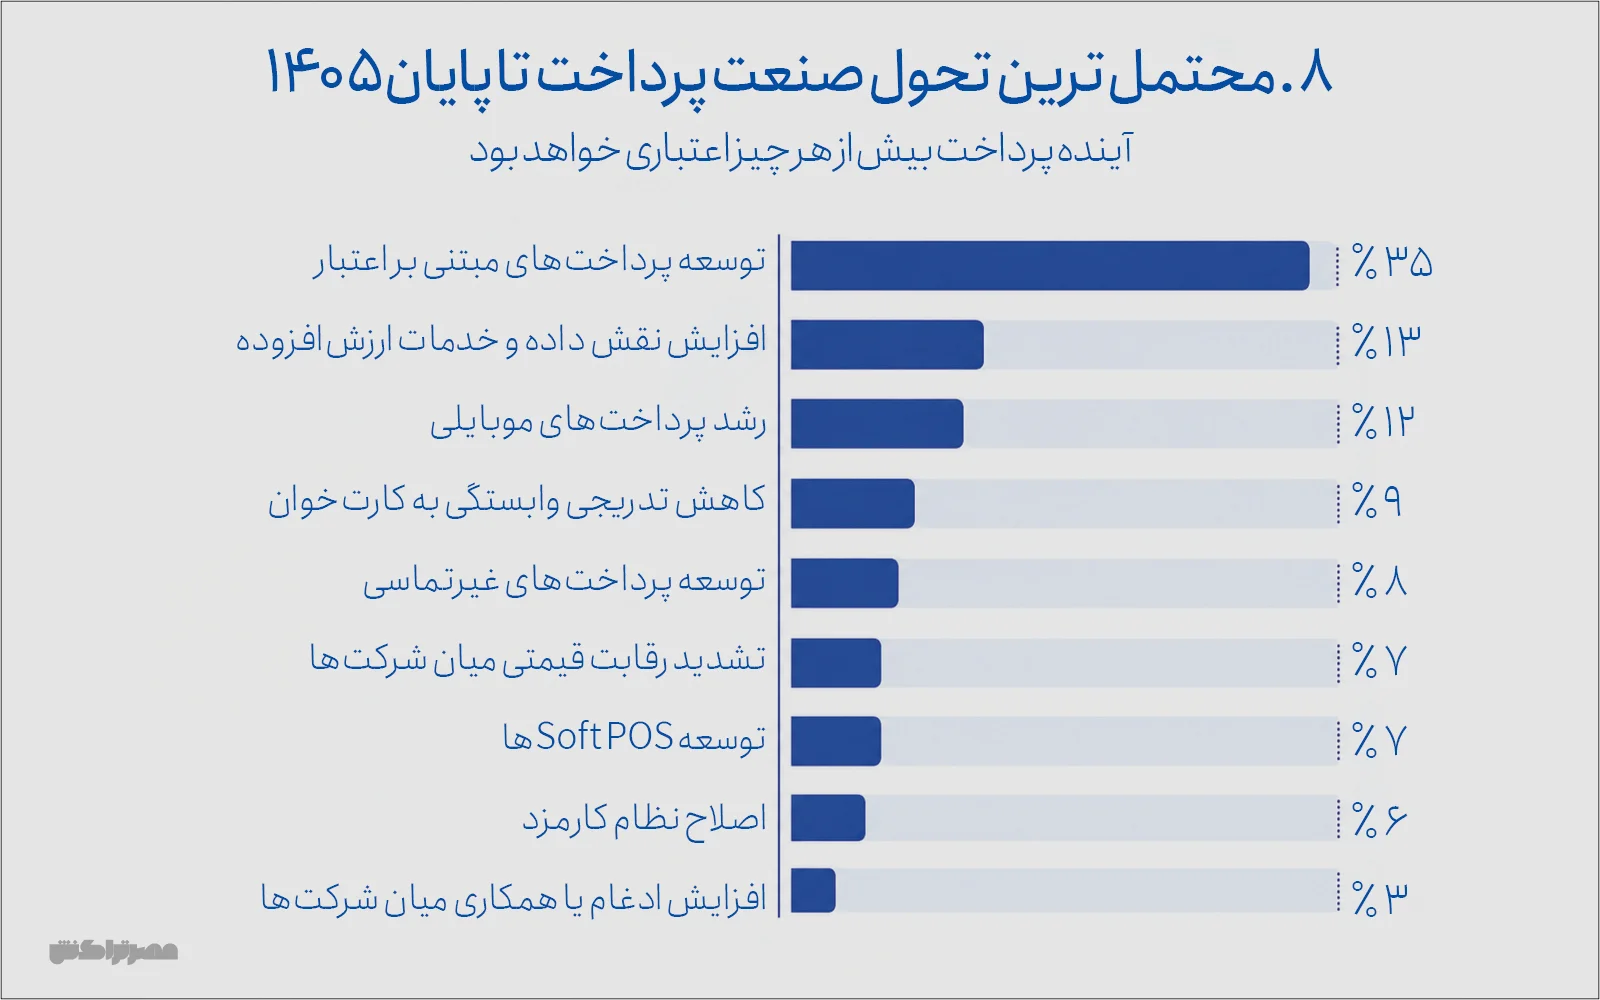
اگر بخش صنعت بانکی کشور طبق این نظرسنجی، زیر سایه تاب‌آوری قرار گرفته، صنعت پرداخت بیشتر با «اعتبار» تعریف می‌شود. «توسعه پرداخت‌های مبتنی بر اعتبار» با ۳۵ درصد از مجموع انتخاب‌ها، محتمل‌ترین تحول صنعت پرداخت کشور تا پایان ۱۴۰۵ دانسته شده است. «افزایش نقش داده و خدمات ارزش‌افزوده» با ۱۳ درصد، «رشد پرداخت‌های موبایلی» با ۱۲ درصد، «کاهش تدریجی وابستگی به کارت‌خوان» با ۹ درصد و «توسعه پرداخت‌های غیرتماسی» با ۸ درصد در رتبه‌های بعد قرار گرفته‌اند. «اصلاح نظام کارمزد» نیز تنها ۶ درصد از انتخاب‌ها را به خود اختصاص داده است.

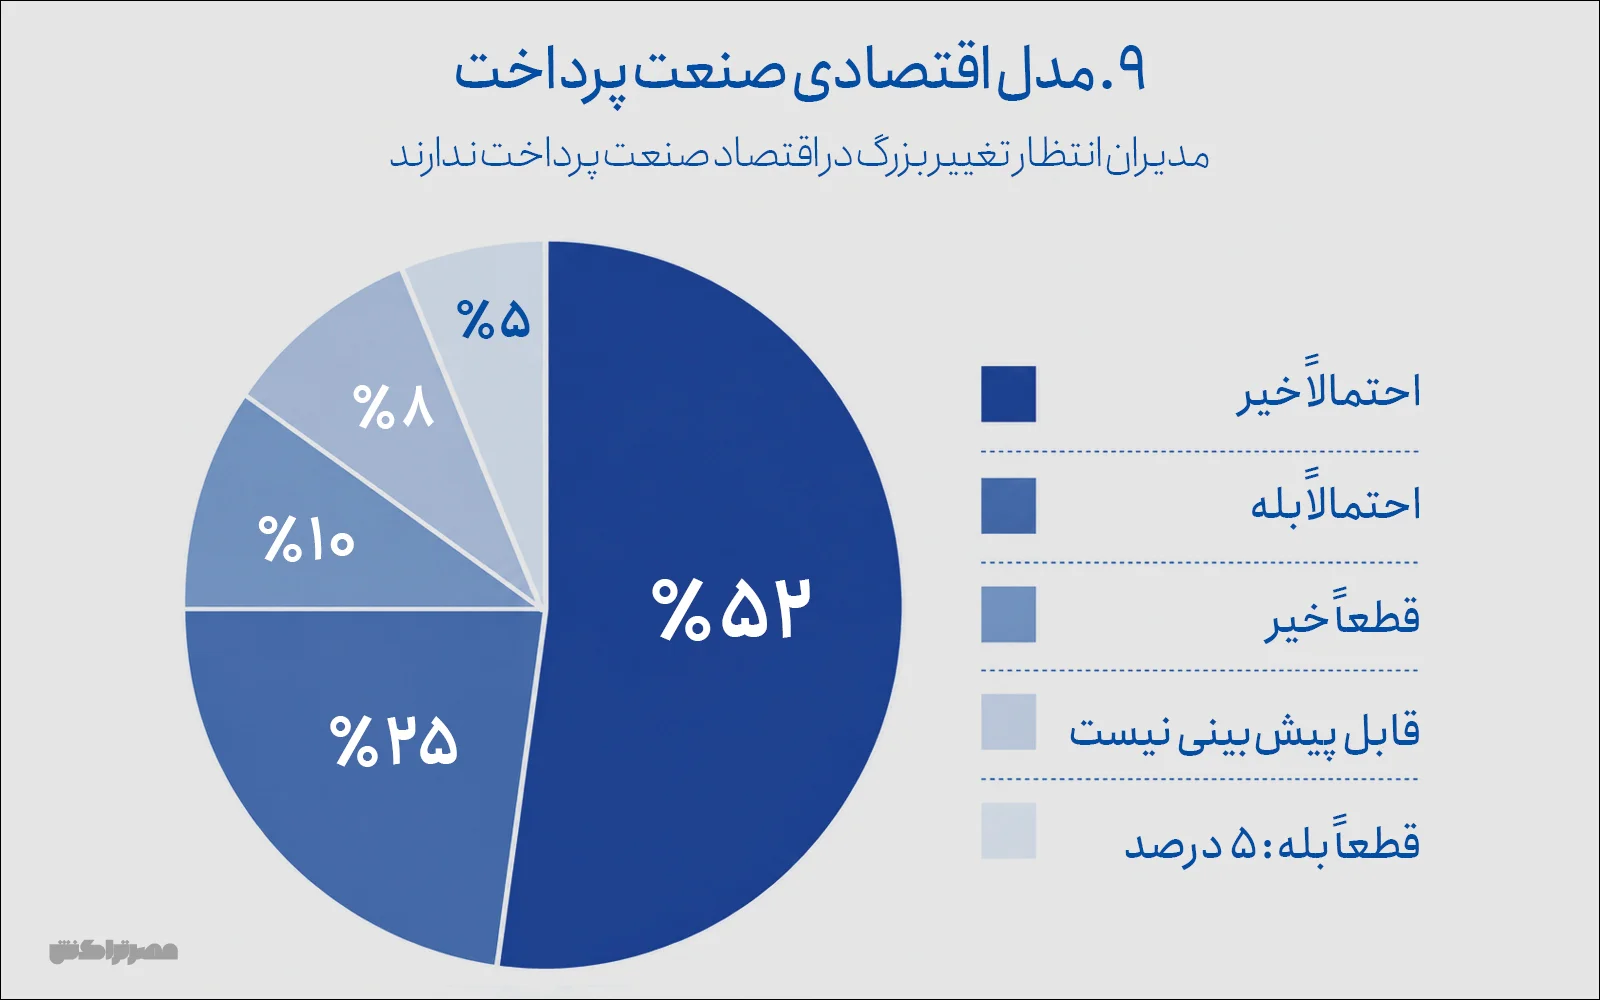
با این حال، مدیران انتظار ندارند رشد اعتبار الزاماً به تغییر بنیادین اقتصاد صنعت پرداخت منجر شود. ۵۲ درصد پاسخ‌دهندگان گفته‌اند مدل اقتصادی فعلی «احتمالاً» تا پایان سال جاری تغییر جدی نخواهد کرد و ۱۰ درصد نیز گزینه «قطعاً خیر» را انتخاب کرده‌اند. در مقابل، ۲۵ درصد احتمال تغییر جدی را بالا دانسته‌اند و ۵ درصد معتقدند این تغییر قطعاً رخ خواهد داد. ۸ درصد نیز وضعیت را غیرقابل پیش‌بینی ارزیابی کرده‌اند.

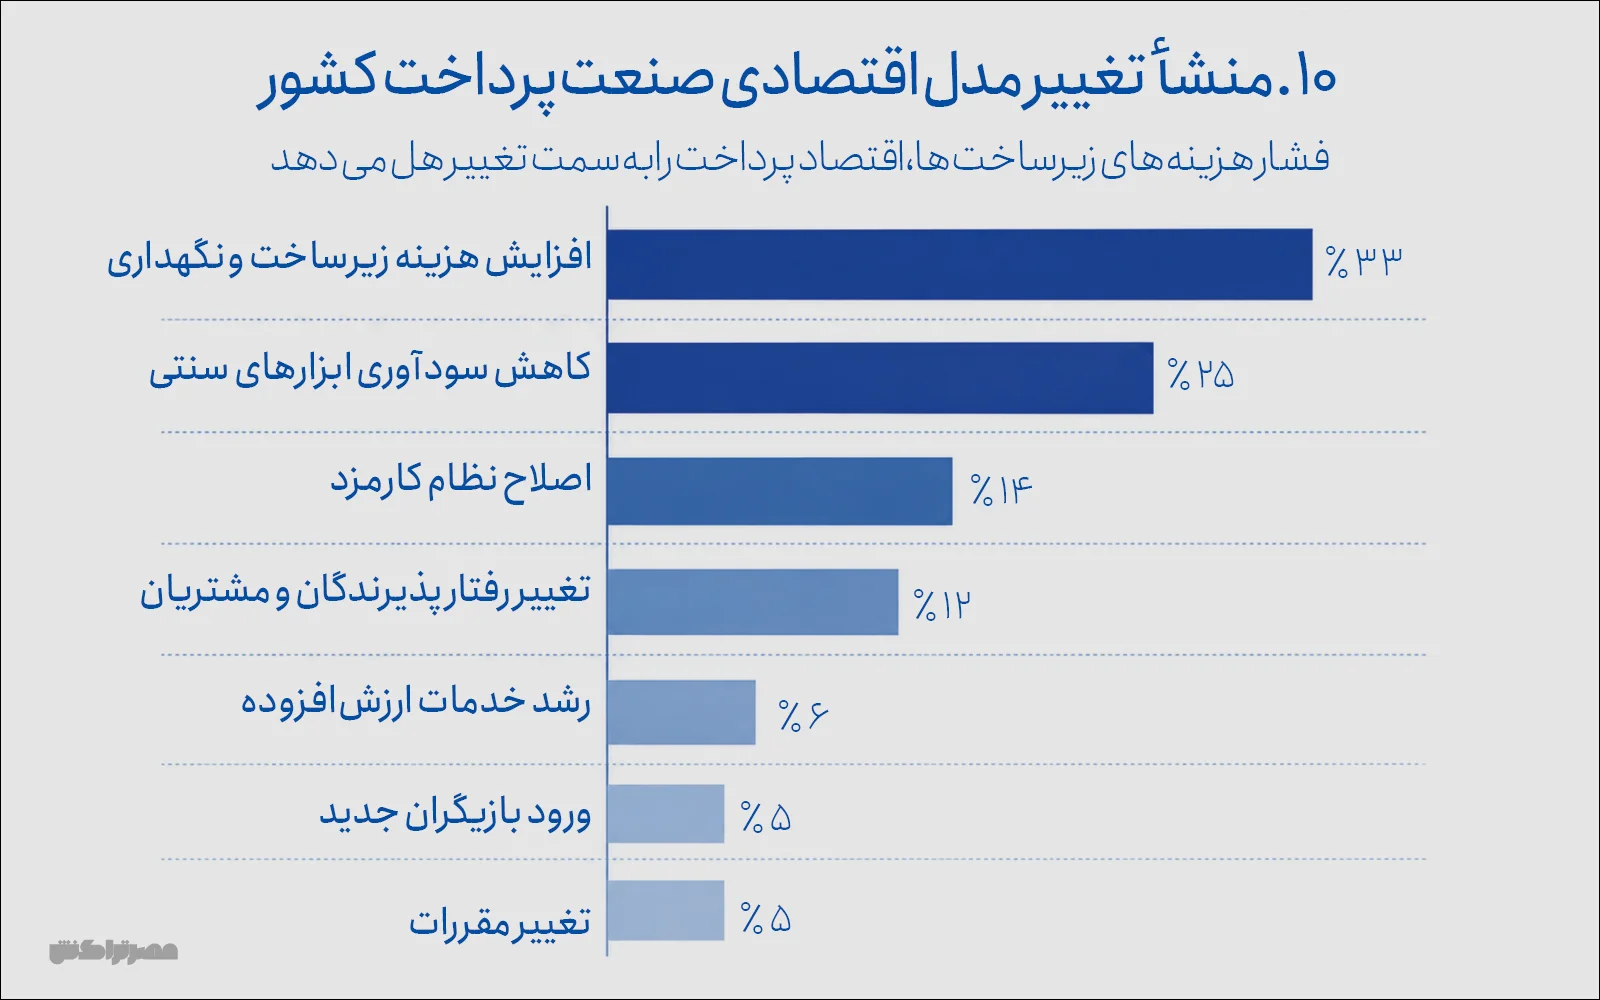
این دو نتیجه در کنار هم شاید یکی از مهم‌ترین تناقض‌های سال آینده صنعت پرداخت را نشان دهد: پرداخت اعتباری رشد می‌کند، داده و خدمات ارزش‌افزوده پررنگ‌تر می‌شوند، اما ساختار درآمد و هزینه ممکن است همچنان به قواعد قدیمی متکی بماند. حتی در سؤال مربوط به منشأ تغییر احتمالی مدل اقتصادی صنعت پرداخت، «افزایش هزینه زیرساخت و نگهداری» با ۳۳ درصد و «کاهش سودآوری ابزارهای سنتی» با ۲۵ درصد دو گزینه اصلی بوده‌اند.

پرسش ۰۸درصد از مجموع انتخاب‌ها

محتمل‌ترین تحول صنعت پرداخت

۰۲۰٪۴۰٪
توسعه پرداخت‌های مبتنی بر اعتبار۳۵٪
افزایش نقش داده و خدمات ارزش‌افزوده۱۳٪
رشد پرداخت‌های موبایلی۱۲٪
کاهش تدریجی وابستگی به کارت‌خوان۹٪
توسعه پرداخت‌های غیرتماسی۸٪
تشدید رقابت قیمتی میان شرکت‌ها۷٪
توسعه SoftPOSها۷٪
اصلاح نظام کارمزد۶٪
افزایش ادغام یا همکاری میان شرکت‌ها۳٪
نمودار اصلی گزارش نمودار اصلی پرسش ۸: محتمل‌ترین تحول صنعت پرداخت
پرسش ۰۹درصد پاسخ‌دهندگان

آیا مدل اقتصادی پرداخت تغییر جدی می‌کند؟

۶۲٪انتظار نداشتن تغییر جدی
  • احتمالاً خیر۵۲٪
  • احتمالاً بله۲۵٪
  • قطعاً خیر۱۰٪
  • قابل پیش‌بینی نیست۸٪
  • قطعاً بله۵٪
نمودار اصلی گزارش نمودار اصلی پرسش ۹: آیا مدل اقتصادی پرداخت تغییر جدی می‌کند؟
پرسش ۱۰درصد از مجموع انتخاب‌ها

فشار تغییر از کجا می‌آید؟

۰۲۰٪۴۰٪
افزایش هزینه زیرساخت و نگهداری۳۳٪
کاهش سودآوری ابزارهای سنتی۲۵٪
اصلاح نظام کارمزد۱۴٪
تغییر رفتار پذیرندگان و مشتریان۱۲٪
رشد خدمات ارزش‌افزوده۶٪
ورود بازیگران جدید۵٪
تغییر مقررات۵٪
نمودار اصلی گزارش نمودار اصلی پرسش ۱۰: فشار تغییر از کجا می‌آید؟
۰۵فین‌تک / چشم‌انداز ۱۴۰۵

بازار بزرگ‌تر؛
بازیگران کمتر؟

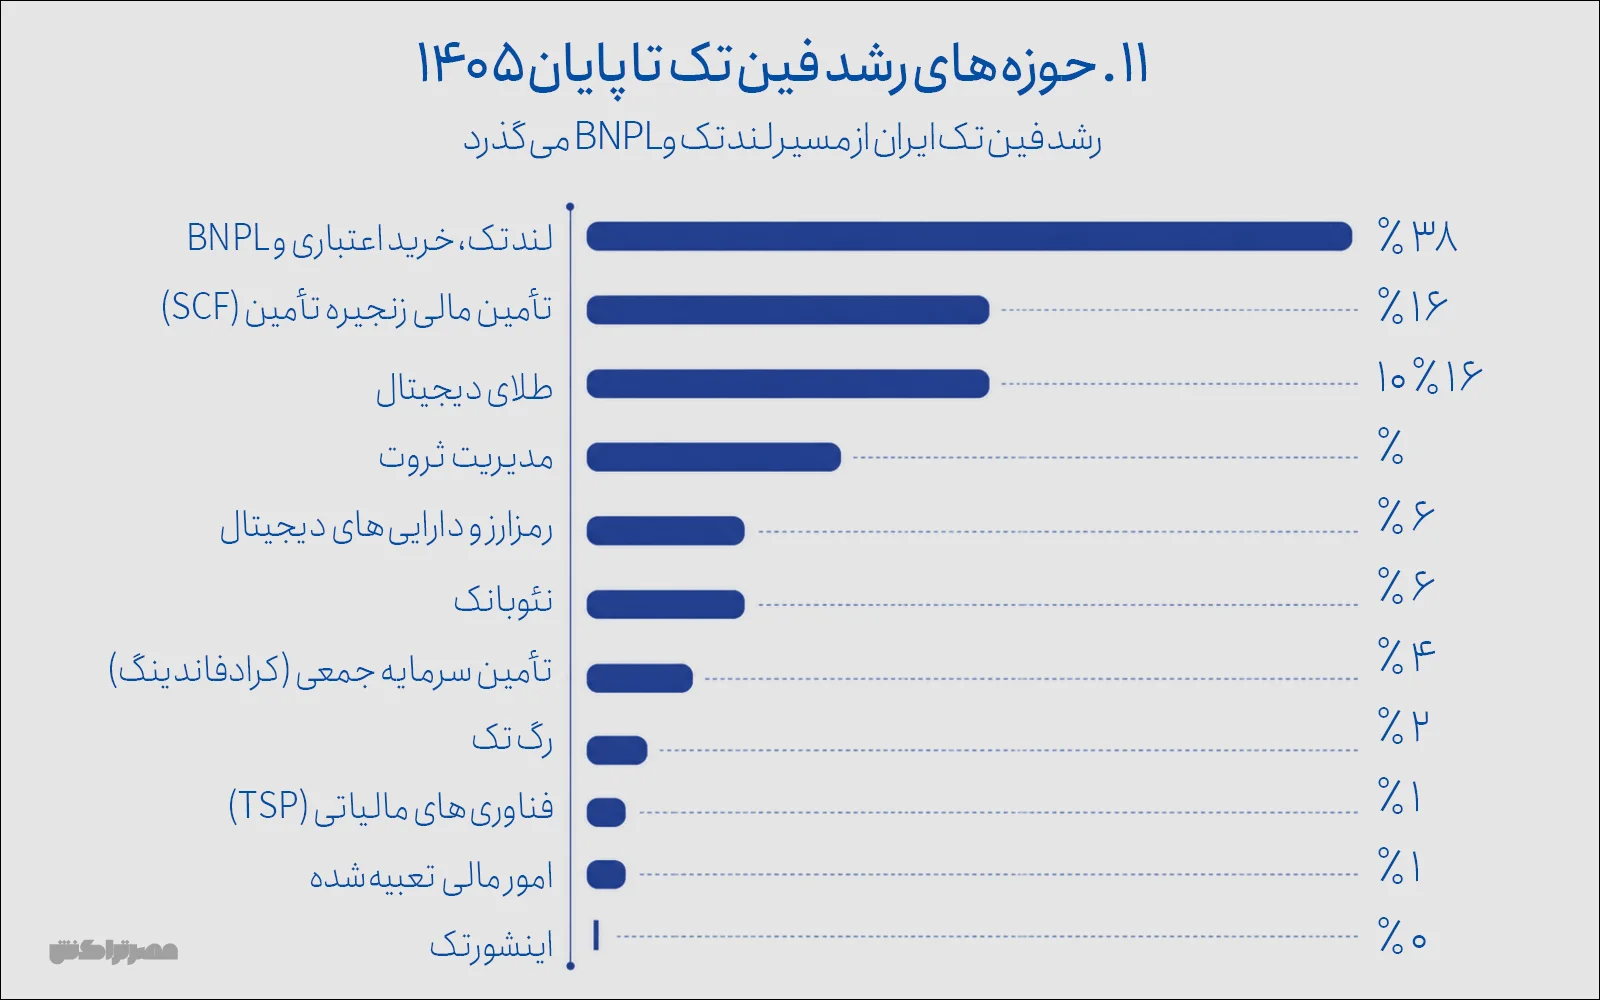
پیش‌بینی مدیران صنعت مالی کشور درباره فین‌تک نیز دو وجه متفاوت دارد. از یک طرف، آنها حوزه‌های روشنی برای رشد می‌بینند. لندتک، خرید اعتباری و BNPL با ۳۸ درصد از مجموع انتخاب‌ها فاصله محسوسی با سایر حوزه‌ها دارد. تأمین مالی زنجیره تأمین (SCF) و طلای دیجیتال هرکدام با ۱۶ درصد و مدیریت ثروت با ۱۰ درصد در رده‌های بعد قرار گرفته‌اند. رمزارز و دارایی‌های دیجیتال و نئوبانک هرکدام ۶ درصد، تأمین سرمایه جمعی یا کرادفاندینگ ۴ درصد و رگ‌تک ۲ درصد از انتخاب‌ها را به خود اختصاص داده‌اند. «اینشورتک» نیز تنها حوزه‌ای بوده که سهم آن در انتخاب‌ها صفر بوده است.

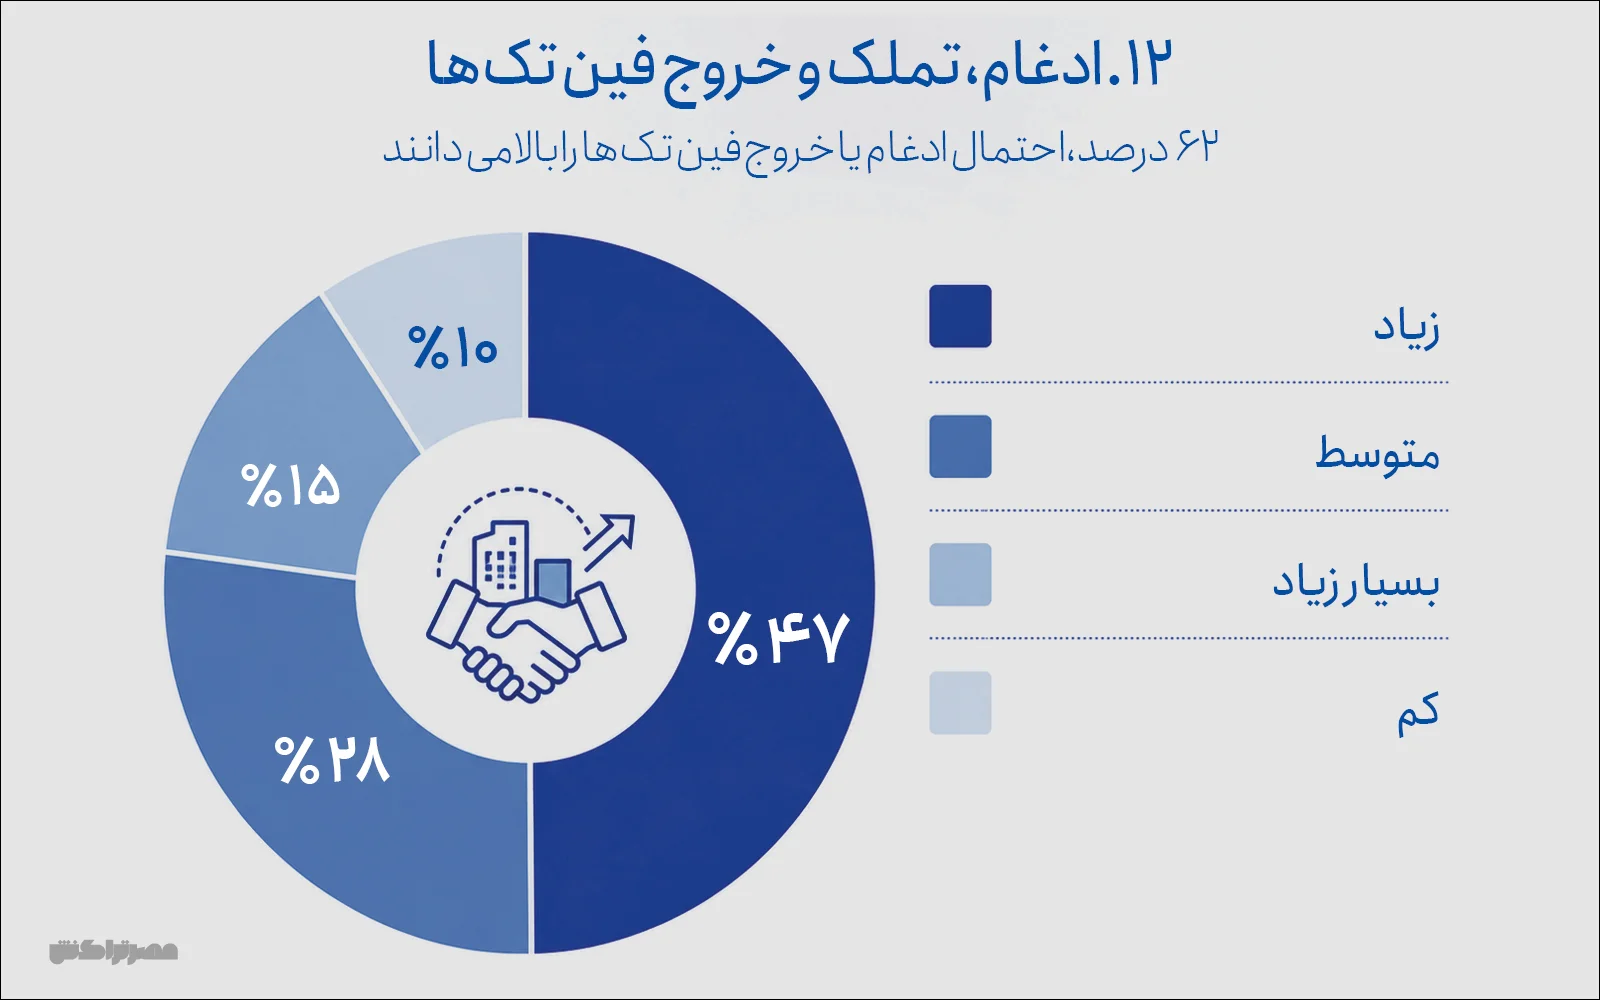
از طرف دیگر، پاسخ‌دهندگان به بقای همه بازیگران خوش‌بین نیستند. ۱۵ درصد احتمال ادغام، تملک، تعطیلی یا خروج تعدادی از فین‌تک‌ها را «بسیار زیاد» و ۴۷ درصد «زیاد» ارزیابی کرده‌اند. یعنی در مجموع ۶۲ درصد انتظار دارند تا پایان ۱۴۰۵ این اتفاق با احتمال بالا رخ دهد. ۲۸ درصد این احتمال را متوسط و تنها ۱۰ درصد آن را کم دانسته‌اند.

بنابراین رشد اکوسیستم فین‌تک ایران لزوماً به معنای رشد همه شرکت‌ها نیست. به‌خصوص در حوزه‌هایی مانند اعتبار، بزرگ‌شدن بازار می‌تواند هم‌زمان با افزایش هزینه تأمین مالی، فشار نقدینگی، رقابت و در نهایت تمرکز بیشتر بازار همراه شود. سال ۱۴۰۵ می‌تواند سال بزرگ‌ترشدن برخی بازارها و کوچک‌ترشدن تعداد بازیگران آنها باشد.

پرسش ۱۱درصد از مجموع انتخاب‌ها

کدام حوزه‌های فین‌تک رشد می‌کنند؟

۰۲۰٪۴۰٪
لندتک، خرید اعتباری و BNPL۳۸٪
تأمین مالی زنجیره تأمین (SCF)۱۶٪
طلای دیجیتال۱۶٪
مدیریت ثروت۱۰٪
رمزارز و دارایی‌های دیجیتال۶٪
نئوبانک۶٪
تأمین سرمایه جمعی (کرادفاندینگ)۴٪
رگ‌تک۲٪
فناوری‌های مالیاتی (TSP)۱٪
امور مالی تعبیه‌شده۱٪
اینشورتک۰٪
نمودار اصلی گزارش نمودار اصلی پرسش ۱۱: کدام حوزه‌های فین‌تک رشد می‌کنند؟
پرسش ۱۲درصد پاسخ‌دهندگان

احتمال ادغام، تملک و خروج فین‌تک‌ها

۶۲٪احتمال زیاد یا بسیار زیاد
  • زیاد۴۷٪
  • متوسط۲۸٪
  • بسیار زیاد۱۵٪
  • کم۱۰٪
نمودار اصلی گزارش نمودار اصلی پرسش ۱۲: احتمال ادغام، تملک و خروج فین‌تک‌ها
۰۶فناوری و امنیت / چشم‌انداز ۱۴۰۵

هوش مصنوعی، فرصت؛
امنیت، ضرورت

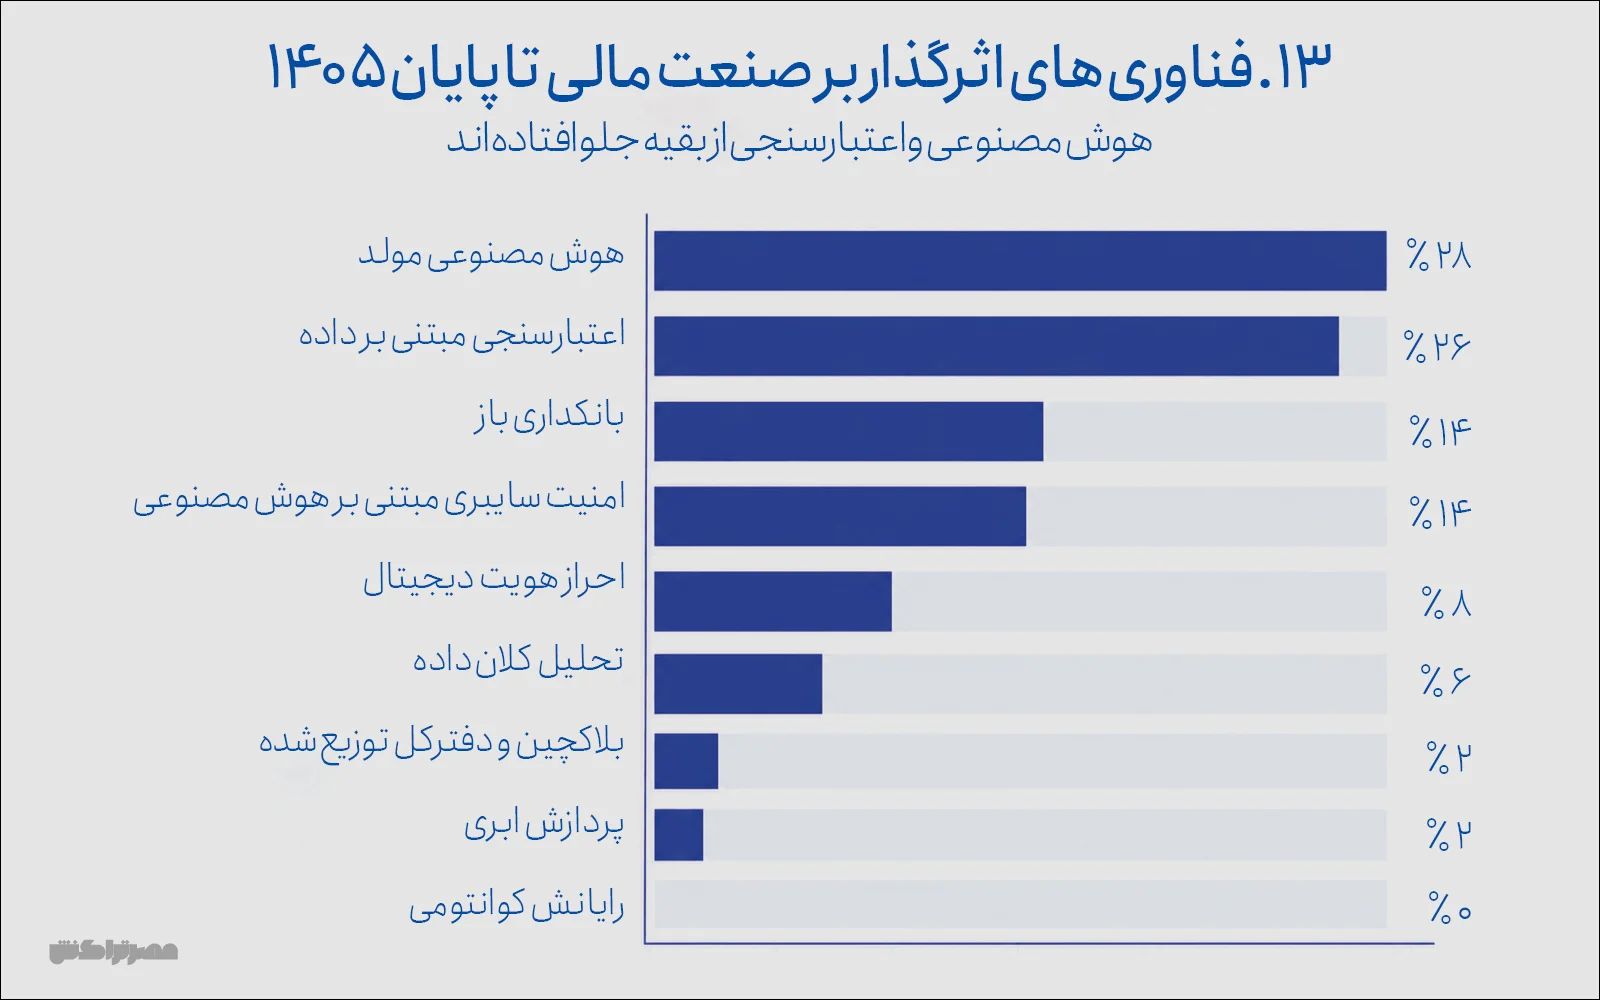
در نگاه فناورانه، به باور مدیران این صنعت، هوش مصنوعی مولد با ۲۸ درصد و اعتبارسنجی مبتنی بر داده با ۲۶ درصد از مجموع انتخاب‌ها، بیشترین اثر عملی را تا پایان سال بر صنعت مالی کشور خواهند داشت. بانکداری باز و امنیت سایبری مبتنی بر هوش مصنوعی نیز هرکدام با ۱۴ درصد در رتبه‌های بعد قرار گرفته‌اند.

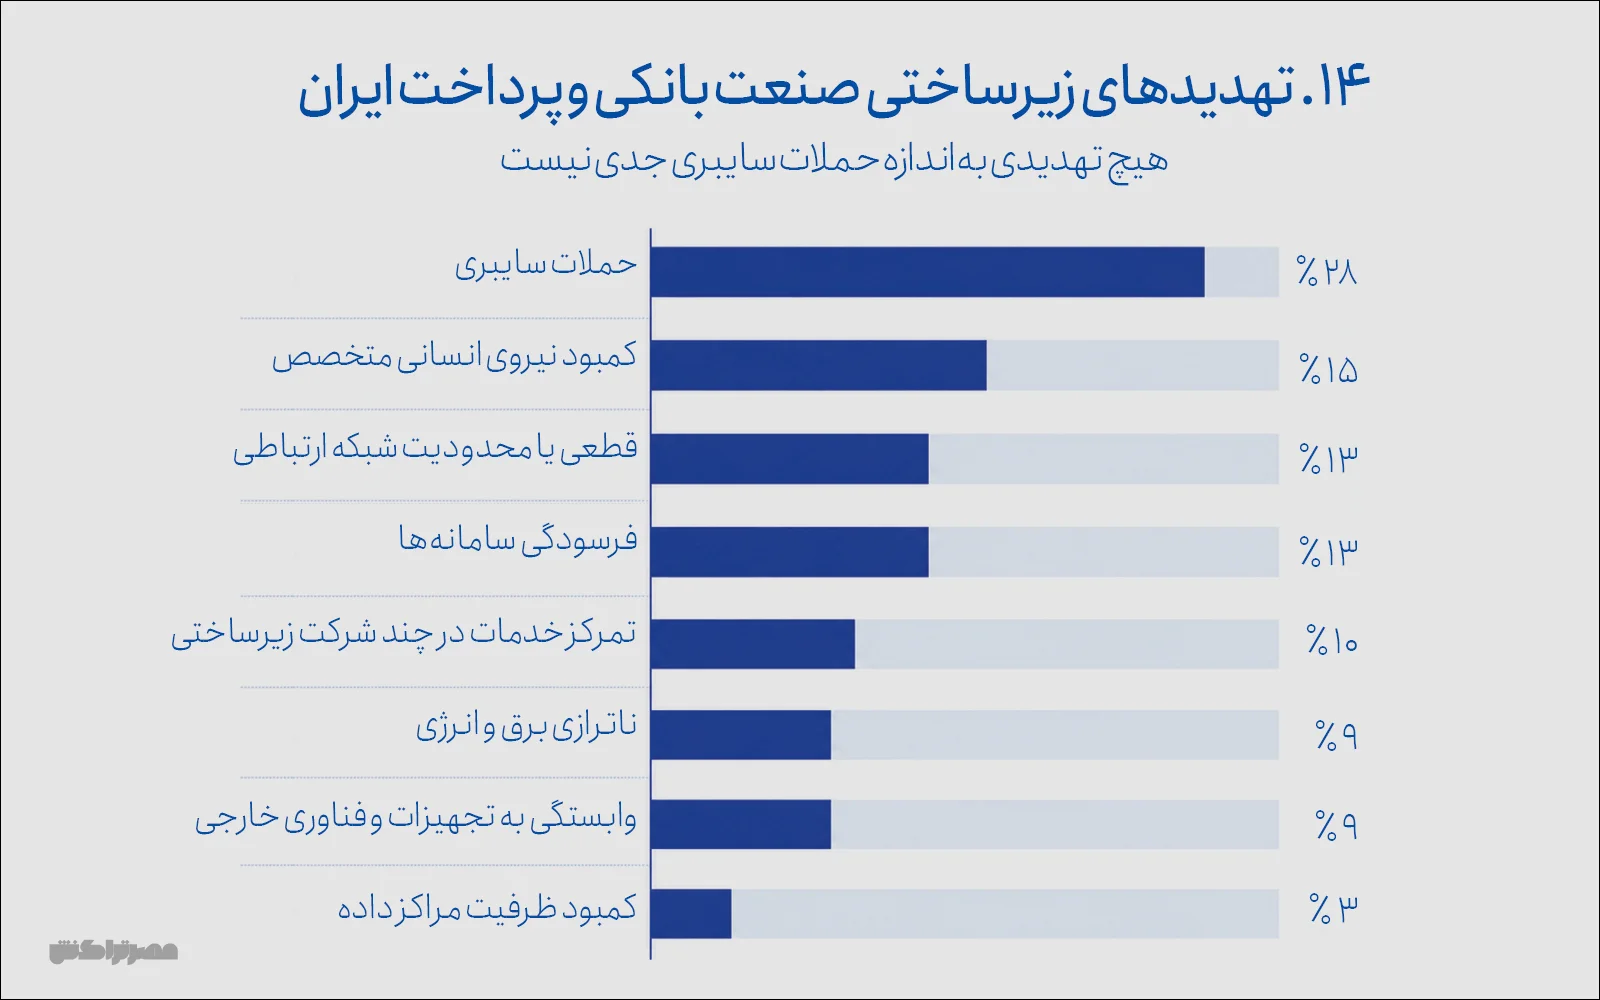
اما وقتی سؤال از «تهدید» به میان می‌آید، تقریباً همه چیز زیر سایه امنیت قرار می‌گیرد. حملات سایبری با ۲۸ درصد از مجموع انتخاب‌ها، با فاصله بزرگ‌ترین تهدید زیرساختی صنعت بانکی و پرداخت کشور شناخته شده است. کمبود نیروی انسانی متخصص ۱۵ درصد از انتخاب‌ها را دارد و قطعی یا محدودیت شبکه ارتباطی و فرسودگی سامانه‌ها نیز هرکدام ۱۳ درصد را به خود اختصاص داده‌اند.

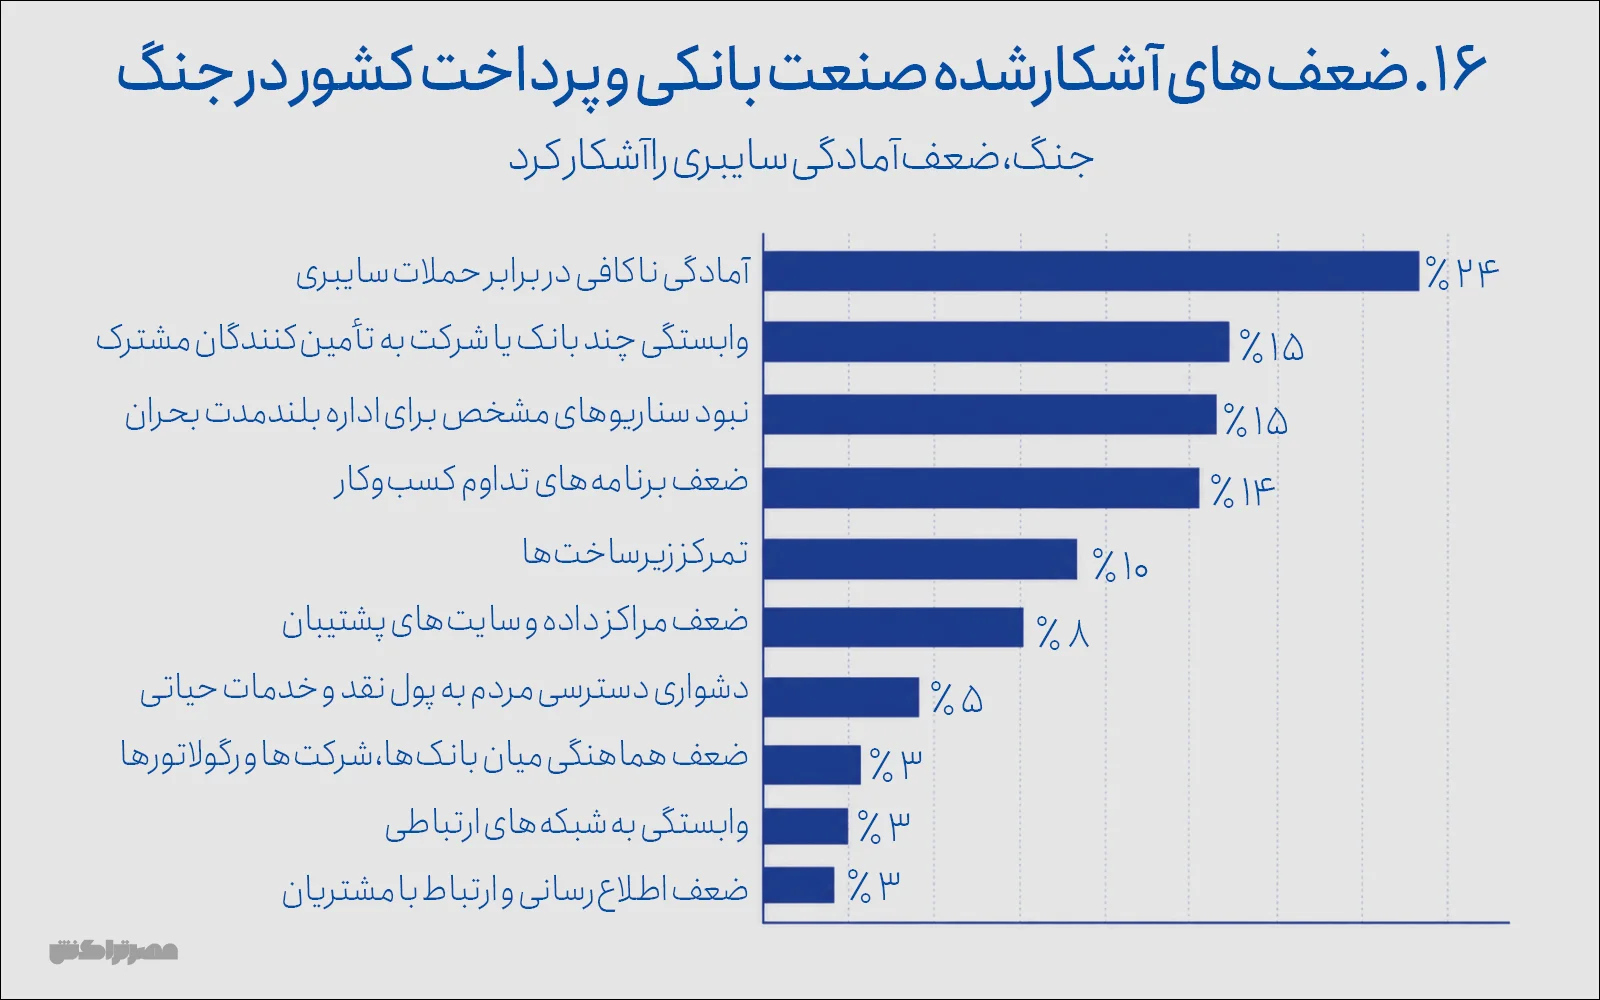
تجربه جنگ در یک سال گذشته نیز همین آسیب‌پذیری را عیان کرده است. «آمادگی ناکافی در برابر حملات سایبری» با ۲۴ درصد از مجموع انتخاب‌ها مهم‌ترین ضعف آشکارشده در صنعت بانکی و پرداخت کشور بوده و پس از آن وابستگی چند بانک یا شرکت به تأمین‌کنندگان مشترک و نبود سناریوهای مشخص برای اداره بلندمدت بحران، هرکدام با ۱۵ درصد قرار گرفته‌اند. ضعف برنامه‌های تداوم کسب‌وکار نیز ۱۴ درصد از انتخاب‌ها را به خود اختصاص داده است.

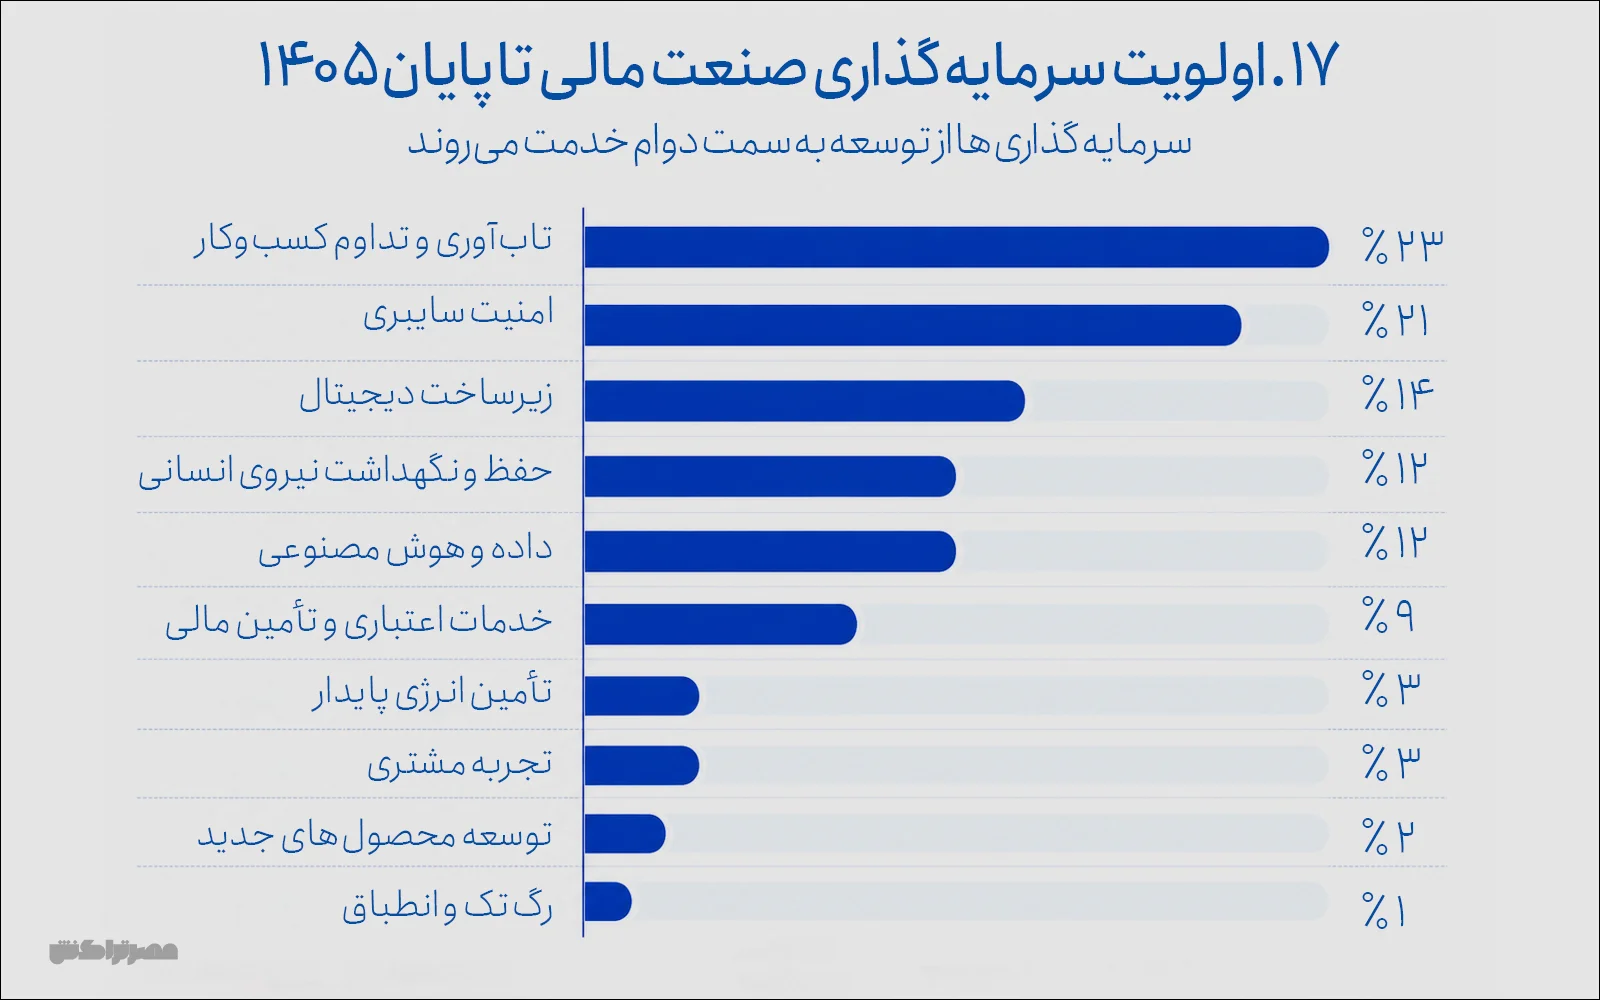
طبیعی است که همین نگرانی به بودجه و سرمایه‌گذاری‌ها هم منتقل شده باشد. تاب‌آوری و تداوم کسب‌وکار با ۲۳ درصد از مجموع انتخاب‌ها در صدر اولویت‌های سرمایه‌گذاری صنایع بانکی و پرداخت کشور تا پایان سال جاری قرار گرفته و امنیت سایبری با ۲۱ درصد گزینه دوم است. زیرساخت دیجیتال با ۱۴ درصد و حفظ و نگهداشت نیروی انسانی و داده و هوش مصنوعی هرکدام با ۱۲ درصد در ادامه قرار دارند. تجربه مشتری تنها ۳ درصد و توسعه محصولات جدید ۲ درصد از انتخاب‌ها را به خود اختصاص داده‌اند.

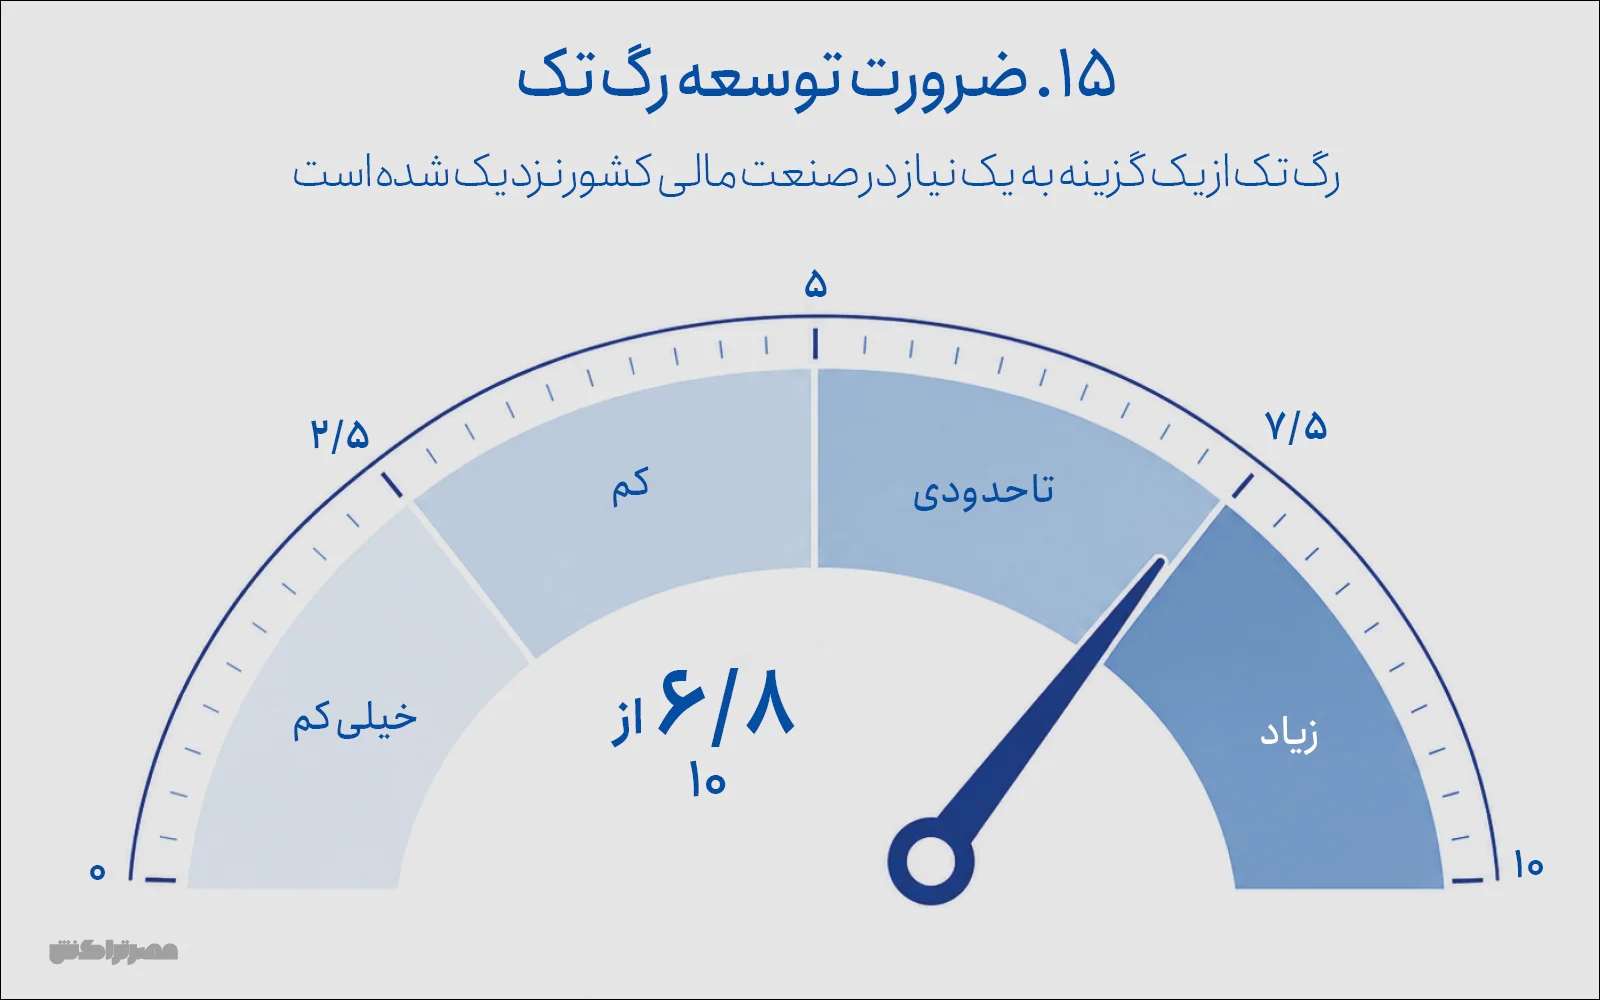
یک شکاف قابل‌توجه نیز در مورد رگ‌تک دیده می‌شود. در پاسخ به پرسش درباره ضرورت توسعه رگ‌تک تا پایان ۱۴۰۵، میانگین امتیاز پاسخ‌دهندگان ۶.۸ از ۱۰ بوده است. با این حال، وقتی صحبت از اولویت‌های سرمایه‌گذاری به میان می‌آید، «رگ‌تک و انطباق» تنها یک درصد از مجموع انتخاب‌ها را به خود اختصاص می‌دهد. این فاصله نشان می‌دهد مدیران، ضرورت توسعه رگ‌تک را پذیرفته‌اند، اما در شرایطی که مسائل فوری‌تری پیش روی صنعت قرار دارد، منابع و بودجه‌ها ابتدا به سمت امنیت، تداوم کسب‌وکار و زیرساخت هدایت می‌شوند.

پرسش ۱۳درصد از مجموع انتخاب‌ها

فناوری‌های اثرگذار بر صنعت مالی

۰۱۵٪۳۰٪
هوش مصنوعی مولد۲۸٪
اعتبارسنجی مبتنی بر داده۲۶٪
بانکداری باز۱۴٪
امنیت سایبری مبتنی بر هوش مصنوعی۱۴٪
احراز هویت دیجیتال۸٪
تحلیل کلان‌داده۶٪
بلاکچین و دفترکل توزیع‌شده۲٪
پردازش ابری۲٪
رایانش کوانتومی۰٪
نمودار اصلی گزارش نمودار اصلی پرسش ۱۳: فناوری‌های اثرگذار بر صنعت مالی
پرسش ۱۴درصد از مجموع انتخاب‌ها

بزرگ‌ترین تهدیدهای زیرساختی

۰۱۵٪۳۰٪
حملات سایبری۲۸٪
کمبود نیروی انسانی متخصص۱۵٪
قطعی یا محدودیت شبکه ارتباطی۱۳٪
فرسودگی سامانه‌ها۱۳٪
تمرکز خدمات در چند شرکت زیرساختی۱۰٪
ناترازی منابع انرژی۹٪
وابستگی به تجهیزات و فناوری خارجی۹٪
کمبود ظرفیت مراکز داده۳٪
نمودار اصلی گزارش نمودار اصلی پرسش ۱۴: بزرگ‌ترین تهدیدهای زیرساختی
پرسش ۱۶درصد از مجموع انتخاب‌ها

جنگ چه ضعف‌هایی را آشکار کرد؟

۰۱۵٪۳۰٪
آمادگی ناکافی در برابر حملات سایبری۲۴٪
وابستگی به تأمین‌کنندگان مشترک۱۵٪
نبود سناریو برای اداره بلندمدت بحران۱۵٪
ضعف برنامه‌های تداوم کسب‌وکار۱۴٪
تمرکز زیرساخت‌ها۱۰٪
ضعف مراکز داده و سایت‌های پشتیبان۸٪
دشواری دسترسی به پول نقد و خدمات حیاتی۵٪
ضعف هماهنگی بانک‌ها، شرکت‌ها و رگولاتورها۳٪
وابستگی به شبکه‌های ارتباطی۳٪
ضعف اطلاع‌رسانی و ارتباط با مشتریان۳٪
نمودار اصلی گزارش نمودار اصلی پرسش ۱۶: جنگ چه ضعف‌هایی را آشکار کرد؟
پرسش ۱۷درصد از مجموع انتخاب‌ها

سرمایه‌گذاری به کدام سمت می‌رود؟

۰۱۵٪۳۰٪
تاب‌آوری و تداوم کسب‌وکار۲۳٪
امنیت سایبری۲۱٪
زیرساخت دیجیتال۱۴٪
حفظ و نگهداشت نیروی انسانی۱۲٪
داده و هوش مصنوعی۱۲٪
خدمات اعتباری و تأمین مالی۹٪
تأمین انرژی پایدار۳٪
تجربه مشتری۳٪
توسعه محصولات جدید۲٪
رگ‌تک و انطباق۱٪
نمودار اصلی گزارش نمودار اصلی پرسش ۱۷: سرمایه‌گذاری به کدام سمت می‌رود؟
پرسش ۱۵میانگین امتیاز؛ مقیاس ۱ تا ۱۰

ضرورت توسعه رگ‌تک

۶٫۸از ۱۰
۰۱۰

با وجود این ارزیابی از ضرورت رگ‌تک، سهم «رگ‌تک و انطباق» در اولویت‌های سرمایه‌گذاری فقط ۱٪ است.

نمودار اصلی گزارش نمودار اصلی پرسش ۱۵: ضرورت توسعه رگ‌تک
۰۷انرژی / چشم‌انداز ۱۴۰۵

انرژی دیگر
مسئله حاشیه‌ای نیست

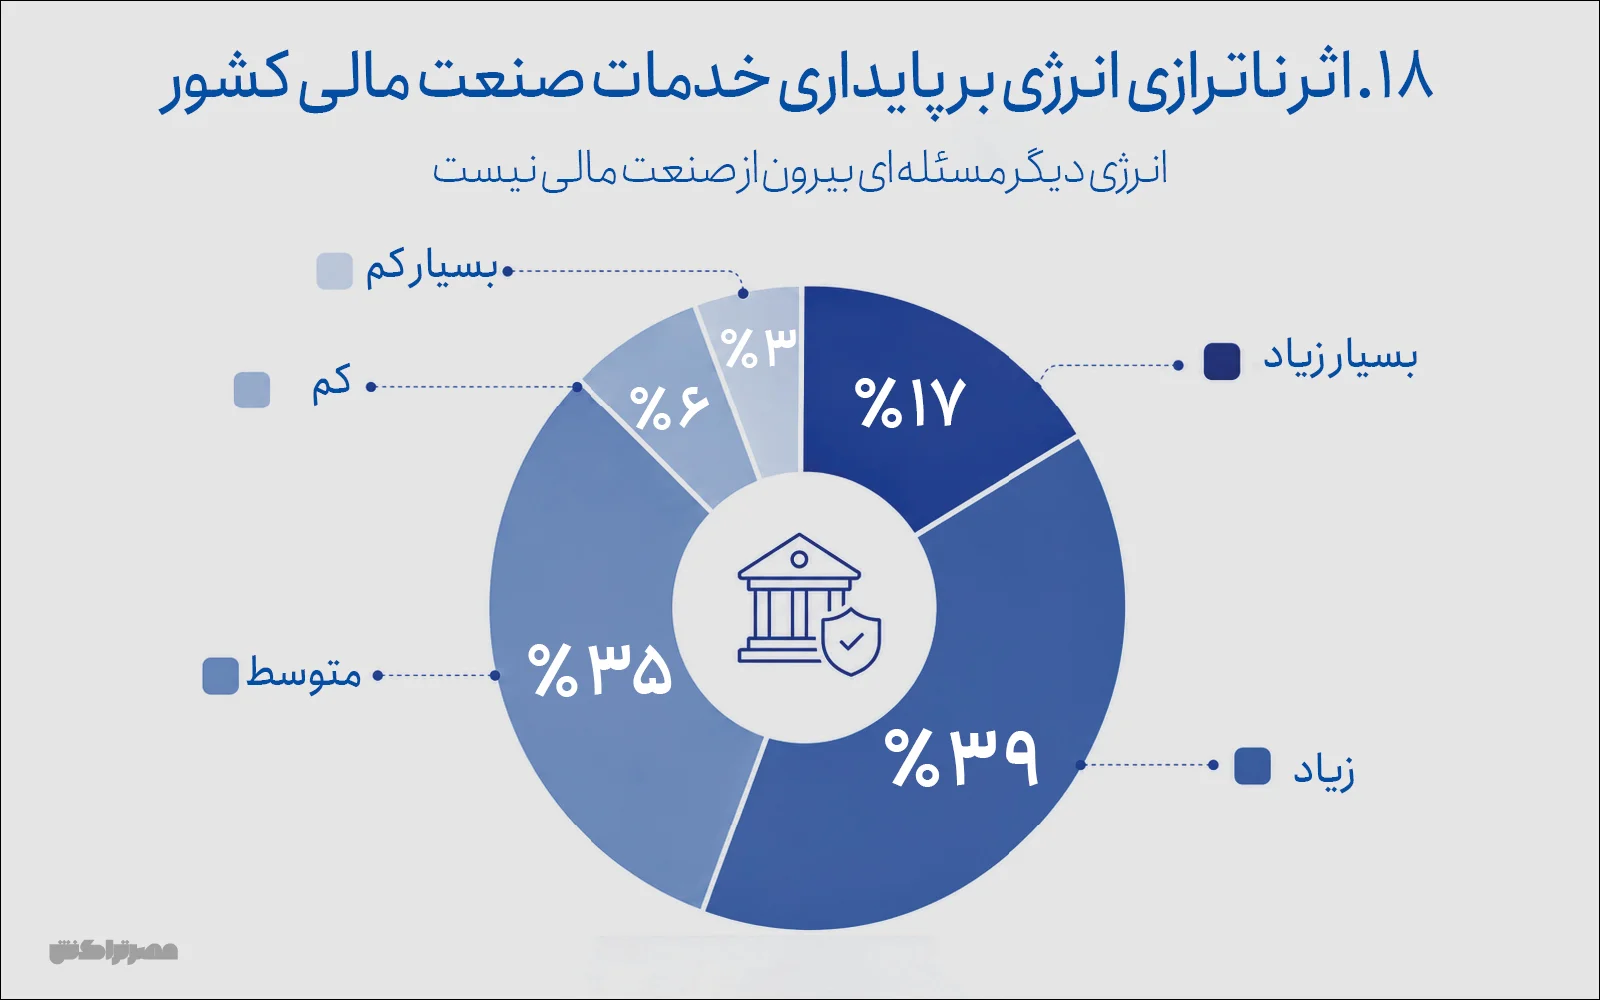
ریسک انرژی نیز در نتایج نظرسنجی از حاشیه این صنعت بیرون آمده است. ۱۷ درصد تأثیر ناترازی انرژی بر پایداری خدمات صنعت مالی تا پایان سال جاری را «بسیار زیاد» و ۳۹ درصد «زیاد» دانسته‌اند؛ یعنی در مجموع ۵۶ درصد پاسخ‌دهندگان اثر بالایی برای آن قائل‌اند. ۳۵ درصد نیز اثر آن را متوسط ارزیابی کرده‌اند و تنها ۹ درصد گزینه کم یا بسیار کم را انتخاب کرده‌اند.

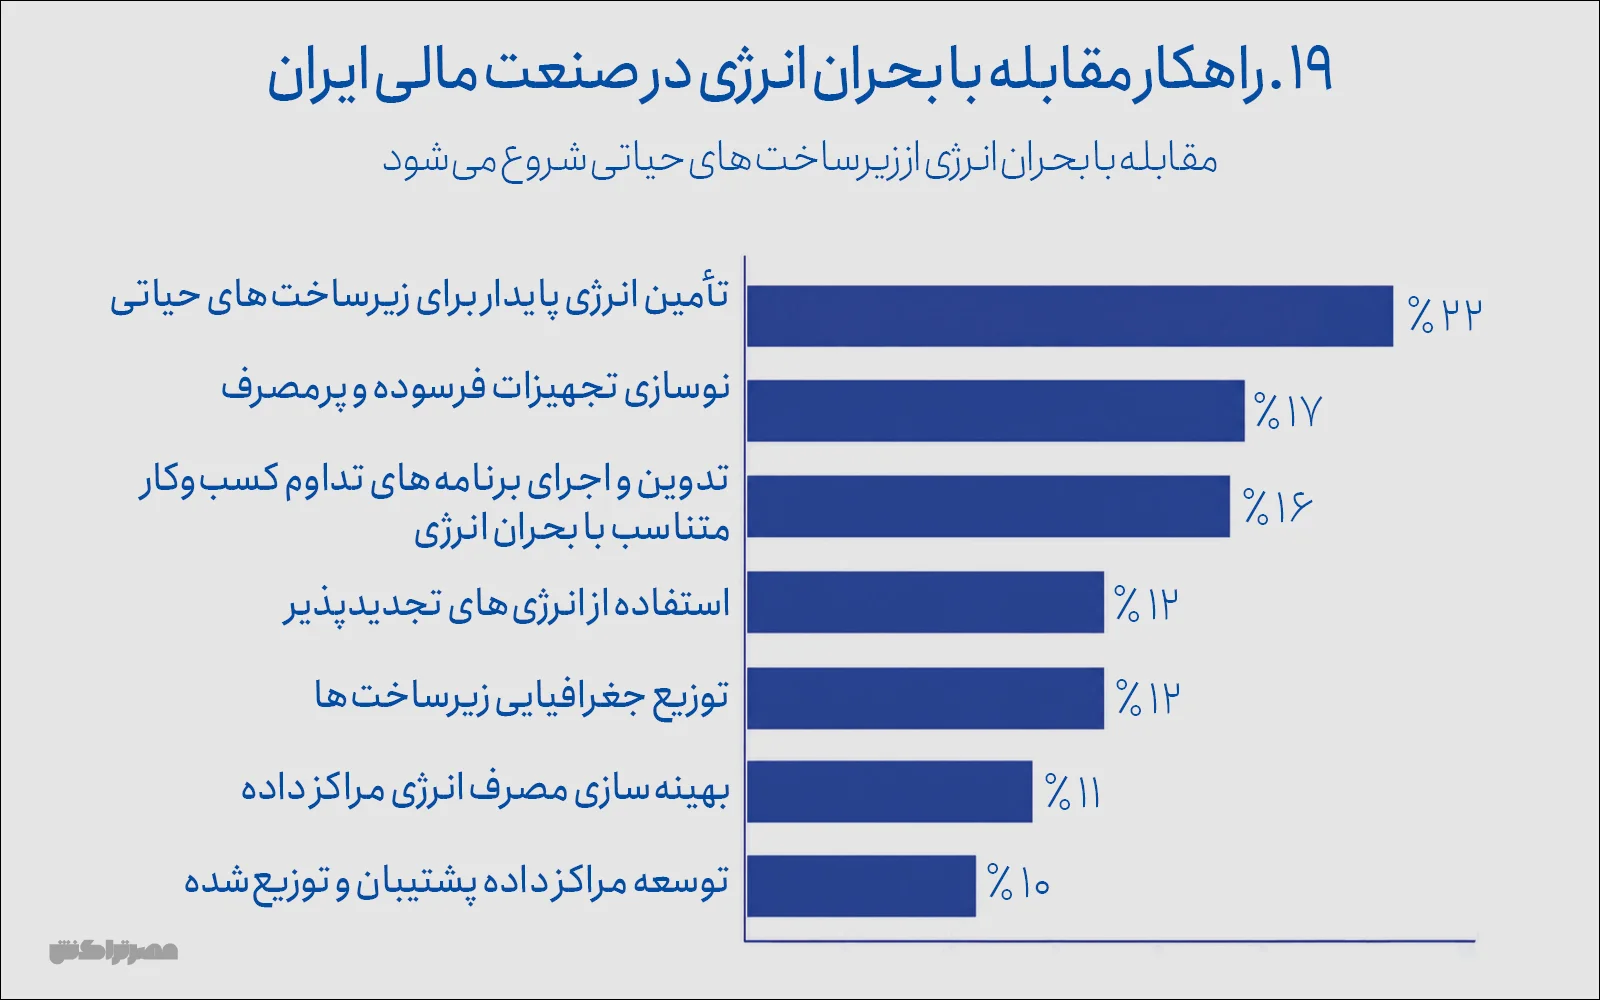
راه‌حل مورد نظر مدیران نیز در این خصوص بیش از هر چیز عملیاتی است. تأمین انرژی پایدار برای زیرساخت‌های حیاتی با ۲۲ درصد از مجموع انتخاب‌ها در رتبه نخست قرار دارد. نوسازی تجهیزات فرسوده و پرمصرف با ۱۷ درصد و تدوین و اجرای برنامه‌های تداوم کسب‌وکار متناسب با بحران انرژی با ۱۶ درصد در رتبه‌های بعدی‌اند.

پرسش ۱۸درصد پاسخ‌دهندگان

اثر ناترازی انرژی بر پایداری خدمات

۵۶٪اثر زیاد یا بسیار زیاد
  • بسیار زیاد۱۷٪
  • زیاد۳۹٪
  • متوسط۳۵٪
  • کم۶٪
  • بسیار کم۳٪
نمودار اصلی گزارش نمودار اصلی پرسش ۱۸: اثر ناترازی انرژی بر پایداری خدمات
پرسش ۱۹درصد از مجموع انتخاب‌ها

راهکارهای مقابله با بحران انرژی

۰۱۵٪۳۰٪
تأمین انرژی پایدار زیرساخت‌های حیاتی۲۲٪
نوسازی تجهیزات فرسوده و پرمصرف۱۷٪
برنامه تداوم کسب‌وکار برای بحران انرژی۱۶٪
استفاده از انرژی‌های تجدیدپذیر۱۲٪
توزیع جغرافیایی زیرساخت‌ها۱۲٪
بهینه‌سازی مصرف انرژی مراکز داده۱۱٪
توسعه مراکز داده پشتیبان و توزیع‌شده۱۰٪
نمودار اصلی گزارش نمودار اصلی پرسش ۱۹: راهکارهای مقابله با بحران انرژی
۰۸بانکداری سبز / چشم‌انداز ۱۴۰۵

بانکداری سبز؛
هنوز در حاشیه

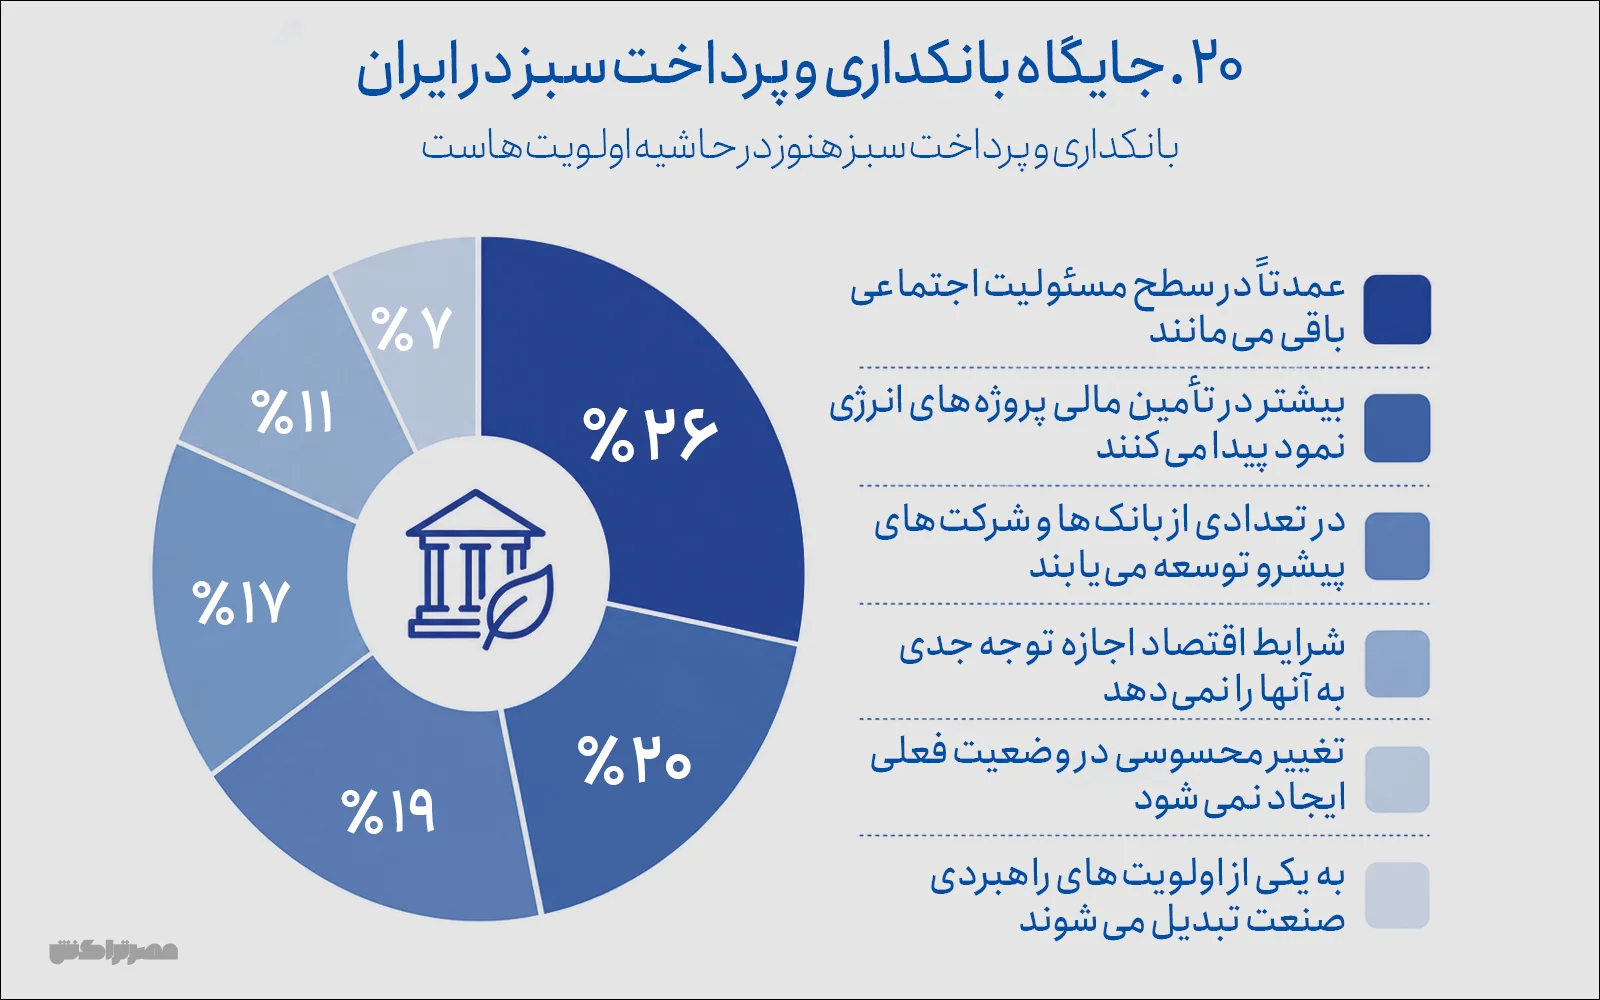
با این همه، بحران انرژی هنوز الزاماً به توسعه بانکداری و پرداخت سبز در کشور تبدیل نشده است. فقط ۷ درصد پاسخ‌دهندگان انتظار دارند بانکداری و پرداخت سبز تا پایان ۱۴۰۵ به یکی از اولویت‌های راهبردی صنعت مالی کشور تبدیل شود. بیشترین سهم، ۲۶ درصد، معتقدند این موضوع عمدتاً در سطح مسئولیت اجتماعی باقی خواهد ماند. ۲۰ درصد انتظار دارند نمود آن بیشتر در تأمین مالی پروژه‌های انرژی باشد و ۱۹ درصد توسعه آن را محدود به تعدادی از بانک‌ها و شرکت‌های پیشرو می‌دانند.

پرسش ۲۰درصد پاسخ‌دهندگان

بانکداری و پرداخت سبز در چه جایگاهی است؟

۷٪انتظار تبدیل به اولویت راهبردی
  • عمدتاً در سطح مسئولیت اجتماعی۲۶٪
  • بیشتر در تأمین مالی پروژه‌های انرژی۲۰٪
  • محدود به بانک‌ها و شرکت‌های پیشرو۱۹٪
  • شرایط اقتصاد مانع توجه جدی۱۷٪
  • بدون تغییر محسوس۱۱٪
  • تبدیل به یک اولویت راهبردی۷٪
نمودار اصلی گزارش نمودار اصلی پرسش ۲۰: بانکداری و پرداخت سبز در چه جایگاهی است؟
۰۹تصمیم بعدی / چشم‌انداز ۱۴۰۵

پیش از توسعه،
از تداوم خدمت مطمئن شویم

در بخش پایانی این نظرسنجی، از مدیران خواسته شد این‌بار نه با انتخاب گزینه‌های ازپیش‌تعیین‌شده، بلکه با پاسخ‌های تشریحی به دو پرسش جواب دهند: مهم‌ترین تصمیمی که بانک‌ها و شرکت‌های پرداخت باید پیش از وقوع بحران بعدی بگیرند چیست و تصویر آنها از صنعت مالی ایران در پایان ۱۴۰۵ چگونه است؟ پاسخ‌ها، جزئیات متفاوتی دارند، اما در یک نقطه به یکدیگر نزدیک می‌شوند: صنعت مالی پیش از آنکه به فکر توسعه بیشتر باشد، باید مطمئن شود در بحران بعدی همچنان قادر به ادامه خدمت است.

در پاسخ به پرسش نخست، «تاب‌آوری عملیاتی» و «تداوم کسب‌وکار» پرتکرارترین مضمون‌ها هستند. شماری از مدیران بر این باورند که بانک‌ها و شرکت‌های پرداخت باید از مدیریت واکنشی بحران فاصله بگیرند و از پیش مشخص کنند کدام خدمات حیاتی تحت هیچ شرایطی نباید متوقف شوند. تعریف حداقل سطح خدمت در زمان بحران، شناسایی نقاط شکست یکتا، طراحی سناریوهای مشخص برای قطعی ارتباطات و برق، ایجاد زیرساخت‌های جایگزین و توزیع‌شده و برگزاری رزمایش‌های دوره‌ای، از جمله راهکارهایی است که در پاسخ‌ها بارها به آنها اشاره شده است. در یکی از پاسخ‌ها حتی بر ضرورت طراحی «Degraded Mode» تأکید شده؛ وضعیتی که در آن، بانک‌ها و شرکت‌های پرداخت هنگام بحران بتوانند خدمات اصلی را هرچند با سطحی محدودتر، همچنان در اختیار مشتری قرار دهند.

پاسخ مدیران به پرسش دوم، یعنی پیش‌بینی وضعیت صنعت در پایان ۱۴۰۵، تصویر یکدستی ارائه نمی‌دهد و همین اختلاف نظر شاید خود یکی از مهم‌ترین یافته‌های این بخش باشد. در برخی پاسخ‌ها، آینده صنعت با عباراتی مانند «دیجیتال‌تر»، «تاب‌آورتر»، «فناورانه‌تر» و «متمرکزتر» توصیف شده و رشد اعتباردهی دیجیتال، لندتک، کیف پول، خدمات مبتنی بر داده و هوش مصنوعی از روندهای محتمل سال عنوان شده است. برخی نیز انتظار دارند همکاری میان بانک، بیمه، بورس و فین‌تک بیشتر شود و حرکت به سمت اکوسیستم‌های مالی یکپارچه سرعت بگیرد.

در سوی دیگر، خوش‌بینی چندانی نسبت به شرایط کلان وجود ندارد. تداوم تورم، رشد نرخ ارز، تحریم، دشواری تأمین مالی، ناترازی‌های بانکی و احتمال تکرار بحران‌هایی مشابه سال ۱۴۰۴ در بخش دیگری از پاسخ‌ها برجسته است. یکی از مدیران معتقد است سناریوی محتمل‌تر، ادامه فشارهای اقتصادی و ناترازی‌های عمیق بانکی است که هرگونه بهبود را «محدود و موقتی» خواهد کرد؛ مدیری دیگر نیز پیش‌بینی کرده است بیشتر بازیگران در چنین شرایطی حفظ ثبات و بقا را بر توسعه ترجیح دهند. حتی در یکی از پاسخ‌ها، صنعت پایان ۱۴۰۵ «دیجیتال‌تر، متمرکزتر و درعین‌حال شکننده‌تر» توصیف شده است.

در مجموع، پاسخ‌های تشریحی همان پیامی را تقویت می‌کنند که در نتایج کمی نظرسنجی نیز دیده می‌شود: مدیران انتظار ندارند ۱۴۰۵ سال توسعه بی‌دردسر صنعت مالی باشد. نوآوری، اعتبار و هوش مصنوعی همچنان در دستور کار خواهند بود، اما موفقیت بیش از گذشته به توان ادامه خدمت در شرایط اختلال وابسته می‌شود. در این تصویر، بانک یا شرکت پرداخت موفق الزاماً بازیگری نیست که قابلیت‌های بیشتری عرضه کند؛ بازیگری است که در شرایطی که همه‌چیز طبق برنامه پیش نمی‌رود، بتواند همچنان کار کند، تصمیم بگیرد و اعتماد مشتری را حفظ کند.

از پاسخ‌های تشریحی مدیران

بحران بعدی را
پیش از وقوع تمرین کنیم.

  1. خدمات حیاتی را مشخص کنیم

    حداقل سطح خدمتی که نباید متوقف شود، از پیش تعریف شود.

  2. نقاط شکست یکتا را بشناسیم

    زیرساخت جایگزین، پشتیبان و توزیع‌شده طراحی شود.

  3. برای برق و ارتباطات سناریو داشته باشیم

    برنامه اداره بلندمدت بحران و رزمایش‌های دوره‌ای تدوین شود.

  4. خدمت محدود، اما برقرار بماند

    در حالت کاهش سطح خدمت (Degraded Mode)، خدمات اصلی همچنان در دسترس باشند.

آیا قواعد بازی در حال تغییر است؟

بازیگر موفق،
بازیگری است که ادامه می‌دهد.

نوآوری، اعتبار و هوش مصنوعی همچنان در دستور کارند؛
اما موفقیت، بیش از گذشته به توان ادامه خدمت در شرایط اختلال وابسته است.

مطالعه گزارش در عصر تراکنش ↗
عصر تراکنش

رسانه مدیران فناوری‌های مالی ایران

منبع متن و داده‌ها: نظرسنجی عصر تراکنش، شماره ۱۰۷
نویسنده: مینا حاجی · انتشار: ۲۲ شهریور ۱۴۰۵

نمودارهای تعاملی بازطراحی شده‌اند؛ تصویر اصلی هر نمودار زیر همان نمودار در دسترس است.
درصدها با مقادیر منتشرشده حفظ شده‌اند و بدون تغییر مقیاس معنایی نمایش داده می‌شوند.

بازگشت به بالا ↑