در شماره ۵ تا ۱۱ سپتامبر ۲۰۲۶، اکونومیست پرونده جلد خود را به جنسن هوانگ و شرکتی اختصاص داده که ظرف چند سال از یک سازنده پردازندههای گرافیکی به یکی از مهمترین بازیگران اقتصاد جهانی تبدیل شده است. روی جلد این شماره، تصویر هوانگ با عنوان «جادوگر سیلیکون» و زیرتیتر «جنسن هوانگ، انویدیا و آینده هوش مصنوعی» آمده است.
سه مطلب این پرونده سه وجه متفاوت از داستان انویدیا را روایت میکنند: مطلب اول میپرسد آیا هوانگ در حال ساختن آینده هوش مصنوعی است یا حبابی شبیه دوران داتکام؛ گزارش دوم نشان میدهد انویدیا چگونه با صدها میلیارد دلار تضمین، سرمایهگذاری و تعهد مالی عملاً به «بانک مرکزی هوش مصنوعی» بدل شده؛ و گزارش سوم تصویری از خود جنسن هوانگ ارائه میدهد؛ مدیری که در تایوان مثل یک ستاره موسیقی دنبال میشود، با تأمینکنندگان مانند یک دیپلمات رفتار میکند، درون شرکت مدیری سختگیر است و حالا در میانه رقابت ژئوپلیتیکی آمریکا، چین و تایوان قرار گرفته است.
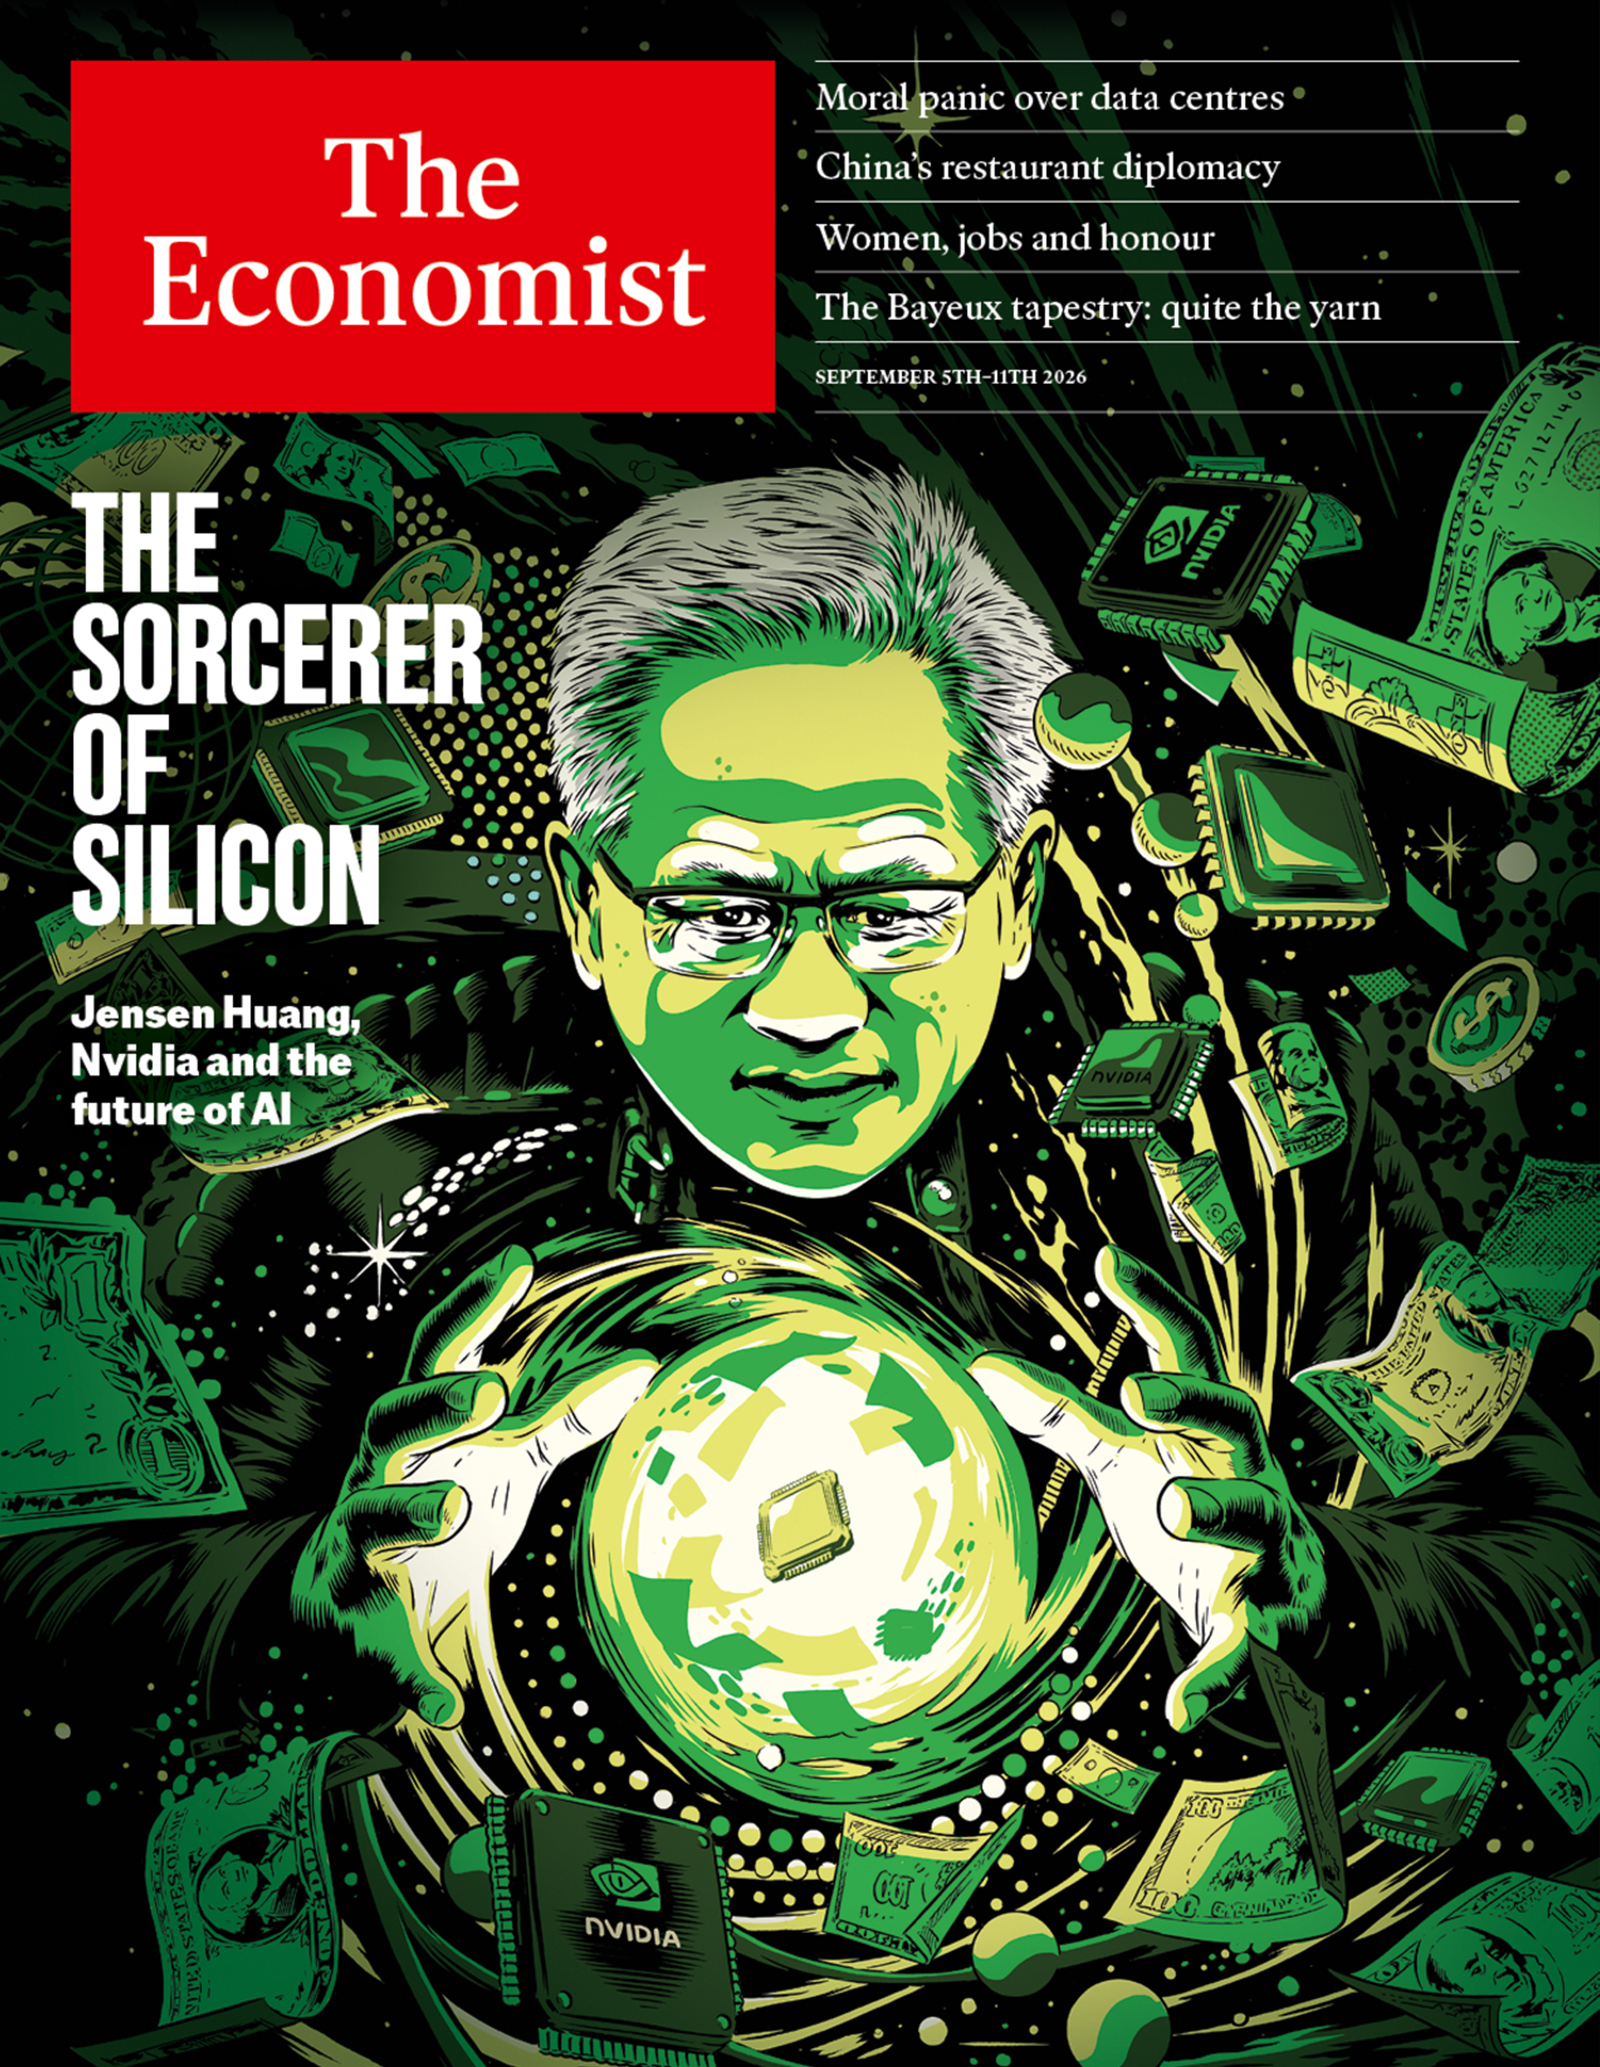
بخش اول؛ جادوگر سیلیکون
انویدیا در سال ۱۹۹۳ نام خود را از واژه لاتین «حسادت» گرفت. امروز، این غول آمریکایی حقیقتاً حسادت بسیاری را برمیانگیزد. تقاضای سیریناپذیر جهانی برای واحدهای پردازش گرافیکی یا GPUهای این شرکت، تراشههایی که بخش بزرگی از محاسبات هوش مصنوعی را ممکن میکنند، انویدیا را با ارزشی حدود ۵.۴ تریلیون دلار به باارزشترین شرکت جهان تبدیل کرده است. سال آینده ممکن است این شرکت به سودآورترین شرکت جهان نیز تبدیل شود و ۳۷۰ میلیارد دلار سود خالص به دست آورد. برخی برآوردها نیز نشان میدهد فروش سالانه آن تا سال ۲۰۲۹ میتواند به یک تریلیون دلار برسد.
جنسن هوانگ، مدیرعامل انویدیا، جادوگری است که در قلب رونق هوش مصنوعی ایستاده است. قیمت سهام شرکت او نسبت به زمان عرضه چتجیپیتی در اواخر سال ۲۰۲۲ چهارده برابر شده است. ۱۰ شرکت بورسی بزرگ پیشتاز موج هوش مصنوعی اکنون ۴۰ درصد ارزش شاخص S&P 500 را تشکیل میدهند و سهم انویدیا بهتنهایی ۸ درصد است. برخلاف اپل و تسلا که گوشی هوشمند و خودرو تولید میکنند، انویدیا تقریباً یک شرطبندی خالص روی هوش مصنوعی است.
وقتی جادوگر متهم به شعبدهبازی میشود
اما برخی هوانگ را به معنای نگرانکنندهتری نیز جادوگر میدانند: نه کسی که آینده را خلق میکند، بلکه شعبدهبازی که حبابی خطرناک را باد میکند. انویدیا از طریق مجموعهای از معاملات به ارزش یک تریلیون دلار، پول نقد یا تضمینهایی در اختیار مالکان مراکز داده و آزمایشگاههای هوش مصنوعی قرار میدهد تا بتوانند GPUهای این شرکت را خریداری کنند.
همین نقش باعث شده برخی انویدیا را «بانک هوش مصنوعی» بنامند. منتقدان معتقدند مهندسی مالی این شرکت شباهتهایی نگرانکننده با «تأمین مالی از سوی فروشنده (Vendor Financing)» در دوران جنون داتکام در سالهای ۲۰۰۰ و ۲۰۰۱ دارد؛ زمانی که شرکتهایی مانند سیسکو با تأمین مالی مشتریان خود، فروش تجهیزات شبکه را افزایش میدادند. سقوط آن رونق در نهایت به رکود اقتصادی منجر شد.
بااینحال اکونومیست معتقد است با نگاه دقیقتر، بخش بزرگی از این نگرانیها توجیه چندانی ندارد. اگر شرط انویدیا روی هوش مصنوعی درست از آب درآید، این سرمایهگذاریها میتوانند پذیرش این فناوری را سرعت دهند و بهرهوری و سطح زندگی را افزایش دهند. اگر هم شکست بخورند، هزینه اصلی بر دوش سهامداران انویدیا خواهد بود. به تعبیر اکونومیست، سرمایهداری اصولاً قرار است همینطور کار کند.
البته رونق داتکام و رونق هوش مصنوعی شباهتهای ناخوشایندی دارند: یک فناوری تازه و هیجانانگیز، بازار سهام بهشدت صعودی و مدیران فناوری که بیشازحد به خود مطمئناند. صعود انویدیا نیز آنقدر سریع بوده که هنوز بسیاری حتی تلفظ درست نام شرکت را نمیدانند. شرکتی که زمانی تراشه برای بازیهای ویدیویی و استخراج رمزارز میفروخت، حالا به یکی از پایههای اقتصاد تبدیل شده است.
شباهت ترسناک انویدیا و سیسکو
داستان تا حدی یادآور سیسکو است؛ شرکتی که در سال ۲۰۰۰ برای مدتی کوتاه باارزشترین شرکت جهان شد. همانطور که فروش روتر و سوئیچ سیسکو بر فرض رشد نمایی ترافیک وب استوار بود، درآمد GPUهای انویدیا نیز بر تداوم تقاضای عظیم برای توکنهای مورد پردازش مدلهای هوش مصنوعی تکیه دارد.
سیسکو درباره تقاضای نهایی اشتباه نکرده بود؛ اشتباه آن در زمانبندی بود و همین شکاف به سقوط داتکام کمک کرد. امروز نیز پرسش دشوار، سرعت پذیرش هوش مصنوعی است. اگر استفاده سنگین مهندسان نرمافزار از Claude را کنار بگذاریم، کاربرد عمومی هوش مصنوعی همچنان در مراحل ابتدایی است.
اگر این استفاده بهسرعت افزایش پیدا نکند، ممکن است درست همان زمانی که فروش انویدیا سقوط میکند، مشتریان شرکت از تضمینهایش استفاده کنند. از آنجا که هیچکس مطمئن نیست GPUها با چه سرعتی ارزش خود را از دست میدهند، تراشههای مستعملی که انویدیا در چنین شرایطی دوباره تملک کند، حتی ممکن است ارزش چندانی نداشته باشند.
بزرگترین مشتریان انویدیا، رقبای آینده آن هستند
بخشی از «جادوی مالی» انویدیا ماهیتی دفاعی نیز دارد. تازهترین GPUهای شرکت دیگر بازار را بدون رقیب در اختیار ندارند. حدود نیمی از درآمد انویدیا از هایپراسکیلرهای آمریکایی، یعنی شرکتهای بسیار بزرگ ارائهدهنده زیرساخت و خدمات ابری مانند آمازون، گوگل، متا و مایکروسافت، به دست میآید و همین شرکتها اکنون تراشههای اختصاصی خودشان را طراحی میکنند.
سهم تراشههای هوش مصنوعی غیرانویدیا از بازار از ۲۶ درصد در سال ۲۰۲۳ به ۳۸ درصد رسیده است. اکونومیست همچنین اشاره میکند انویدیا زمانی بیش از یکپنجم فروش خود را صرف تحقیق و توسعه میکرد، اما اکنون این سهم به کمتر از یکدهم رسیده است.
اندازه تعهدات مالی شرکت هم در نگاه اول ترسناک به نظر میرسد. مورگان استنلی برآورد کرده است که مجموع مواجهه اعتباری انویدیا، یعنی بدهی نسبتاً محدود خودش بهعلاوه حمایتهای مالی از مشتریان، تا ابتدای ۲۰۲۹ به ۲۰۰ میلیارد دلار برسد. «بدهی سایه» شرکت ممکن است در ادامه به ۳۰۰ میلیارد دلار یا بیشتر برسد. این رقم آنقدر بزرگ است که در حال حاضر فقط شش بانک بزرگ آمریکا بدهی بیشتری دارند.
تفاوت بزرگ با داتکام؛ انویدیا واقعاً پول درمیآورد
بااینحال تفاوت انویدیا با بازیگران دوران داتکام از شباهتهایشان مهمتر است. ترازنامه انویدیا بهطرز استثنایی قدرتمند است. شرکت ۹۹ میلیارد دلار وجه نقد در اختیار دارد و همچنان پول بیشتری تولید میکند. فروش سالانه آن در هر یک از سه سال گذشته تقریباً دو برابر شده و حاشیه سود ناخالص از کمتر از ۶۰ درصد به ۷۵ درصد رسیده است.
جایگاه هوانگ اکنون با ایلان ماسک رقابت میکند؛ اما درحالیکه شرکتهای ماسک یا پول نقد چندانی تولید نمیکنند، مانند تسلا، یا مقدار زیادی از آن را مصرف میکنند، مانند اسپیسایکس، انویدیا امسال حدود ۲۰۰ میلیارد دلار جریان نقدی ایجاد خواهد کرد.
همین موضوع تفاوتی اساسی با سیسکو ایجاد میکند. سیسکو برای تأمین مالی مشتریانش از بدهی استفاده میکرد؛ انویدیا میتواند با پول نقد خودش از معاملات مشتریان GPU پشتیبانی کند. حتی اگر تعهدات شرکت فعال شوند و جریان نقدی آن از سال آینده دیگر رشد نکند، تا سال ۲۰۲۸ باز هم میزان اهرم مالی انویدیا از همه شرکتهای غیرمالی S&P 500 بهجز ۳۹ شرکت کمتر خواهد بود. سود نیز باید حدود ۶۰ درصد از آن سطح کاهش پیدا کند تا رتبه اعتباری انویدیا از درجه سرمایهگذاری خارج شود.
هوش مصنوعی دیگر یک وعده بدون درآمد نیست
از سوی دیگر، تقاضا برای هوش مصنوعی خیالی نیست؛ تفاوتی مهم با بسیاری از محبوبهای بیدرآمد دوران داتکام. فروش Anthropic از پنج میلیارد دلار در سهماهه نخست به ۱۱.۵ میلیارد دلار در سهماهه دوم جهش کرده است و احتمالاً OpenAI فاصله زیادی با آن ندارد. هایپراسکیلرها نیز در حال ثبت درآمدهای مستقیم از هوش مصنوعی هستند.
در مجموع، هوش مصنوعی احتمالاً سالانه حدود ۱۵۰ میلیارد دلار برای صنعت فناوری آمریکا درآمد ایجاد میکند؛ رقمی که چند سال پیش عملاً صفر بود. البته هنوز فاصله عظیمی با ۲.۵ تریلیون دلار درآمد لازم برای پوشش مخارج سرمایهای هوش مصنوعی دارد، اما سرعت رشد بالاست.
هوانگ میگوید مشکل تقاضا نیست، زیرساخت است
از نگاه هوانگ، بزرگترین مانع انقلاب هوش مصنوعی کمبود تقاضا نیست، بلکه کمبود زیرساخت است. بازارهای مالی سرمایه موردنیاز برای ساخت این زیرساختها را در مقیاس لازم فراهم نمیکنند، بنابراین انویدیا خودش دست به کار شده و تأمین مالی ارائه میکند.
انویدیا در درک موازنه ریسک و بازده این سرمایهگذاریها مزیت دارد. این شرط آنقدر بزرگ است که میتواند بر اقتصاد اثر بگذارد، اما همچنان یک شرط کارآفرینانه است. هر شرکتی که بهجای بازگرداندن پول نقد به سهامداران، آن را دوباره سرمایهگذاری میکند، در واقع شرط میبندد که میتواند عملکردی بهتر از بازار داشته باشد. اساساً شرکتها برای انجام همین شرطهای متمرکز وجود دارند؛ اگر سرمایهگذاران به تنوع نیاز دارند، خودشان میتوانند پرتفویشان را متنوع کنند.
هوانگ نیز در این قمار تنها نیست. همان هایپراسکیلرهایی که پیش از صعود انویدیا از موفقترین شرکتهای جهان بودند، روی همین آینده شرط بستهاند. برخی از بزرگترین نامهای والاستریت هم همین کار را میکنند. یک ماه پیش از انتشار این شماره، گلدمن ساکس، بلکراک، بلکاستون و دیگران همراه انویدیا وارد ابتکاری ۵۰۰ میلیارد دلاری برای مراکز داده شدند.
سهامداران هوانگ هم هنوز برای خروج هجوم نبردهاند. اگر همه آنها اشتباه کرده باشند، پول خودشان در خطر است. اگر هم درست گفته باشند، عصر هوش مصنوعی شاید کمی زودتر از آنچه تصور میشد از راه برسد.
بخش دوم؛ بانک مرکزی هوش مصنوعی
رسیدن انویدیا به ارزش یک تریلیون دلار ۳۰ سال طول کشید. رسیدن از یک تریلیون به دو تریلیون دلار فقط ۹ ماه زمان برد. کمتر از دو سال بعد، ارزش شرکت از مرز پنج تریلیون دلار عبور کرد و اکنون حدود ۵.۴ تریلیون دلار میارزد. انتظار میرود فروش این شرکت در سال آینده تقریباً دو برابر شود و برخی تحلیلگران پیشبینی میکنند درآمد سالانه انویدیا تا ۲۰۲۹ به یک تریلیون دلار برسد.
اما رشد خیرهکننده انویدیا فقط محصول تراشهسازی نیست. هوانگ برای افزایش تقاضا سراغ مهندسی مالی هم رفته است. در میانه اوت، انویدیا پذیرفت پشتوانه مالی یا تعهد حمایتیای تا سقف ۱۰۵ میلیارد دلار برای یک مرکز داده عظیم در اوهایو فراهم کند؛ مرکزی که قرار است تعداد بسیار زیادی از تراشههای این شرکت را به کار گیرد.
یک هفته قبلتر نیز شرکت برنامهای را اعلام کرده بود که با همکاری شش مؤسسه بزرگ والاستریت، بیش از ۵۰۰ میلیارد دلار سرمایه برای زیرساخت هوش مصنوعی بسیج کند. انویدیا این کار را از طریق تضمین ارزش تجهیزاتی انجام میدهد که به چنین پروژههایی میفروشد و ممکن است در بعضی سرمایهگذاریها تا یکچهارم کل هزینه را تضمین کند. در ماه ژوئیه نیز روش دیگری را برای کمک به تأمین مالی مراکز داده مشتریان معرفی کرد: اگر درآمد آنها به اهداف تعیینشده نرسد، انویدیا کسری درآمد را جبران میکند.
چرا انویدیا را «بانک مرکزی هوش مصنوعی» مینامند؟
این پرسش مهم است، چون تعهدات مالی انویدیا هم بسیار بزرگاند و هم با سرعت رشد میکنند. طی سه سال گذشته، شرکت بیش از ۷۰ میلیارد دلار برای سرمایهگذاری در استارتاپها تعهد داده و حدود ۳۰۰ میلیارد دلار حمایت مالی برای مشتریان خود فراهم کرده است.
همین موضوع باعث شده بعضیها انویدیا را «بانک مرکزی هوش مصنوعی» بنامند؛ زیرا نقشی محوری در تأمین مالی کل این صنعت پیدا کرده است. چنین حمایتی میتواند، همانطور که هوانگ میگوید، رشد صنعت را سریعتر کند، اما ریسکهای قابلتوجهی هم دارد.
مشتریانی که آرامآرام از انویدیا مستقل میشوند
بخشی از مهندسی مالی انویدیا واکنشی است به تبدیل بزرگترین مشتریان شرکت به رقبای آن. هایپراسکیلرها، یعنی غولهای ارائهدهنده زیرساخت و خدمات ابری در مقیاس بسیار بزرگ مانند آمازون، گوگل، متا و مایکروسافت، تقریباً نیمی از درآمد انویدیا را تأمین میکنند. پیشبینی شده این شرکتها امسال حدود ۸۰۰ میلیارد دلار، عمدتاً در زیرساخت هوش مصنوعی، سرمایهگذاری کنند.
اما بیشتر آنها طراحی تراشههای اختصاصی را آغاز کردهاند و همین موضوع خرید آیندهشان از انویدیا را زیر سؤال میبرد. تراشههای اختصاصی برای هایپراسکیلرها بسیار ارزانترند و فقط حدود یکپنجم تا یکسوم محصولات انویدیا هزینه دارند. از آنجا که این شرکتها میتوانند تراشهها را دقیقاً برای نرمافزار خود طراحی کنند، این تراشهها در برخی وظایف حتی عملکرد بهتری دارند.
مشکل دیگر برای انویدیا این است که بعضی از این شرکتها تراشههایشان را فقط برای مصرف داخلی تولید نمیکنند. گوگل بخشی از پردازندههای تخصصی خود را به Anthropic فروخته و آمازون نیز انتظار دارد کسبوکار تراشه اختصاصیاش به منبع درآمد قابلتوجهی تبدیل شود.
Bloomberg Intelligence پیشبینی میکند تراشههای اختصاصی بهتدریج سهم انویدیا را کاهش دهند و تا پایان دهه حدود ۵۰ درصد بازار پردازندههای مورد استفاده در هوش مصنوعی را در اختیار بگیرند؛ در مقایسه با حدود ۴۰ درصد در سال جاری.
به همین دلیل انویدیا باید برای رشد به سراغ مشتریان دیگری برود. شرکت در حال جذب دولتهایی است که میخواهند زیرساخت هوش مصنوعی داخلی بسازند، شرکتهایی که مراکز داده اختصاصی ایجاد میکنند و «نئوکلاودها»؛ شرکتهایی که ظرفیت محاسباتی موردنیاز هوش مصنوعی را به مشتریان اجاره میدهند.
ساخت یک مرکز داده هوش مصنوعی چقدر خرج دارد؟
چنین پروژههایی سرمایه اولیه عظیمی میخواهند. یک مرکز داده یکگیگاواتی از همان نوعی که آزمایشگاههای بزرگ هوش مصنوعی استفاده میکنند، حدود نیممیلیون تراشه دارد. مؤسسه Bernstein برآورد میکند تجهیز چنین مرکزی با تازهترین سختافزار انویدیا حدود ۴۷ میلیارد دلار هزینه دارد که دوپنجم آن فقط هزینه تراشههاست.
طبق گزارش اکونومیست، انویدیا قصد دارد قیمت جدیدترین پردازندههایش را بیش از ۱۵ درصد بالا ببرد و افزایش شدید هزینه تراشههای حافظه را که یکی از اجزای مهم این محصولاتاند، دلیل آن اعلام کرده است.
هایپراسکیلرها برای تأمین مالی این مخارج مشکل چندانی ندارند. آنها معمولاً با جریان نقدی عظیم خود هزینه مراکز داده جدید را تأمین میکنند و با افزایش مخارج، به استقراض هم روی آوردهاند. چهار شرکت از این گروه در سالهای ۲۰۲۵ و ۲۰۲۶ بیش از ۲۰۰ میلیارد دلار اوراق بدهی منتشر کردهاند.
از آنجا که این شرکتها رتبه اعتباری در درجه سرمایهگذاری دارند، هزینه استقراضشان پایین است. نئوکلاودهای تازهکار همان نیاز سرمایهای را دارند اما درآمد چندانی ندارند، بنابراین با هزینه بسیار بیشتری وام میگیرند. Alphabet، شرکت مادر گوگل، در نوامبر ۲.۷۵ میلیارد دلار اوراق قرضه ۵۰ساله با نرخ سود سالانه ۵.۷ درصد منتشر کرد؛ درحالیکه نرخ وام ۲.۶ میلیارد دلاری CoreWeave در ژوئیه تقریباً دو برابر بود. «بانک انویدیا» دقیقاً میخواهد این شکاف در هزینه تأمین مالی را کاهش دهد.
«تسهیل کیفی» انویدیا
اکونومیست این بخش را با عنوان «Qualitative Easing» نامگذاری کرده؛ بازی زبانی با مفهوم «تسهیل کمی» یا Quantitative Easing در سیاست پولی.
یکی از ابزارهای انویدیا خرید سهام استارتاپهایی است که یا خودشان مشتری تراشهها خواهند بود یا بهطور غیرمستقیم تقاضا برای آنها را افزایش میدهند. سال گذشته شرکت حدود ۹۰ سرمایهگذاری از این نوع انجام داد؛ تقریباً دو برابر دو سال قبل. در سال جاری نیز تا زمان انتشار گزارش بیش از ۶۰ سرمایهگذاری دیگر را پذیرفته بود.
برخی از این سرمایهگذاریها با هدف گسترش «مدلهای وزنباز (Open-Weight)» انجام میشوند؛ مدلهایی که کاربران میتوانند وزنهای آنها را دریافت و متناسب با نیازشان تغییر دهند. این مدلها با محصولات اختصاصی شرکتهایی مانند Anthropic،OpenAI و گوگل تفاوت دارند که کاربران معمولاً از طریق سرویسهای اشتراکی به آنها دسترسی پیدا میکنند و سازوکار داخلی آنها نیز در اختیار کاربر قرار نمیگیرد.
در اوت، انویدیا توافق کرد شش میلیارد دلار برای مجوز نرمافزار Poolside، استارتاپ سازنده مدلهای هوش مصنوعی برنامهنویسی، پرداخت کند و یک میلیارد دلار دیگر نیز برای خرید سهام آن بپردازد. اکونومیست مینویسد شرکت همچنین طبق گزارشها برای خرید Hugging Face، پلتفرم میزبان مدلهای وزنباز، به مبلغ ۱۲.۹ میلیارد دلار توافق کرده است. منطق پشت این سرمایهگذاریها روشن است: هرچه محصولات و شرکتهای هوش مصنوعی مستقل از هایپراسکیلرها بیشتر شوند، تقاضای بیشتری برای تراشههای انویدیا ایجاد میشود.
وقتی انویدیا درآمد مشتری را هم تضمین میکند
انویدیا اما دیگر فقط در شرکتهای هوش مصنوعی سرمایهگذاری نمیکند و مستقیماً به آنها برای تأمین مالی پروژههای بزرگ نیز کمک میکند. اوایل ژوئیه، طرحی را معرفی کرد که براساس آن درآمد نئوکلاودها از مراکز داده جدید را تا یک کف مشخص تضمین میکند.
جزئیات قراردادها متفاوت است، اما معمولاً تا شش سال ادامه دارند. در این دوره انویدیا متعهد میشود ظرفیت محاسباتی یا همان compute را با قیمت معینی خریداری کند. اگر نئوکلاود بتواند ظرفیت موردنظر را با قیمتی بالاتر در بازار بفروشد، انویدیا بخشی از مابهالتفاوت را دریافت میکند.
این پشتوانه باعث میشود درآمد آینده نئوکلاودها قابلپیشبینیتر شود و در نتیجه بتوانند بدهی موردنیاز برای ساخت مراکز داده را با هزینه کمتری تأمین کنند. نتیجه نهایی نیز افزایش تقاضا برای پردازندههای انویدیاست.
Sharon AI، یک نئوکلاود استرالیایی، انتظار دارد از پشتوانهای در حدود ۴.۹ میلیارد دلار برای استقرار حدود ۴۰ هزار تراشه انویدیا استفاده کند. Firmus، نئوکلاود دیگری، قصد دارد تا ۱۷۰ هزار تراشه بخرد.
دن نیشبال از SemiAnalysis معتقد است چنین سازوکارهایی لزوماً قرار نیست ویژگی دائمی این صنعت باشند؛ بلکه برای وامدهندگان «زمان میخرند» تا نسبت به تأمین مالی چنین پروژههایی اطمینان بیشتری پیدا کنند.
انویدیا هم سرمایهگذار است، هم فروشنده، هم مشتری
اما ترکیب این اشکال مختلف حمایت، شبکهای بسیار پیچیده از تعهدات ساخته است. CoreWeave نمونه خوبی است. انویدیا با پرداخت بیش از دو میلیارد دلار، ۱۱ درصد از سهام این نئوکلاود را در اختیار دارد. CoreWeave میخواهد تا سال ۲۰۳۰ بیش از پنج گیگاوات ظرفیت مرکز داده مبتنی بر تراشههای انویدیا بسازد.
انویدیا نیز پذیرفته است در صورت نیاز تا سال ۲۰۳۲ حداکثر ۶.۳ میلیارد دلار برای ظرفیت بلااستفاده CoreWeave هزینه کند. بهعبارت دیگر، انویدیا بهطور همزمان سرمایهگذار، تأمینکننده و مشتری CoreWeave است.
۱.۵ میلیون پردازنده در یک پروژه
انویدیا برای آزمایشگاههای بزرگ هوش مصنوعی نیز سراغ ساختارهای مالی خلاقانه رفته است؛ شرکتهایی که به حجم عظیمی از ظرفیت محاسباتی نیاز دارند، اما همزمان با خروج نقدی سنگینی مواجهاند.
مرکز داده عظیمی که انویدیا در اوهایو از آن پشتیبانی میکند، متعلق به SB Energy، زیرمجموعه سافتبانک، است و OpenAI مستأجر آن خواهد بود. انویدیا ضمانتهایی برای اجاره زمین و ساختمان و همچنین قرارداد خرید برق پروژه ارائه میکند. در مقابل، این مرکز داده از ۱.۵ میلیون پردازنده انویدیا استفاده خواهد کرد و انتظار میرود در طول عمر پروژه چند دوره ارتقای سختافزاری نیز انجام شود.
حتی Anthropic، که تراشه از آمازون و گوگل میخرد، از این شبکه بیرون نمانده است. این شرکت از طریق مجموعهای پیچیده از توافقها، طبق گزارشها قراردادی ۳۵ میلیارد دلاری برای اجاره ظرفیت رایانش ابری از Lambda امضا کرده است؛ نئوکلاودی که انویدیا در آن سهام دارد. Lambda نیز از تأسیساتی استفاده میکند که Hut 8 در حال توسعه آن است و انویدیا کل ظرفیت آن را اجاره کرده بود و احتمالاً بخش بزرگی از آن را دوباره واگذار کرده است.
انویدیا همزمان بهدنبال جذب سرمایه مؤسسات مالی بزرگ است. مشارکت ۵۰۰ میلیارد دلاری آن با شرکتهای والاستریت قرار است سرمایهگذاران نهادی، از صندوقهای ثروت ملی گرفته تا شرکتهای بیمه و صندوقهای بازنشستگی، را جذب کند. این سرمایهگذاران، نهادها یا ساختارهای سرمایهگذاری مستقلی را تأمین مالی خواهند کرد که سختافزار انویدیا میخرند، زیرساخت میسازند و ظرفیت محاسباتی میفروشند.
اگر همه تضمینها فعال شوند چه اتفاقی میافتد؟
انویدیا حدود ۲۵ میلیارد دلار سرمایهگذاری سهامی آینده وعده داده و حدود ۳۳ میلیارد دلار بدهی دارد. تعهدات بالقوه آن در برابر مشتریان نیز به حدود ۳۰۰ میلیارد دلار میرسد، اما چون فقط در شرایط نامساعد فعال میشوند، در ترازنامه شرکت دیده نمیشوند. از این رقم، ۱۰۵ میلیارد دلار به تضمین مرکز داده OpenAI، تا ۱۲۵ میلیارد دلار به مشارکت والاستریت و حدود ۶۷ میلیارد دلار به سایر تعهدات حمایتی مربوط است.
تقریباً قطعی است که انویدیا هیچگاه مجبور نخواهد شد کل این تضمینها را بپردازد. تعهدات در طول سالهای متعدد توزیع شدهاند و نمیتوانند همزمان سررسید شوند. پشتوانه پیشنهادی مرکز داده OpenAI، برای مثال، از سال ۲۰۲۸ آغاز میشود و ۲۰ سال ادامه دارد. اگر OpenAI اجاره را نپردازد، انویدیا میتواند مستأجر دیگری پیدا کند و میزان مواجهه مالی خود را بهشدت کاهش دهد.
مهمتر اینکه منابع مالی خود انویدیا فعلاً آنقدر قوی است که بتواند چنین تعهداتی را تحمل کند. مورگان استنلی برآورد میکند مجموع بدهی و تعهدات بدهیمانند انویدیا، یا آنچه این بانک «all-in debt» مینامد، با بهاثر درآمدن تضمینها از ۵۳ میلیارد دلار در اوایل سال آینده به ۲۰۰ میلیارد دلار در ابتدای ۲۰۲۹ برسد.
در مقابل، شرکت ۹۹ میلیارد دلار وجه نقد و اوراق بهادار نقدشونده دارد و کسبوکارش امسال حدود ۲۰۰ میلیارد دلار وجه نقد ایجاد خواهد کرد. در شرایط فعلی، فقط یک سقوط فاجعهبار که همه تضمینهای انویدیا را فعال کند و تقریباً تمام سود شرکت را از بین ببرد، میتواند آن را با خطری جدی مواجه کند.
اما اگر تعهدات همچنان افزایش پیدا کنند، تصویر میتواند تغییر کند. اندی لی از CreditSights نگران است که انویدیا همچنان «پدال را فشار دهد» تا جایی که «چیزی بشکند». SemiAnalysis نیز برآورد میکند انویدیا به ازای هر ۱۰۰ مگاوات ظرفیت مرکز داده تحت برنامه پشتوانه نئوکلاودها، حدود ۵.۹ میلیارد دلار تضمین میپذیرد. اگر این برنامه توسعه پیدا کند، مواجهه ناشی از همین ابتکار بهتنهایی میتواند تا پایان ۲۰۲۸ به ۱۷۵ میلیارد دلار برسد.
انویدیا در این بازی تنها نیست
انویدیا تنها شرکتی نیست که از ابزارهای مالی هرچه پیچیدهتر برای تقویت تقاضای مشتریان استفاده میکند. AMD پیشنهاد داده در ازای قراردادهای بسیار بزرگ خرید تراشه، سهام قابلتوجهی از خود را به OpenAI و متا بفروشد.
گوگل نیز در آوریل کنسرسیومی از شرکتها تشکیل داد تا خرید ۳۵ میلیارد دلار از تراشههایش توسط Anthropic را تأمین مالی کند. Broadcom که این تراشهها را از طرف گوگل توسعه میدهد نیز پذیرفت اگر Anthropic نتواند تعهدات پرداخت خود را انجام دهد، کسری را پوشش دهد.
رقابت برای قفلکردن همزمان فروش و تأمین مالی یک خطر جدی دارد: ممکن است پروژههای سفتهبازانهای ساخته شوند که در شرایط عادی اصلاً موفق به جذب سرمایه نمیشدند.
اگر بازده صنعت کمتر از انتظار باشد یا دیرتر از زمانی که این قراردادهای پیچیده فرض کردهاند محقق شود، نتیجه میتواند انبوهی از تراشههای گرانقیمت و بلااستفاده باشد. هیچ شرکتی به اندازه انویدیا در این شبکه درهمتنیده نیست.
هوانگ میگوید ساخت زیرساخت هوش مصنوعی «با تمام توان» در جریان است. اما پیام نهایی اکونومیست به سهامداران روشن است: هرچه سهم بیشتری از این رونق را تأمین مالی کنند، در صورت فروکشکردن آن نیز سهم بیشتری از هزینه را متحمل خواهند شد.
بخش سوم؛ تب جنسن هوانگ
برای چند روز در ماه ژوئن، تایپه دچار نوعی تب میشود. صدها نفر در گرمای طاقتفرسا بیرون رستورانها جمع میشوند، چون شایعه شده جنسن هوانگ قرار است آنجا غذا بخورد. هر چند دقیقه یک خودروی سیاه عبوری موجی از هیجان ایجاد میکند: شاید هوانگ داخل آن باشد.
مدیرعامل انویدیا، باارزشترین شرکت جهان، هر تابستان برای Computex، بزرگترین کنفرانس سختافزار رایانه در آسیا، به زادگاهش تایوان بازمیگردد. در جریان سفر معمولاً از برنامه رسمی جدا میشود، در دکههای خیابانی غذا میخورد، پیادهروی میکند و با مردم حرف میزند.
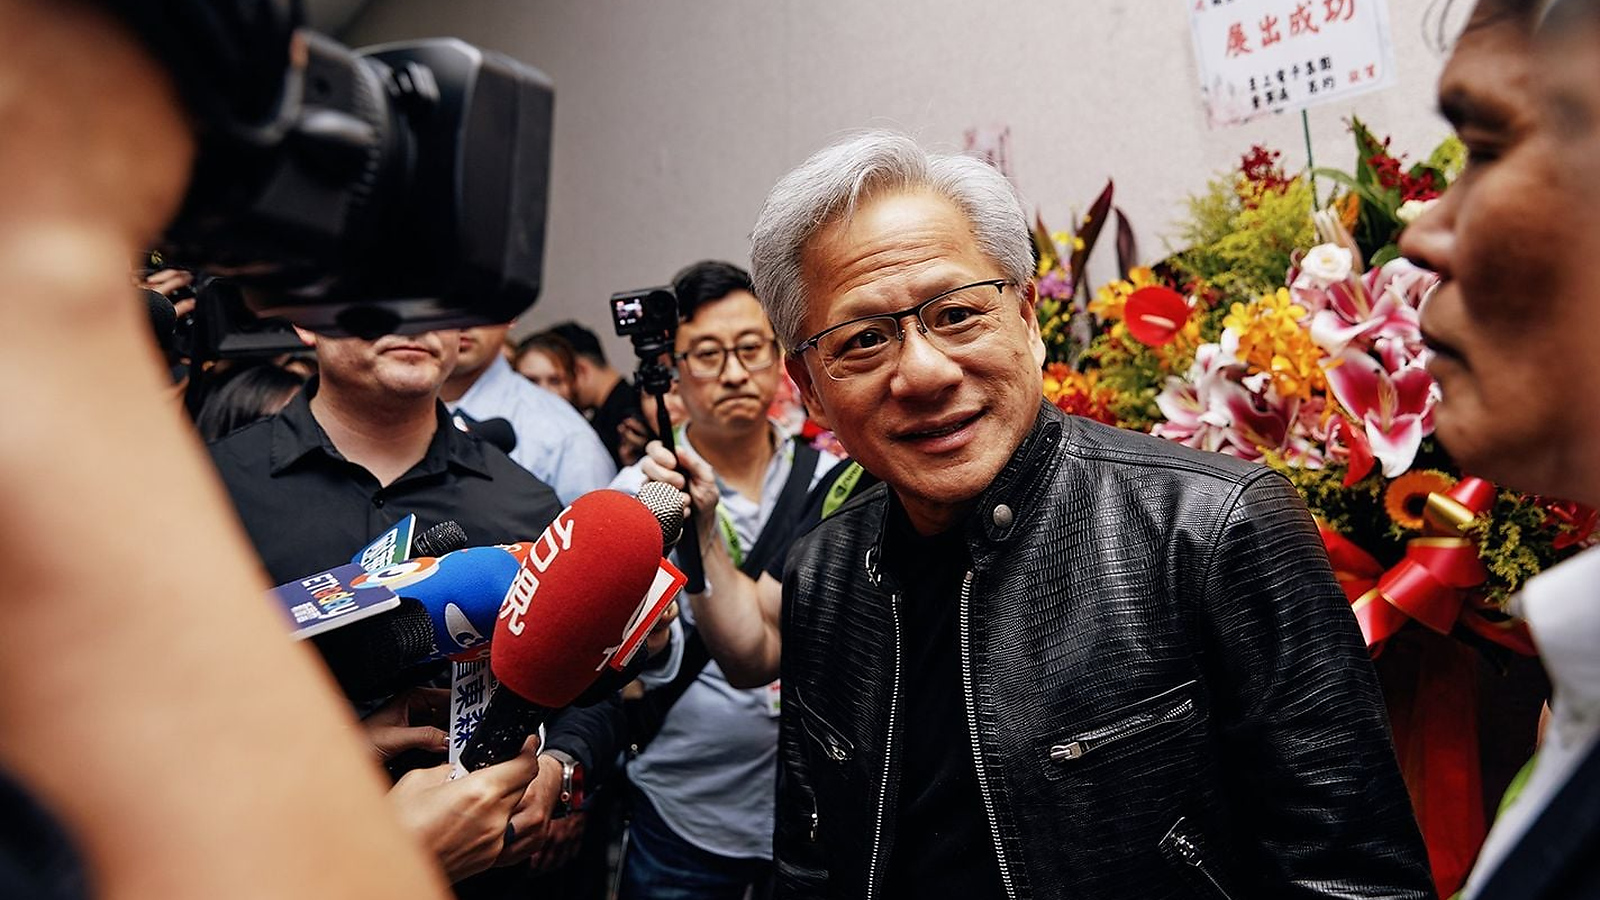
یک شب امسال در بازار شبانه Raohe قدم میزد، دسر ماچا میخورد و با فروشندگان ذرت کبابی شوخی میکرد که اگر اجازه دهند بدون صف جلو برود، شام همه افراد داخل صف را حساب خواهد کرد. انبوه مردم دنبال او حرکت میکردند و امیدوار بودند سلفی، امضا یا چند کلمه شوخی نصیبشان شود. همان شب هوانگ روی کاشی سرویس بهداشتی یک رستوران نوشت « Jensen was here». بلافاصله صف دیگری شکل گرفت؛ مردم میخواستند از این یادگاری جنسن عکس بگیرند.
مدیرعاملی که با ستارههای موسیقی اشتباه گرفته میشود
شب دیگری هوانگ با مدیران چند شرکت فناوری کرهجنوبی به رستوران رفت. به محض پیادهشدن از خودرو، جمعیت با گوشیهای بالاگرفته به سمت او هجوم برد و نیروهای امنیتی برای کنترل جمعیت به زحمت افتادند. مدیران فناوری همراهش سردرگم به نظر میرسیدند؛ انگار تصادفی وارد مراسم اشتباهی شده بودند.
هوانگ اما کاملاً راحت بود. لبخند زد، دست تکان داد و جلوی دوربینها ایستاد. یکی از طرفداران کنار نویسنده گزارش با تحسین گفت: «پوستش خیلی صاف است.» تیشرتها و جاکلیدیهایی با تصویر چهره هوانگ نیز در مرکز همایش فروش بسیار خوبی داشتند.
مردی که در تب طلای هوش مصنوعی بیل میفروشد
در تب طلای هوش مصنوعی، هوانگ همان کسی است که بیل میفروشد. انویدیا، شرکتی که او یکی از بنیانگذارانش است، تراشههای فوققدرتمندی طراحی و عرضه میکند که حدود دوسوم توان محاسباتی هوش مصنوعی جهان را تأمین میکنند.
مدیران بزرگترین شرکتهای فناوری دنیا و دولتهایی که برای ایجاد زیرساخت ملی هوش مصنوعی مسابقه میدهند، برای دسترسی به پردازندههای پرطرفدار انویدیا به هوانگ نزدیک میشوند. بازارها نیز شیفته او هستند؛ گاهی یک تعریف گذرای مدیرعامل کتچرمی انویدیا کافی است تا سهام شرکتی جهش کند
بااینحال این قدرت اقتصادی بهتنهایی تب هوانگ در تایوان، یا همان «Jensanity»، را توضیح نمیدهد. تصور اینکه آمریکاییها برای دیدن مارک زاکربرگ یا سم آلتمن صف بکشند یا تیشرتهایی با چهره آنها بخرند دشوار است. زاکربرگ زمانی هوانگ را «مثل تیلور سوئیفت، اما برای فناوری» توصیف کرده بود.
چرا تایوان اینقدر جنسن هوانگ را دوست دارد؟
بخشی از این شور از شیفتگی تایوانیها به یک قهرمان محلی میآید. هوانگ در این جزیره به دنیا آمده و بعداً به آمریکا مهاجرت کرده و اکنون بزرگترین داستان موفقیت تجاری تایوان به حساب میآید.
او همچنین برای صنعت الکترونیک تایوان روابطعمومی بینالمللی کمنظیری ایجاد کرده و این جزیره را «کانون انقلاب هوش مصنوعی» مینامد. بخش عمده تراشههای پیشرفته جهان را یک شرکت تایوانی، Taiwan Semiconductor Manufacturing Company یا TSMC تولید میکند.
تایوان را تنها شمار محدودی از دولتها بهعنوان کشوری مستقل به رسمیت میشناسند و سیاستمداران این جزیره امیدوارند نقش حیاتی آن در رونق هوش مصنوعی برایش نوعی قدرت نرم ایجاد کند. چنین قدرتی برای تایوان اهمیت زیادی دارد؛ رفتار هرچه تهاجمیتر چین باعث شده امنیت جزیره تا حد زیادی به تمایل دیگر کشورها، بهویژه آمریکا، برای دفاع از آن وابسته باشد.
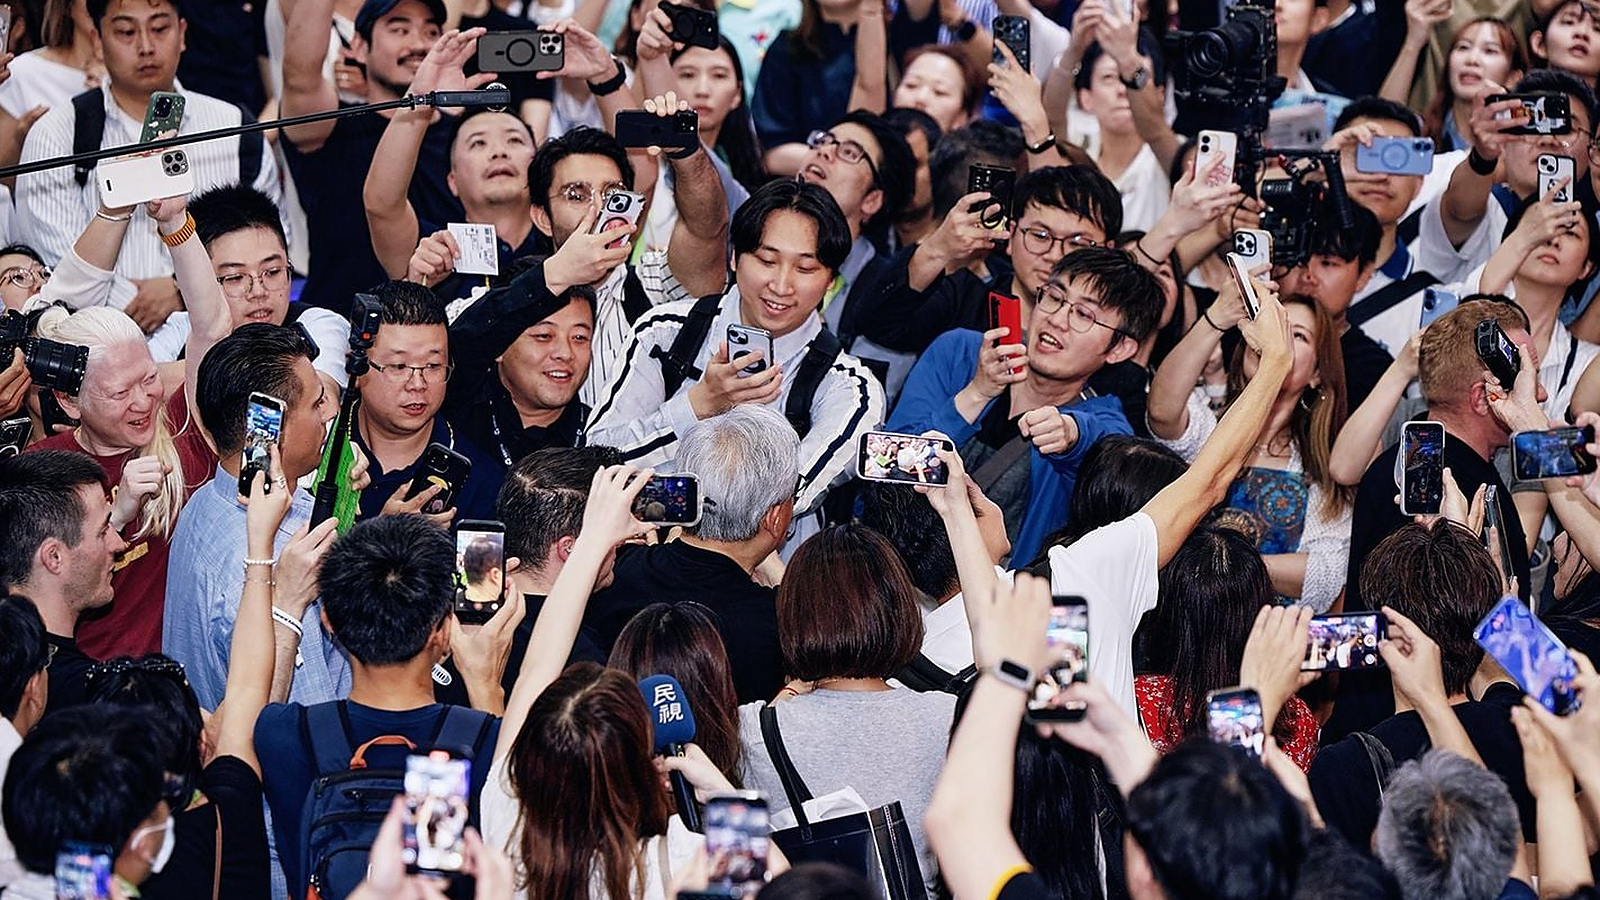
هوانگ فقط شهرت تایوان را افزایش نداده، بلکه بسیاری از تایوانیها را نیز ثروتمندتر کرده است. مهندسی جوان که بیرون یک رستوران منتظر دیدن او بود به خبرنگار اکونومیست گفت: «جنسن برای پرتفوی من فوقالعاده بوده.»
شاخص TAIEX طی یک سال ۹۰ درصد رشد کرده و بازار سهام تایوان را به پنجمین بازار بزرگ جهان تبدیل کرده است. بخش بزرگی از این رشد نتیجه صعود فوقالعاده TSMC است. ارزش بازار این شرکت از سال ۲۰۲۳ بیش از پنج برابر شده و به حدود دو تریلیون دلار رسیده و دهها تأمینکننده تایوانی آن نیز همراهش رشد کردهاند.
راکاستار بودن بخشی از مدل کسبوکار انویدیاست
اما نویسنده اکونومیست که سه روز هوانگ را دنبال کرده، معتقد است خود او نیز به این «جنسنزدگی» دامن میزند. برخلاف بسیاری از بزرگان سیلیکونولی، هوانگ برای ارتباط با مردم وقت میگذارد. یک شب در تایپه، هنگامی که با پدر و مادرش در رستوران غذا میخورد، با سینیهایی از نان بخارپز بیرون آمد تا از خبرنگارانی که منتظرش بودند پذیرایی کند.
این تصویر عمومی برای کسبوکارش هم مفید است. تحلیلگران میگویند موقعیت هوانگ بهعنوان یک «راکاستار» باعث میشود تولیدکنندگان تایوانی علاقه بیشتری به همکاری با او داشته باشند، به امید آنکه بخشی از درخشش او نصیب خودشان شود.
این وضعیت در دورهای که زنجیره تأمین هوش مصنوعی با محدودیت روبهروست، مزیتی واقعی برای انویدیاست؛ زمانی که شرکتهای تراشهساز باید برای جلب ظرفیت تولیدکنندگان رقابت کنند، نه اینکه تولیدکنندگان برای گرفتن سفارش دنبال آنها باشند.
هوانگ پس از Computex مستقیماً به سئول رفت و برای تقویت روابط با مدیران شرکتهای تولیدکننده تراشه حافظه کرهجنوبی دیدار کرد.
Computex دیگر نمایشگاه مهندسان گوشهگیر نیست
نویسنده گزارش یادآوری میکند که وقتی تقریباً دو دهه پیش بهعنوان طراح تراشه در کنفرانسهایی مانند Computex شرکت میکرد، این رویدادها ماجراهای نسبتاً کسلکنندهای بودند؛ مهندسانی نهچندان اجتماعی دور هم جمع میشدند، رکهای سرور را بررسی میکردند، درباره مشخصات حرارتی بحث میکردند و بر سر قیمت قطعات مذاکره میکردند.
آن روزها خبرنگاران بیشتر دنبال مایکروسافت و گوگل بودند و تراشهسازان تایوانی که محصولات غولهای فناوری را ممکن میکردند، تقریباً خارج از صنعت ناشناخته بودند.
اما آموزش مدلهای مرزی هوش مصنوعی (frontier models) به حجم حیرتانگیزی از زیرساخت محاسباتی نیاز دارد و طی چند سال اخیر سازندگان سختافزار ناگهان به مرکز توجه آمدهاند. Computex حالا پر از پاویونهای عظیم نورانی و رباتهای انساننماست و از همه مهمتر، حالا یک ستاره اصلی دارد. صف ورود به سالن اصلی برای سخنرانی هوانگ ساعتها زودتر شکل گرفت و هزاران نفر در آن ایستادند.
وقتی هوانگ با کت چرمی سیاه همیشگیاش روی صحنه آمد، سالن به وجد آمد. سخنرانی را با تشکر از تأمینکنندگان و شرکای تایوانی آغاز کرد. لوگوی تولیدکنندگان الکترونیک یکی پس از دیگری روی پرده ظاهر شد و همه منتظر بودند نام شرکتها را بشنوند.
اما نخستین «تأمینکنندهای» که هوانگ نام برد یک میوهفروش در بازار شبانه Tonghua بود. بعد نوبت یک مغازه محلی دامپلینگ و چند رستوران دیگر رسید. مخاطبان هم از این شوخی استقبال کردند.
از یک مدرسه اصلاح و تربیت تا مرکز اقتصاد جهانی
مسیر خود هوانگ تا مرکز اقتصاد جهانی نیز متعارف نبود. او در سال ۱۹۶۳ در تایوان متولد شد و در ۹سالگی همراه برادر بزرگترش برای زندگی نزد عمویشان به آمریکا فرستاده شد. عمویشان به اشتباه تصور کرده بود یک مدرسه اصلاح و تربیت در کنتاکی مدرسه شبانهروزی ممتازی است و آنها را در آنجا ثبتنام کرد.
هوانگ در خوابگاه زندگی میکرد و باید سرویسهای بهداشتی را تمیز میکرد؛ بااینحال آنقدر کمسن بود که اجازه نداشت در کلاسهای همان مدرسه شرکت کند و در عوض به مدرسه محلی میرفت.
دو سال بعد پدر و مادرشان هم به آمریکا آمدند و خانواده در اورگن ساکن شد. هوانگ مهندسی برق خواند و سپس راهی سیلیکونولی شد. در سال ۱۹۹۳ همراه دو مهندس دیگر انویدیا را تأسیس کرد. GPUهایی که بعدها انویدیا را مشهور کردند، آن زمان عمدتاً برای بازیهای ویدیویی استفاده میشدند و بازار بسیار شلوغ بود. انویدیا با طراحی تراشههای بهتر و، مهمتر از آن، رساندن زودتر آنها به بازار به موقعیت مسلط رسید.
شرطی که هوانگ سالها قبل از چتجیپیتی بست
در میانه دهه ۲۰۱۰، هوانگ به این نتیجه رسیده بود که هوش مصنوعی شکل رایانش را تغییر خواهد داد و GPUها بهدلیل توانایی انجام تعداد زیادی محاسبه بهطور همزمان، به اجزای بنیادی آن تبدیل خواهند شد.
سالها این دیدگاه غیرمتعارف بود. هوش مصنوعی همیشه بهعنوان «اتفاق بزرگ بعدی» معرفی میشد، اما آن لحظه بزرگ هیچوقت از راه نمیرسید. تا اینکه در نوامبر ۲۰۲۲، OpenAI چتجیپیتی را عرضه کرد. تقاضا برای تراشههای انویدیا، همان تراشههایی که چتجیپیتی با آنها آموزش دیده بود، منفجر شد. ارزش بازار انویدیا در فقط سه سال از ۳۴۰ میلیارد دلار به پنج تریلیون دلار رسید.
پشت هر ابررایانه انویدیا، صدها شرکت ایستادهاند
اما موفقیت شرکت فقط نتیجه طراحی تراشه نیست. توانایی مدیریت روابط با شرکای زنجیره تأمین و محیط سیاسیای که همه آنها در آن فعالیت میکنند، به همان اندازه اهمیت دارد. قهرمانان شرکتهای نرمافزاری معمولاً مانند نابغههایی تنها تصویر میشوند؛ ساخت سختافزار اما ذاتاً پروژهای مشارکتی است.
تازهترین محصول انویدیا، Vera Rubin NVL72، یک ابررایانه کامل هوش مصنوعی برای آموزش و اجرای مدلهای بزرگ است. این سیستم ۱.۳ میلیون قطعه، بیش از هزار تراشه و نرمافزار لازم برای هماهنگکردن آنها را در خود دارد. ساخت یک نمونه از آن به همکاری صدها تأمینکننده، تولیدکننده و شرکت نرمافزاری نیاز دارد.
رونق هوش مصنوعی رقابت سنگینی برای این قطعات ایجاد کرده و یکی از بخشهای مهم کار هوانگ این است که مطمئن شود تأمینکنندگان سفارشهای انویدیا را در اولویت قرار میدهند.
پول کمک میکند. انویدیا با استفاده از ترازنامه عظیم خود قراردادهای چندسالهای با تولیدکنندگان امضا کرده است. اما هوانگ همچنین باید آنها را قانع کند ظرفیت تولیدشان را افزایش دهند. تحلیلگران معتقدند او چند بار در برابر احتیاط TSMC برای سرمایهگذاری در ظرفیت جدید فشار آورده است.
جنگ بعدی انویدیا با بهترین مشتریان خودش است
تا اینجا هوانگ توانسته این زنجیره تأمین پیچیده را فعال و هماهنگ نگه دارد، اما چالشهای تازه در حال افزایشاند؛ مهمتر از همه، رقابت همان مشتریان بزرگ انویدیا. Alphabet، آمازون، متا و مایکروسافت هرکدام میخواهند با توسعه تراشههای هوش مصنوعی خودشان وابستگی به انویدیا را کاهش دهند.
قیمت سهام انویدیا نیز عملاً به شاخصی برای سنجش اعتماد سرمایهگذاران به دوام رونق هوش مصنوعی تبدیل شده و در طول سال چند بار افت کرده است. پاسخ هوانگ این است که انویدیا را حتی بیشتر به آینده هوش مصنوعی گره بزند. او نمیخواهد شرکت فقط تراشه بفروشد، بلکه قصد دارد زیرساخت، نرمافزار و حتی مدلهای هوش مصنوعیای را ارائه کند که این صنعت بر آنها متکی است.
روی صحنه یک ستاره، در اتاق مصاحبه آرام
پس از سخنرانی، نویسنده اکونومیست در اتاقی خصوصی با هوانگ گفتوگو کرد. او دیگر کت چرمی را درآورده و یک کت نخی سرمهای پوشیده بود. بیرون اتاق، کارکنان و نیروهای امنیتی در رفتوآمد بودند، اما هوانگ آرام به نظر میرسید
وقتی خبرنگار گفت میخواهد خود هوانگ را بشناسد، نه انویدیا را، او کمی معذب شد. گفت درباره خودش راحت صحبت نمیکند و از قبل بابت اینکه شاید پاسخهای خوبی ندهد عذر خواست.
تضاد جالبی وجود داشت. روی صحنه نمایشی و پرانرژی بود، اما در گفتوگوی خصوصی تقریباً نجوا میکرد و آرام و سنجیده حرف میزد.
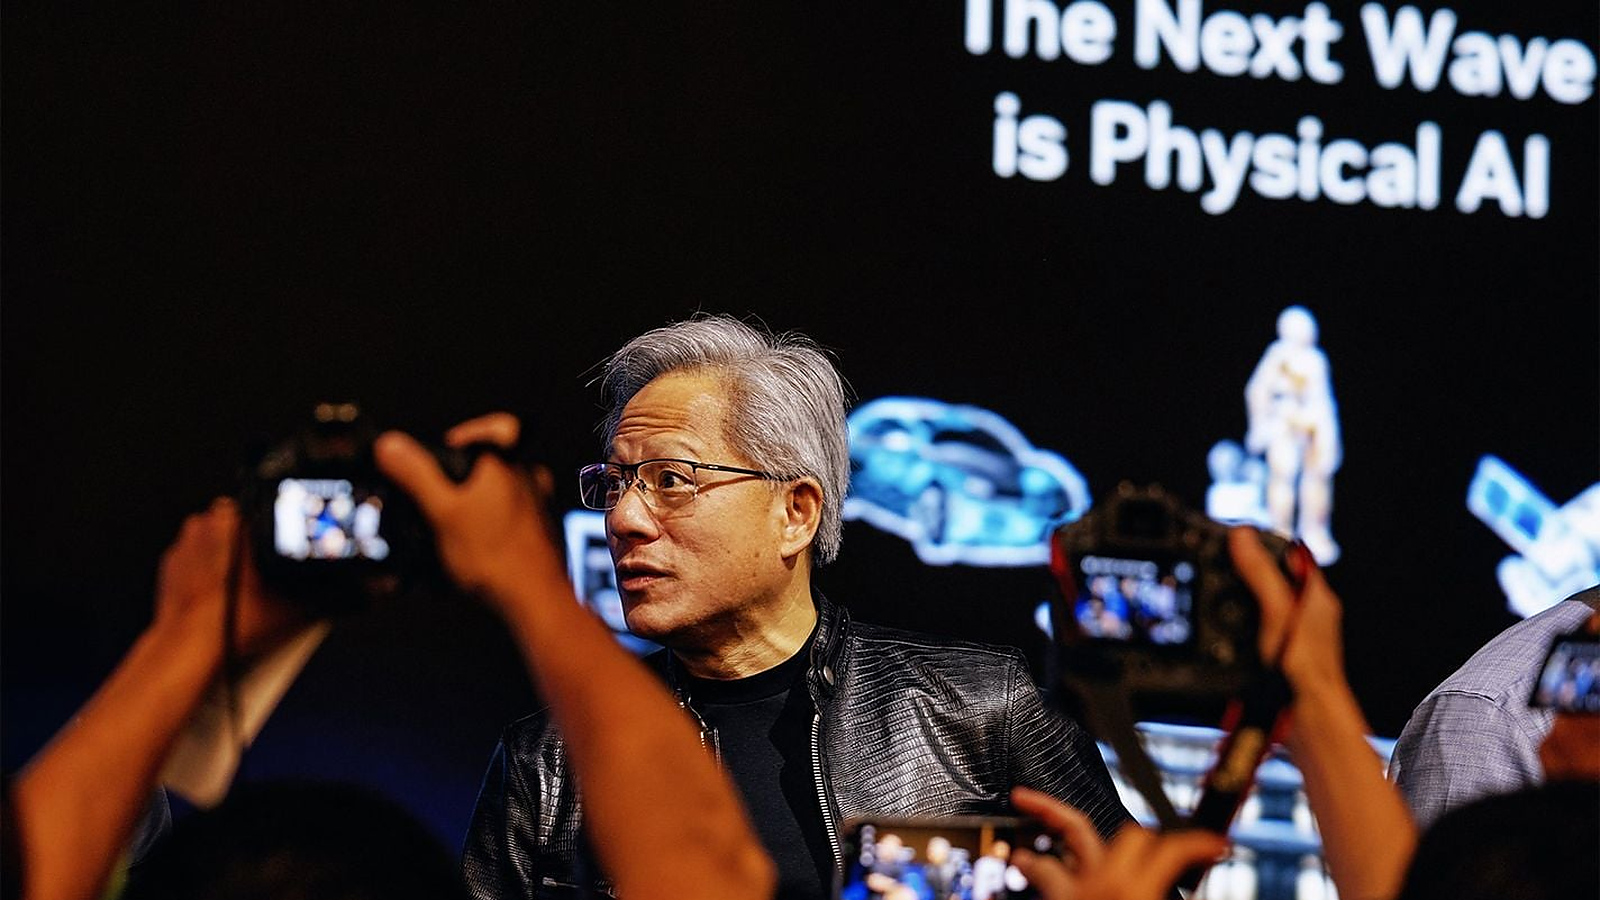
وقتی از او پرسیدند زندگیاش بعد از چتجیپیتی چه تغییری کرده، اصرار داشت تقریباً هیچ چیز تغییر نکرده است. همانطور لباس میپوشد و، به تعبیر رایج انگلیسی، هنوز هم «شلوارش را یک پا یک پا میپوشد»؛ یعنی شهرت تازه تغییری بنیادی در زندگی روزمرهاش ایجاد نکرده است.
هوش مصنوعی هوانگ را وارد سیاست کرد
اما چیزی که قطعاً عوض شده، قرارگرفتن هوانگ در مرکز رقابت ژئوپلیتیکی آمریکا و چین است. از اکتبر ۲۰۲۲ دولت آمریکا تلاش کرده مانع دسترسی چین به تراشههای پیشرفته شود و همزمان تأمینکنندگان انویدیا در تایوان با تهدید فزاینده اقدام نظامی چین زندگی میکنند.
هوانگ ناگهان مجبور شده با رهبران جهان ارتباط برقرار کند، از جمله دونالد ترامپ که هوانگ برای کاهش محدودیتهای صادرات تراشه با او لابی کرده است. خودش میگوید معاشرت با سیاستمداران برایش طبیعی نیست. بااینحال در تبدیل اهداف تجاریاش به زبانی که برای آنها جذاب باشد مهارت نشان داده است.
او مراکز داده را «کارخانههای هوش مصنوعی» مینامد؛ عبارتی که با علاقه ترامپ به تولید صنعتی همخوان است. برای دولتهایی که از وابستگی به شرکتهای آمریکایی نگراناند نیز مفهوم «هوش مصنوعی حاکمیتی» یا Sovereign AI را عرضه کرده است: زیرساخت ملیای که حول ارزشهای محلی ساخته میشود و بخش عمده آن با فناوری انویدیا کار میکند.
بندبازی میان واشنگتن، پکن و تایپه
در ماه مه، هوانگ همراه ترامپ برای اجلاس با شی جینپینگ به چین رفت. ظاهراً حضور او در هیئت آمریکایی در آخرین لحظه قطعی شده بود و بسیاری زمانی شگفتزده شدند که ترامپ در تروث سوشال اعلام کرد «جنسن هوانگ بزرگ» سوار Air Force One است. هوانگ در پکن با مقامهای چینی دیدار کرد و عضویت در هیئت مشاوران دانشگاه Tsinghua، یکی از معتبرترین دانشگاههای چین، را پذیرفت.
این روابط بدبینی جناحهای سختگیر در قبال چین در آمریکا را برانگیخته است. الیزابت وارن، سناتور دموکرات ماساچوست، گفته لابی هوانگ برای فروش تراشههای پیشرفته هوش مصنوعی به چین میتواند رهبری فناوری آمریکا را تضعیف کند.
بااینحال برای کسی که متهم به مماشات با چین میشود، هوانگ آشکارا یکی از حامیان عمومی تایوان هم هست. او میگوید تایوان انویدیا را ممکن کرده و «خانه اصلی کسبوکارش» است.
انویدیا در تایپه یکی از بزرگترین دفاتر خود خارج از آمریکا را میسازد و، بنا بر گزارش اکونومیست، قصد دارد سالانه حدود ۱۵۰ میلیارد دلار سرمایهگذاری کند.
این بندبازی سیاسی همیشه هم بدون دردسر نیست. در سال ۲۰۲۴، هوانگ با توصیف تایوان بهعنوان «یکی از مهمترین کشورهای جهان» چین را خشمگین کرد و بعداً مجبور شد توضیح دهد منظورش ستایش صنعت الکترونیک جزیره بوده، نه بهرسمیتشناختن تایوان بهعنوان یک کشور.
هوانگ در Computex با طعنه به خبرنگار اکونومیست گفت مدیر یک غول سختافزار هوش مصنوعی بودن در جهان امروز «بزرگترین مأموریت ارتباطی تاریخ» است.
مدیری سختگیر در روابط با تأمینکنندگان
هوانگ البته فقط با جذابیت شخصی تأمینکنندگان را همراه نمیکند. ریک تسای، مدیرعامل پیشین TSMC که دهههاست با هوانگ کار کرده، او را مدیری سختگیر، پرتوقع و خستگیناپذیر توصیف میکند.
تسای رابطه هوانگ با تأمینکنندگان را مبتنی بر نوعی «انصاف سختگیرانه» توصیف میکند: گاهی یک طرف حق دارد و گاهی طرف دیگر، اما در بلندمدت بردها و باختها تقریباً متعادل میشوند.
همین منطق درون انویدیا هم دیده میشود. کارکنان میگویند هوانگ صبر زیادی برای بهانه ندارد و وقتی چیزی درست کار نمیکند، افراد را مستقیماً به چالش میکشد. حدود ۶۰ نفر مستقیماً به او گزارش میدهند؛ عددی غیرمعمول برای مدیرعامل یک شرکت بزرگ. بازخورد را همان لحظه و در جمع میدهد، چون معتقد است تمام افراد حاضر در اتاق میتوانند از آن تجربه، هرچند ناخوشایند، چیزی یاد بگیرند.
نویسنده گزارش چند نمونه از این سبک بیپرده را از نزدیک دیده است. در یک نشست خبری، هوانگ یکی از کارکنانش را که خیلی سریع برای گرفتن میکروفن از یک تحلیلگر حرکت کرده بود سرزنش کرد.
Rev Lebaredian، مهندسی که بیش از دو دهه در انویدیا کار کرده و اکنون معاون این شرکت است، میگوید جلسات تیم اجرایی هوانگ از نگاه فردی بیرونی احتمالاً بسیار ناخوشایند و طاقتفرسا به نظر میرسند. تقریباً تمام بحثها درباره مشکلات و چیزهایی است که درست کار نمیکنند و بهندرت درباره خبرهای خوب حرف زده میشود.
بااینحال Lebaredian میگوید هوانگ فرهنگی ساخته که کارکنان میدانند اشتباهشان مطرح خواهد شد، اما بهخاطر خودِ اشتباه تنبیه نمیشوند. تیم مدیران ارشد انویدیا طی دو دهه گذشته ثبات چشمگیری داشته؛ موضوعی کمسابقه در صنعت فناوری. پاداش مالی آنها نیز کم نبوده است. هوانگ دوست دارد بگوید بیش از «هر مدیرعامل دیگری در جهان» مدیران میلیاردر ساخته است. کارکنان عادی شرکت نیز از این رشد بینصیب نماندهاند.
«شاید به اندازه کافی بلندپرواز نیستم»
در پایان، خبرنگار از هوانگ میپرسد چه چیزی او را پیش میراند. پاسخ او شبیه بسیاری از میلیاردرهای مشهور فناوری نیست. از استعمار سیارات دیگر، شکستدادن مرگ یا بازسازی بشر حرف نمیزند.
با کنایه میگوید ایلان ماسک دوست اوست، اما هدفهای متفاوتی دارند. هدف خودش سادهتر است: میخواهد کارکنان و شرکایش موفق شوند. بعد با لبخند اضافه میکند: «شاید من به اندازه کافی بلندپرواز نیستم.»
این سه مطلب کنار هم تصویری تقریباً کامل از آن چیزی میسازند که اکونومیست درباره انویدیا در سال ۲۰۲۶ میخواهد بگوید: شرکتی که دیگر فقط فروشنده تراشه نیست. انویدیا همزمان سازنده زیرساخت، سرمایهگذار، تضمینکننده درآمد، پشتوانه تأمین مالی، شریک مراکز داده، تأمینکننده آزمایشگاههای هوش مصنوعی و در مواردی حتی خریدار ظرفیت محاسباتی مشتریان خودش شده است.
در مرکز تمام این شبکه نیز جنسن هوانگ قرار دارد؛ مدیری که هم باید زنجیره تأمین را مدیریت کند، هم سرمایه جهانی را به سمت هوش مصنوعی بکشاند، هم با دولتها مذاکره کند و هم سرمایهگذاران را قانع نگه دارد که این حجم بیسابقه از سرمایهگذاری قرار نیست به نسخه تازهای از حباب داتکام تبدیل شود.
موضع نهایی اکونومیست کاملاً خوشبینانه نیست، اما با روایت حبابی که همین حالا در آستانه انفجار است نیز فاصله دارد. استدلال اصلی این است که تقاضای واقعی برای هوش مصنوعی وجود دارد، انویدیا از منابع مالی بسیار قدرتمندی برخوردار است و اگر این قمار جواب بدهد، سرمایهگذاریهای هوانگ میتواند رسیدن عصر هوش مصنوعی را سرعت دهد.
درعینحال، هرچه انویدیا بیشتر نقش سرمایهگذار، تأمینکننده مالی و ضامن کل اکوسیستم را بازی کند، اگر رشد هوش مصنوعی کمتر از انتظارات باشد، بخش بزرگتری از زیان نیز در نهایت به خود انویدیا و سهامدارانش بازخواهد گشت. مسئله دیگر فقط این نیست که انویدیا چه تعداد تراشه میتواند بفروشد؛ پرسش بزرگتر این است که تا کجا میتواند هم فروشنده فناوری باشد، هم تأمینکننده سرمایه و هم ضامن رشد بازاری که خودش یکی از بزرگترین برندگان آن است.