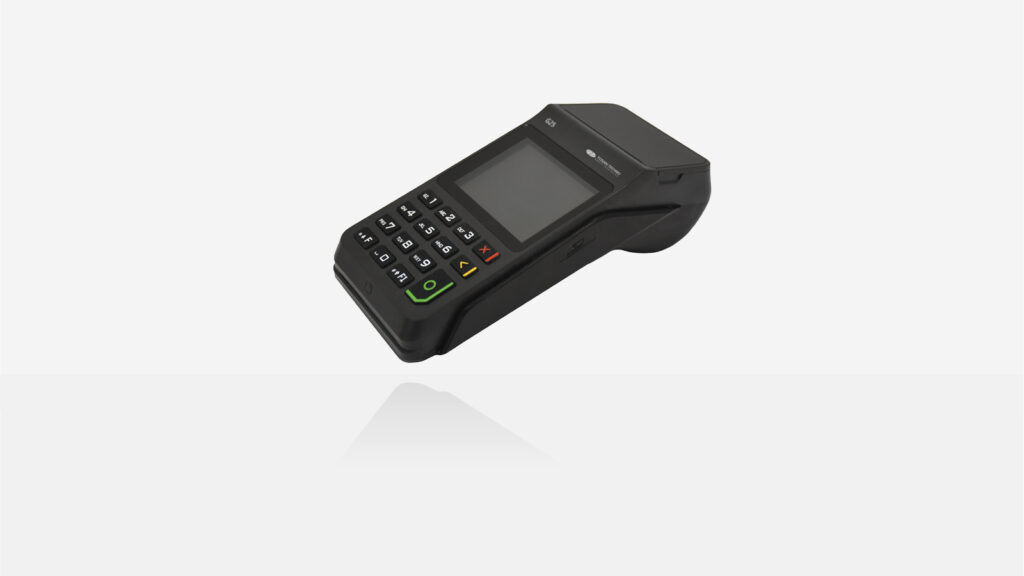
در بازار تأمین مالی سلامت، مسئله صرفاً کمبود منابع مالی نیست؛ چالش اصلی، اتصال اعتبار موجود به نیازهای واقعی درمان است. هلدینگ پیشگامان سلامت با رویکرد «پزشکان برای پزشکان»، طی سالهای گذشته مجموعهای از کسبوکارها و خدمات تخصصی را پیرامون نیازهای جامعه پزشکی توسعه داده است. پیلون یکی از حلقههای این اکوسیستم است که تلاش میکند با اتصال بانکها و لندتکها به شبکه پزشکان و مراکز درمانی، مسیر تازهای برای تأمین مالی خدمات سلامت ایجاد کند.
محمدرضا زاهدی، مدیرعامل پیشگامان سلامت، معتقد است ظرفیت این بازار بسیار فراتر از اعطای تسهیلات به بیماران است و بانکها میتوانند با حضور در زنجیره ارزش سلامت، فرصتهای اقتصادی جدیدی خلق کنند. با محمدرضا زاهدی، درباره شکاف تأمین مالی در بازار سلامت، مزیت شبکه پزشکان و فرصت شکلگیری همکاریهای استراتژیک میان بانکها و زیرساختهای تخصصی این حوزه گفتوگو کردهایم.
مسئله اصلی، اتصال اعتبار به خدمات درمانی است
محمدرضا زاهدی، مدیرعامل پیشگامان سلامت، معتقد است مسئله اصلی در بازار تأمین مالی سلامت، فقدان منابع مالی نیست، بلکه چگونگی اتصال این منابع به نیازهای واقعی حوزه سلامت است. او میگوید: «وقتی افراد به دنبال دریافت وام یا اعتبار هستند، معمولاً به خرید کالا فکر میکنند، نه به تأمین هزینههای پزشکی؛ درحالیکه بخش قابلتوجهی از نیازهای مردم به خدمات درمانی، دارویی و پزشکی اختصاص دارد.»
به گفته او، بسیاری از افراد در شبکههای اعتباری و لندتکها امکان دریافت اعتبار دارند، اما نمیتوانند از آن برای پرداخت هزینه خدمات پزشکی استفاده کنند؛ زیرا زیرساخت لازم برای اتصال این اعتبار به مراکز درمانی فراهم نشده است.
پیلون برای برطرف کردن همین شکاف توسعه یافته است. این مجموعه برخلاف بسیاری از لندتکها، تمرکز خود را بر تأمین منابع مالی یا جذب کاربران اعتباری قرار نداده، بلکه بر توسعه شبکه پذیرندگان تخصصی سلامت متمرکز شده است. زاهدی میگوید: «در این زنجیره سه ضلع وجود دارد: فرد نیازمند خدمات، تأمینکننده اعتبار و پذیرندهای که خدمت را ارائه میکند. مزیت اصلی پیلون در ضلع سوم، یعنی شبکه پزشکان و مراکز درمانی است.»
بانکها میتوانند به تمام زنجیره اقتصاد سلامت متصل شوند
مدیرعامل پیشگامان سلامت معتقد است همکاری بانکها با پیلون نباید به تأمین اعتبار بیماران محدود شود. بانکها در حال حاضر با لندتکهای مختلف همکاری میکنند، اما ورود تخصصی به صنعت سلامت، فرصت متفاوتی در اختیار آنها قرار میدهد. او توضیح میدهد: «بانک اعتبار را در اختیار مشتری قرار میدهد و پیلون امکان استفاده از آن را در شبکه پزشکان و مراکز درمانی فراهم میکند. اما زنجیره به همینجا ختم نمیشود. پزشکان برای خرید تجهیزات، مواد مصرفی، توسعه مراکز درمانی و تأمین هزینههای جاری خود نیز به منابع مالی نیاز دارند.»
به گفته زاهدی، بانک میتواند علاوه بر تأمین مالی بیماران، خدمات بانکی و اعتباری خود را به پزشکان، کلینیکها، بیمارستانها، شرکتهای تجهیزات پزشکی و تأمینکنندگان مواد مصرفی گسترش دهد. در چنین مدلی، مراکز درمانی میتوانند به پذیرندگان بانک تبدیل شوند، حسابهای عملیاتی خود را در آن بانک متمرکز کنند و خدماتی مانند پرداخت حقوق کارکنان، تأمین سرمایه در گردش و خرید تجهیزات را دریافت کنند.
زاهدی تأکید میکند: «هدف این است که منابع مالی در چند حلقه زنجیره سلامت گردش کنند و در هر مرحله برای بانک ارزش اقتصادی ایجاد شود. این همکاری علاوه بر درآمد مالی، به توسعه بازار و تقویت برند بانک نیز کمک میکند.»
شبکه ۱۵۰ هزار پزشک؛ پشتوانه توسعه پیلون
یکی از مهمترین مزیتهای رقابتی پیلون، شبکه ارتباطی پیشگامان سلامت با جامعه پزشکی است؛ شبکهای که طی سالهای طولانی و از طریق فعالیتهای آموزشی و تخصصی شکل گرفته است. زاهدی توضیح میدهد: «بسیاری از پزشکان در دوران تحصیل، طی هفت تا دوازده سال، از محصولات آموزشی و کتابهای ما استفاده کردهاند. این ارتباط طولانیمدت، سرمایهای از اعتماد ایجاد کرده که امروز پشتوانه توسعه کسبوکارهای جدید ماست.»
به گفته او، شبکه ۱۵۰ هزار پزشک باشگاه پزشکان ایران، یکی از داراییهای کلیدی پیشگامان سلامت است و پذیرندگان مرحله پایلوت پیلون نیز از همین شبکه انتخاب شدهاند. بااینحال، زاهدی معتقد است صرف داشتن شبکه ارتباطی برای موفقیت کافی نیست. شناخت نیازهای پزشکان و جلب اعتماد آنها اهمیت تعیینکنندهای دارد. او میگوید:
«پزشک، اصلیترین فرد اثرگذار در اکوسیستم سلامت است. اگر نتوانیم پزشک را اقناع کنیم، حتی همراهی سایر اجزای زنجیره نیز به نتیجه مطلوب نمیرسد.»
زاهدی تجربه همکاری مراکز درمانی با بیمههای تکمیلی را نمونهای از اهمیت این موضوع میداند؛ جایی که تأخیر در تسویه مطالبات میتواند انگیزه پزشکان را برای مشارکت کاهش دهد.
ظرفیت اقتصادی سلامت، فرصتی برای مدلهای جدید مالی
زاهدی با اشاره به ظرفیت اقتصادی صنعت سلامت میگوید اقتصاد ایران حدود ۴۰۰ میلیارد دلار برآورد میشود و نزدیک به شش درصد آن، بدون احتساب خدمات زیبایی، به هزینههای درمان اختصاص دارد: «در برنامه هفتم توسعه نیز افزایش سهم سلامت به دوازده درصد مطرح شده است.» او معتقد است افزایش توجه جامعه به سلامت، جوان ماندن، کیفیت زندگی و طول عمر، تقاضا برای خدمات پزشکی را گسترش خواهد داد.
به گفته زاهدی، این بازار تنها شامل پزشکان و بیمارستانها نیست، بلکه صنایع دارویی، تجهیزات پزشکی، آزمایشگاهها، مراکز تصویربرداری، کلینیکها و تأمینکنندگان خدمات و محصولات پزشکی را نیز در بر میگیرد.
برای هرکدام از این بخشها میتوان مدلهای اعتباری متناسبی طراحی کرد؛ از تأمین مالی هزینه درمان بیماران تا خرید تجهیزات و تأمین سرمایه در گردش مراکز درمانی. او توضیح میدهد: «وقتی بیمار با اعتبار بانکی خدمت دریافت میکند، پزشک نیز برای ارائه آن خدمت به تجهیزات و مواد مصرفی نیاز دارد. تأمینکنندگان این محصولات هم بخشی از زنجیره مالی هستند. بانک میتواند در تمام این مراحل حضور داشته باشد و جریان منابع را مدیریت کند.»
پیلون برای پزشکان بازارسازی میکند
یکی از پرسشهای مهم درباره شبکههای تأمین مالی سلامت این است که چرا پزشکان باید به آنها بپیوندند. زاهدی معتقد است پاسخ این پرسش، ایجاد ارزش اقتصادی واقعی برای پزشک است. پیلون میتواند بیمارانی را که هم نیاز درمانی دارند و هم اعتبار لازم برای پرداخت هزینه خدمات را دریافت کردهاند، به مراکز درمانی متصل کند. او میگوید: «پیلون از یک طرف تأمین مالی بیمار را تسهیل میکند و از طرف دیگر برای پزشک بازارسازی و بازاریابی انجام میدهد. در واقع، بیمار دارای نیاز و توان پرداخت را به ارائهدهنده خدمت متصل میکنیم.»
بااینحال، مدل همکاری با همه پزشکان یکسان نیست. پزشکان شناختهشده و مراکز درمانی معتبر ممکن است ظرفیت خالی برای پذیرش بیماران جدید نداشته باشند. زاهدی توضیح میدهد که برای این گروه، مدل توسعه ظرفیت مطرح است. برای مثال، یک مرکز دندانپزشکی موفق میتواند با مشارکت مالی و سرمایهگذاری مشترک، شعبه جدیدی ایجاد کند و ظرفیت تازهای را در اختیار شبکه پیلون قرار دهد.
به این ترتیب، تأمین مالی تنها ابزاری برای افزایش تعداد مراجعهکنندگان نیست، بلکه میتواند به توسعه زیرساخت ارائه خدمات درمانی نیز کمک کند.
توسعه خط اعتباری، اولویت نخست پیلون
مدیرعامل پیشگامان سلامت درباره برنامههای جذب شریک مالی میگوید که اولویت نخست پیلون، توسعه خطوط اعتباری است. او توضیح میدهد: «هرچه بتوانیم خطوط اعتباری بیشتری ایجاد کنیم، ظرفیت توسعه شبکه پذیرندگان نیز افزایش پیدا میکند. در مرحله بعد، بهدنبال شریک استراتژیکی هستیم که بتواند مسائل ما را در نظام مالی کشور حل کند.»
به گفته زاهدی، شریک استراتژیک مطلوب باید علاوه بر تأمین منابع مالی، در تسهیل ارتباطات بانکی و مقرراتی، بهبود سازوکارهای توثیق، توسعه ابزارهای مالی و سادهسازی فرایند اعتبارسنجی نقش داشته باشد.
سرمایهگذاری سهامی در مرحله سوم اولویتها قرار دارد. پیشگامان سلامت تاکنون با اتکا به منابع خود، زیرساخت محصول و شبکه پذیرندگان پیلون را توسعه داده است. زاهدی تأکید میکند که این مجموعه آمادگی دارد مشارکت با سرمایهگذارانی را بررسی کند که علاوه بر تأمین مالی بیماران، به توسعه تأمین مالی پزشکان و مراکز درمانی علاقهمند باشند؛ مشروط بر اینکه چهارچوب همکاری با اهداف استراتژیک پیشگامان سلامت همراستا باشد.
هدف نهایی؛ رساندن اعتبار به نیاز واقعی درمان
زاهدی در پایان تأکید میکند که مأموریت پیلون خلق اعتبار جدید نیست، بلکه فراهم کردن امکان استفاده از اعتبار موجود برای نیازهای واقعی حوزه سلامت است. او میگوید: «افرادی هستند که برای پرداخت هزینه دارو، آزمایش یا درمان ضروری از خانواده و اطرافیان خود قرض میگیرند؛ درحالیکه ممکن است همین افراد در شبکههای مالی امکان دریافت اعتبار داشته باشند، اما نتوانند آن را برای درمان مصرف کنند.»
از نگاه او، تأخیر در دریافت خدمات درمانی میتواند پیامدهایی فراتر از مسائل اقتصادی داشته باشد. به همین دلیل، اتصال منابع اعتباری به ارائهدهندگان خدمات سلامت، علاوه بر ایجاد فرصت اقتصادی، پاسخی به یک نیاز واقعی جامعه است. زاهدی جمعبندی میکند: «ارزش اصلی پیلون این است که اعتبار بانکها و پلتفرمهای مالی را به محل درست مصرف آن، یعنی شبکه ارائهدهندگان خدمات سلامت، متصل میکند. ما میخواهیم منابع مالی موجود بهجای محدود شدن به خرید کالا، در خدمت درمان، سلامت و توسعه کسبوکارهای پزشکی قرار بگیرد.»