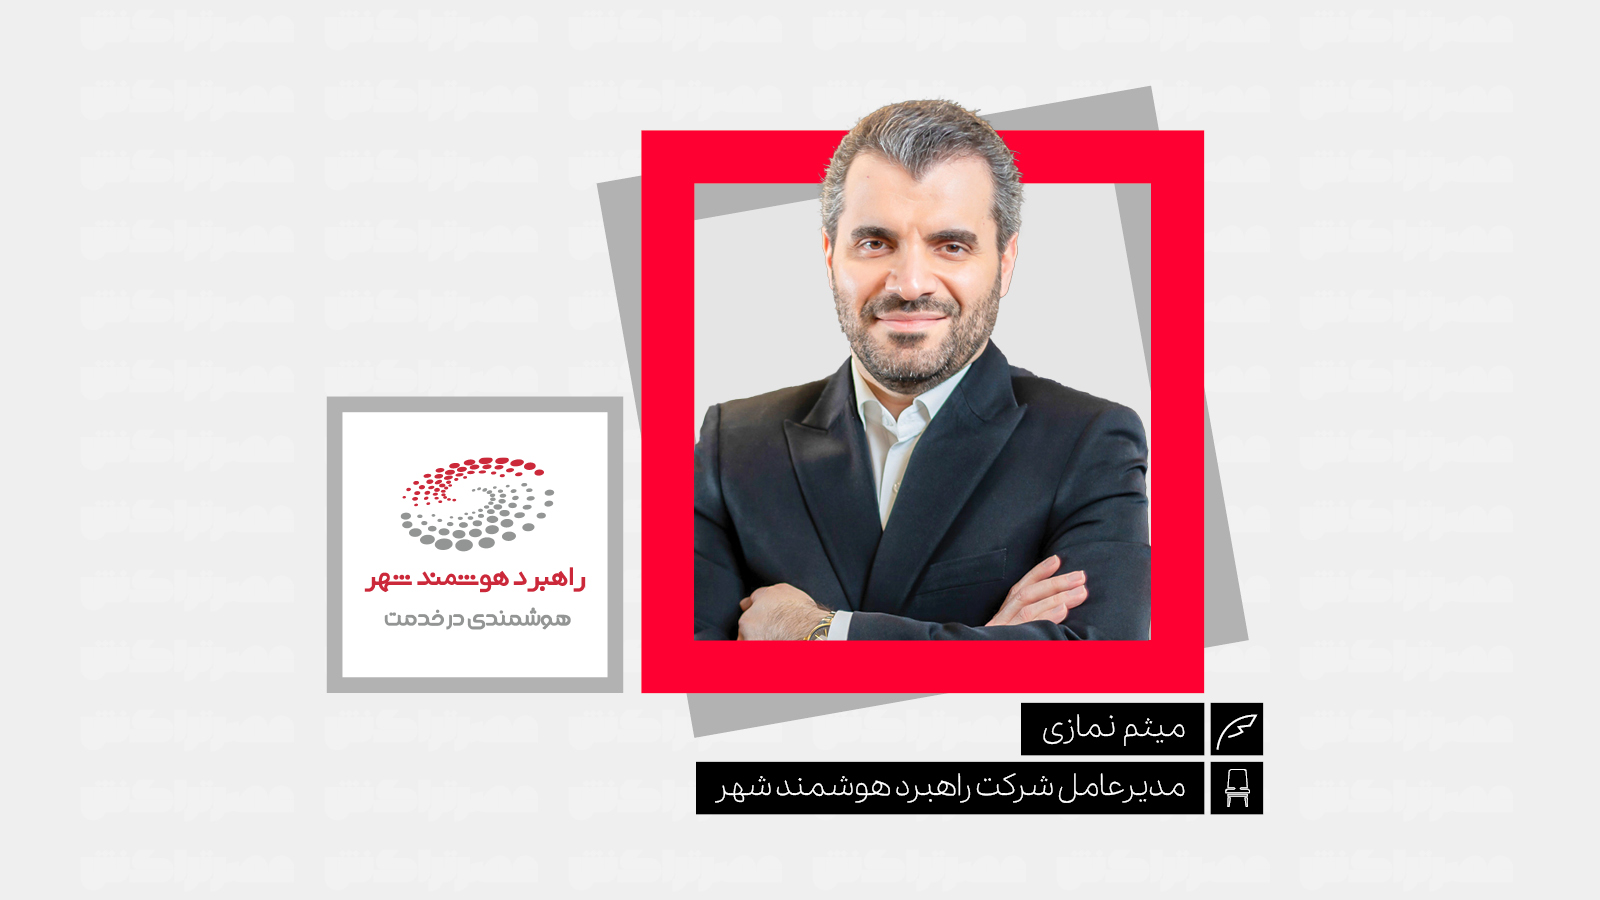
میثم نمازی، مدیرعامل و عضو هیئتمدیره شرکت راهبرد هوشمند شهر / بانکهای ایران دیگر در مرحله آزمونوخطای بانکداری دیجیتال نیستند؛ بخش قابلتوجهی از خدمات بانکی و پرداخت به بسترهای غیرحضوری منتقل شده و زیرساختهای مالی کشور روزانه میلیاردها تراکنش را پردازش میکنند. بااینحال، عبور از بانکداری دیجیتال به نسل جدید بانکداری، صرفاً با افزایش خدمات آنلاین یا افزودن فناوریهای نو رقم نمیخورد.
بانک هوشمند زمانی شکل میگیرد که معماری آن بتواند داده را به شناخت، شناخت را به تصمیم و تصمیم را به اقدام تبدیل کند. از همینرو، چالش اصلی بانکهای ایران در مرحله بعد، ساخت یک اپلیکیشن تازه یا انتخاب یک مدل هوش مصنوعی نیست؛ مسئله، آمادهسازی معماریای است که بتواند داده، Core، API، رویداد و موتورهای تصمیمگیری را در یک زنجیره منسجم به هم متصل کند.
از انباشت تراکنش تا ارزشآفرینی داده
گسترش بانکداری دیجیتال، ظرفیت عملیاتی شبکه بانکی و پرداخت را بهشکل قابلتوجهی افزایش داده است. در خرداد ۱۴۰۵، بیش از ۴.۶۸۸ میلیارد تراکنش به ارزش ۳۳٬۶۷۰ هزار میلیارد ریال در شبکه شاپرک پردازش شد و این ارقام، مقیاس بزرگی از فعالیت مالی دیجیتال را نشان میدهند. با افزایش این مقیاس، حجم دادههای تولیدشده نیز بیشتر میشود و مسئله تازهای را پیش روی بانکها قرار میدهد.
میلیاردها تراکنش زمانی ارزش راهبردی پیدا میکنند که داده حاصل از آنها بتواند در شناخت رفتار مشتری، اعتبارسنجی، مدیریت ریسک و کشف تقلب به کار گرفته شود. بنابراین، افزایش ظرفیت پردازش بهتنهایی دستاورد راهبردی ایجاد نمیکند و زمانی اهمیت پیدا میکند که بانک بتواند خروجی عملیات را به ورودی تصمیمگیری تبدیل کند.
یکپارچگی داده، پیششرط بانکداری هوشمند
وقتی داده به یکی از مهمترین خروجیهای عملیات بانکی تبدیل میشود، کیفیت، یکپارچگی و دسترسی به آن اهمیت بیشتری پیدا میکند. بانکها دادههای متنوعی از حسابها، کارتها، تسهیلات، چکها و رفتار مالی مشتریان تولید میکنند و این اطلاعات میان سامانههای مختلف جریان پیدا میکنند.
پراکندگی داده میان سامانهها میتواند تصویر بانک از مشتری و عملیات را ناقص کند و سرعت تصمیمگیری را کاهش دهد. معماری هوشمند باید داده را از منابع مختلف جمعآوری کند، ساختار آن را استاندارد کند و دسترسی سریع و مطمئن به آن را برای سامانههای تحلیلی و موتورهای تصمیمگیری فراهم کند. در چنین ساختاری، داده دیگر محصول جانبی عملیات محسوب نمیشود و به یکی از اجزای اصلی فرایند تصمیمگیری تبدیل میشود.
بازتعریف جایگاه Core در معماری بانکی
وقتی داده در مرکز معماری قرار میگیرد، جایگاه کربنکینگ نیز باید با همین نگاه بازتعریف شود. بحث حفظ یا جایگزینی Core طی سالهای گذشته بخش مهمی از گفتوگوی تحول بانکی را شکل داده است، اما عمر یک سامانه بهتنهایی میزان آمادگی آن را برای بانکداری هوشمند مشخص نمیکند.
Core همچنان عملیات پایهای مانند مدیریت حساب، سپرده و تسهیلات را انجام میدهد، اما معماری جدید زمانی کارآمد خواهد بود که این هسته بتواند با لایه داده، APIها، سرویسهای جدید و موتورهای تصمیمگیری ارتباط مؤثر برقرار کند. به همین دلیل، نسخهای واحد برای همه بانکها وجود ندارد و هر بانک باید متناسب با معماری موجود، محدودیتهای عملیاتی و مسیر تحول خود تصمیم بگیرد. برخی بانکها میتوانند با تقویت لایههای پیرامونی، بخشی از محدودیتهای Core را مدیریت کنند و برخی دیگر به بازطراحی عمیقتری نیاز پیدا میکنند. مسئله اصلی در نهایت، به توان معماری بانک برای اتصال هسته عملیاتی به اجزای جدید مربوط میشود.
گذار از تراکنشمحوری به رویدادمحوری
گسترش خدمات دیجیتال، بانک را از معماری صرفاً تراکنشمحور به سمت معماری رویدادمحور سوق میدهد. در خدماتی مانند چک الکترونیکی، یک درخواست ساده میتواند مجموعهای از فرایندهای احراز هویت، ثبت، اعتبارسنجی، انتقال، سررسید و وصول را فعال کند. هرچه این خدمات توسعه پیدا کنند، وابستگی میان سامانهها نیز افزایش پیدا میکند و اهمیت تبادل سریع اطلاعات بیشتر میشود.
API استاندارد، پردازش رویداد و زیرساختهای تبادل داده در چنین شرایطی نقش اساسی پیدا میکنند و بانک باید جریان اطلاعات را بدون ایجاد گلوگاه میان سامانهها مدیریت کند. در نتیجه، معماری بانکداری هوشمند باید علاوه بر ثبت تراکنش، امکان دریافت و پردازش رویدادها و واکنش سریع به آنها را فراهم کند.
هوش مصنوعی زمانی اثرگذار میشود که وارد فرایند تصمیم شود
در چنین معماریای، هوش مصنوعی زمانی ارزش واقعی ایجاد میکند که در زنجیره داده تا تصمیم قرار بگیرد. مدل کشف تقلب باید داده تراکنش را با حداقل تأخیر دریافت کند و نتیجه تحلیل آن نیز باید بتواند در فرایند عملیاتی اثر بگذارد. همین منطق در اعتبارسنجی، مدیریت ریسک و پیشنهاد خدمات به مشتری نیز صدق میکند و مدل هوش مصنوعی بدون داده باکیفیت و مسیر مشخص برای اجرای خروجی، اثر محدودی ایجاد میکند.
بنابراین، توسعه مدلهای هوش مصنوعی بهتنهایی بانک را هوشمند نمیکند و بانک باید میان داده، مدل، تصمیم و عملیات ارتباط برقرار کند. امنیت، کنترل دسترسی، کیفیت داده و تابآوری نیز باید در همین معماری دیده شوند و همزمان با توسعه قابلیتهای هوشمند ارتقا پیدا کنند.
نوسازی زیرساخت باید پیچیدگی را کاهش دهد
با توجه به گستردگی زیرساختهای موجود، جایگزینی یکباره همه سامانهها برای بسیاری از بانکها مسیر سادهای نخواهد بود. نوسازی تدریجی میتواند امکان تقویت لایه داده، استانداردسازی API، توسعه سرویسهای مستقل و ایجاد قابلیت پردازش رویداد را فراهم کند و ریسک اختلال در عملیات جاری را کاهش دهد. بااینحال، اضافهکردن لایههای جدید بدون معماری مشخص میتواند پیچیدگی موجود را بیشتر کند و هزینه نگهداری و توسعه را افزایش دهد.
هر سرمایهگذاری زیرساختی باید ظرفیت تازهای برای توسعه خدمات و تصمیمگیری ایجاد کند و درعینحال وابستگیهای غیرضروری را کاهش دهد. نوسازی زمانی موفق خواهد بود که معماری بانک را بهتدریج سادهتر، انعطافپذیرتر و آمادهتر برای تغییر کند.
سرعت توسعه خدمات، معیار بلوغ معماری است
در نهایت، بلوغ بانکداری دیجیتال را نمیتوان فقط با تعداد اپلیکیشنها، خدمات غیرحضوری یا حجم تراکنشها سنجید. معیار مهمتر، توان بانک برای طراحی، توسعه و ارائه یک خدمت جدید با سرعت، هزینه و ریسک قابلقبول است. بانکی که بتواند داده موردنیاز یک خدمت را سریع در اختیار قرار دهد، سامانههای مرتبط را به یکدیگر متصل کند، ریسک را مدیریت کند و خروجی تصمیم را وارد عملیات کند، آمادگی بیشتری برای رقابت در نسل جدید خدمات مالی خواهد داشت.
در این معنا، بانکداری دیجیتال بیشتر به دیجیتالیکردن مسیر ارائه خدمت مربوط میشود، اما بانکداری هوشمند کیفیت تصمیمگیری را با استفاده از داده ارتقا میدهد. تفاوت اصلی این دو نسل نیز در معماری آنها دیده میشود و همین تفاوت، سرعت تغییر را به یکی از مهمترین شاخصهای بلوغ تبدیل میکند.
معماری یکپارچه، مزیت رقابتی بانکها را شکل میدهد
نسل جدید بانکداری را یک اپلیکیشن، یک کانال یا حتی یک مدل هوش مصنوعی بهتنهایی شکل نمیدهد و مزیت اصلی از معماری منسجمی ایجاد میشود که Core، داده، API، رویداد و موتورهای تصمیمگیری را به یکدیگر متصل کند. در چنین ساختاری، زیرساخت فقط تراکنش را پردازش نمیکند و به بستری برای تحلیل، تصمیمگیری و توسعه سریع خدمات تبدیل میشود.
بانکهای ایران اکنون بیش از هر زمان دیگری به زیرساختهایی نیاز دارند که فقط پاسخگوی عملیات امروز نباشند و امکان تغییرات فردا را نیز فراهم کنند. در نهایت، فاصله میان بانکداری دیجیتال و بانکداری هوشمند نه با تعداد فناوریهای جدید، بلکه با توان معماری بانک برای تبدیل داده به شناخت، شناخت به تصمیم و تصمیم به اقدام مشخص میشود.