سالها روایت غالب در بانکداری این بود که هرچه خدمات دیجیتالتر شوند، شعب فیزیکی کمرنگتر و در نهایت حذف میشوند؛ اما تجربه سالهای اخیر نشان داده این پیشبینی بیش از حد سادهانگارانه بوده است. شعبه هنوز برای بخشی از مشتریان، بهویژه در شهرهای کوچک، فقط محل انجام تراکنش نیست؛ بخشی از دسترسی، اطمینان و حضور بانک در منطقه است. همین مسئله باعث شده مسیر کاهش شعب از یک تصمیم صرفاً اقتصادی، به مسئلهای پیچیدهتر تبدیل شود.
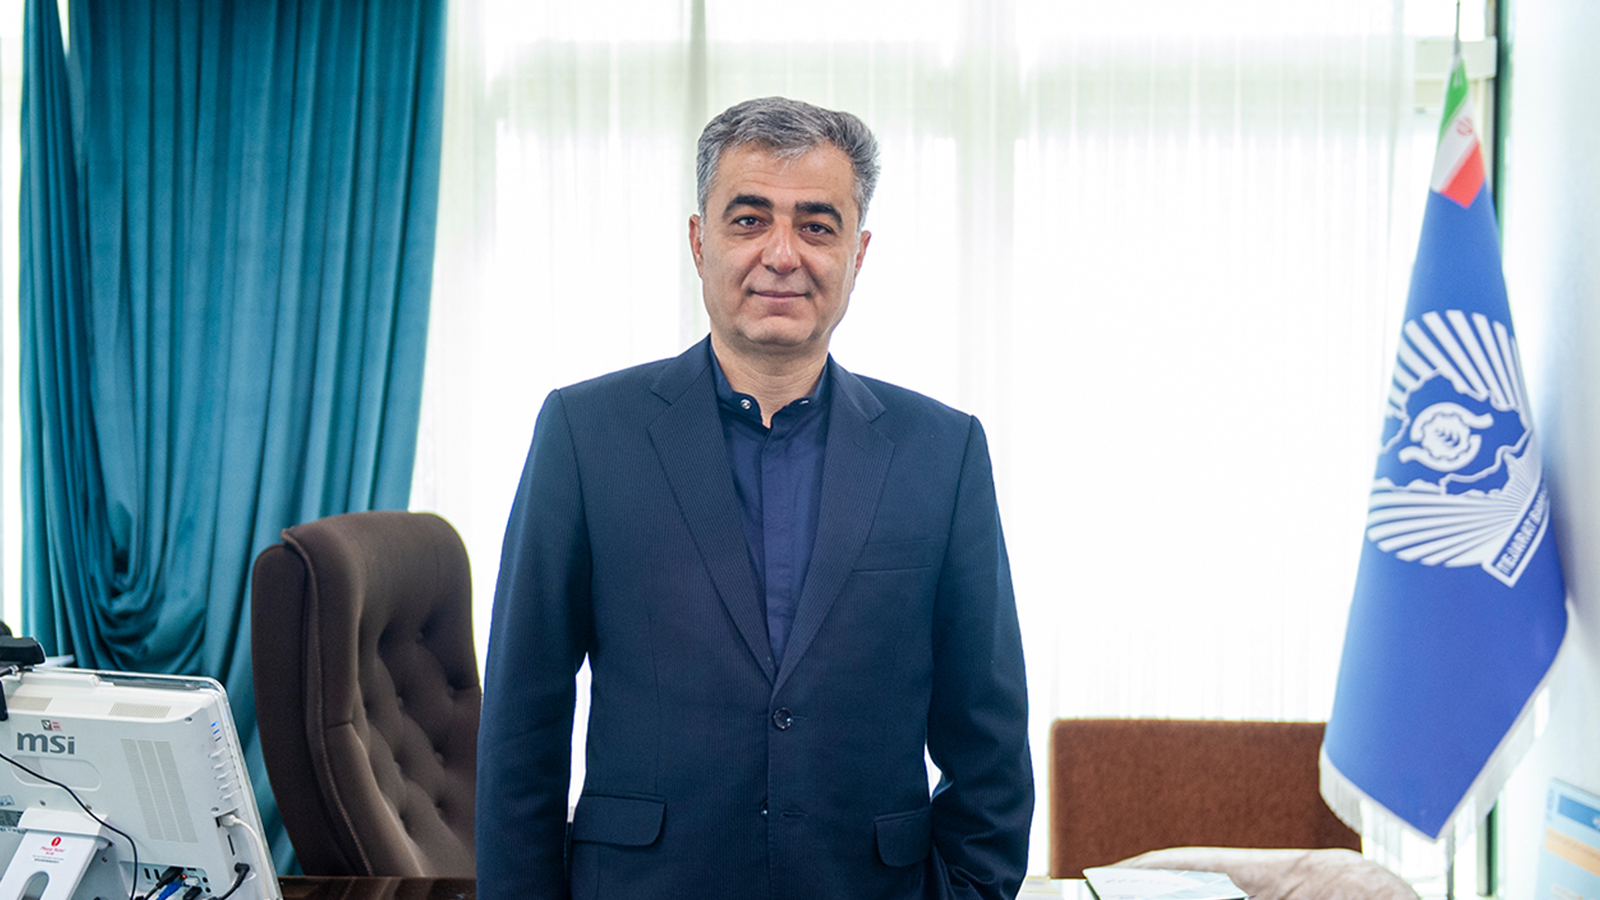
مرتضی ترکتبریزی، رئیس هیئتمدیره بانک تجارت، میگوید شبکه بانکی ایران حالا به «هسته سخت» کاهش شعب رسیده است؛ جایی که بستن هر شعبه میتواند با مقاومت مشتریان و پیگیری مسئولان محلی روبهرو شود. بااینحال، بانک تجارت همچنان کاهش تعداد شعب به کمتر از هزار شعبه را دنبال میکند؛ اما نه با حذف ساده حضور فیزیکی، بلکه با تغییر کارکرد شعب، توسعه دفاتر خدمات بانکی (آفیسبنکینگ) و حرکت از عملیات روزمره به سمت راهنمایی، مشاوره مالی و خدمات تخصصی.
رسیدن به هسته سخت کاهش شعب
کاهش تعداد شعب، طی سالهای گذشته به یکی از سیاستهای مشترک بانکها تبدیل شده است. هزینه نگهداری ساختمان، نیروی انسانی، تجهیزات و زیرساختهای عملیاتی، بانکها را به این نتیجه رسانده که بخشی از شبکه فیزیکی خود را کوچکتر کنند و خدمات روزمره را به کانالهای دیجیتال انتقال دهند. مرتضی ترکتبریزی، رئیس هیئتمدیره بانک تجارت نیز کاهش شعب را از منظر کنترل هزینهها اقدامی ضروری میداند، اما معتقد است این سیاست اکنون به مرحله دشوارتری رسیده است. او میگوید:
«واقعیت این است که جمعآوری شعب اقدام خوبی است. همه بانکها هم این سیاست را دارند و از این طریق میتوانند هزینههایشان را کاهش دهند، اما اکنون به نقطهای رسیدهایم که جمعکردن هر شعبه با چالشهای زیادی همراه میشود؛ بهخصوص برای مردمی که سالها از خدمات آن شعبه استفاده کردهاند و به حضور یک بانک در محل زندگیشان عادت دارند.»
به گفته رئیس هیئتمدیره بانک تجارت، در بسیاری از شهرهای کوچک، شبکه بانکی پیشتر تا حد زیادی محدود شده و ممکن است از هر بانک تنها یک شعبه باقی مانده باشد. در برخی مناطق نیز اساساً تعداد بانکهای حاضر بسیار کم است. در چنین شرایطی، تعطیلی کامل یک شعبه دیگر تنها یک تصمیم اقتصادی یا سازمانی محسوب نمیشود و میتواند به مسئلهای محلی و اجتماعی تبدیل شود.
ترکتبریزی توضیح میدهد: «در شهرهای کوچک و حتی بعضی شهرهای متوسط، دیگر امکان اینکه یک شعبه بهطور کامل بسته شود، بهسادگی وجود ندارد. مردم به حضور آن بانک عادت کردهاند و اگر قرار باشد شعبه تعطیل شود، موضوع از طریق نماینده مجلس، استاندار یا فرماندار پیگیری میشود تا شعبه باز بماند. بهنظر من، در کشور به هسته سخت بستن شعب رسیدهایم.»
این هسته سخت، بانکها را با دو ضرورت ظاهراً متعارض روبهرو کرده است؛ از یک سو باید هزینههای شبکه فیزیکی را کاهش دهند و از سوی دیگر نمیتوانند حضور خود در شهرها و مناطقی را که مشتریان همچنان به خدمات حضوری نیاز دارند، بهطور کامل حذف کنند. به همین دلیل، ادامه مسیر کاهش شعب بیش از آنکه به تعطیلی ساده ساختمانها وابسته باشد، به بازطراحی مدل حضور بانکها نیاز دارد.
هدفگذاری برای کاهش شعب بانک تجارت به کمتر از هزار شعبه
بانک تجارت نیز مانند بسیاری از بانکهای بزرگ کشور، کاهش تدریجی تعداد شعب خود را در دستور کار قرار داده است. ترکتبریزی میگوید براساس استراتژی تعیینشده، این بانک قصد دارد تعداد شعب خود را به کمتر از هزار شعبه برساند؛ هدفی که اجرای آن با توجه به محدودیتهای اجتماعی و منطقهای، نیازمند رویکردی مرحلهای است.
او دراینباره میگوید: «برنامه بانک تجارت این است که براساس استراتژی خود، تعداد شعب را به کمتر از هزار شعبه برساند، اما با توجه به همان هسته سختی که درباره آن صحبت کردم، این کار مسائل مختلفی برای بانک ایجاد میکند. ما نیز نمیخواهیم مشتریان و مردم ناراضی شوند یا شهری از بابت کاهش حضور بانک تجارت احساس نگرانی کند.»
به گفته ترکتبریزی، بانک تجارت برای ادامه این مسیر، چند راهبرد را در نظر گرفته است تا کاهش شعب با کمترین تبعات، مشکل و نگرانی برای مشتریان انجام شود. در این مدل، تعطیلی یا ادغام شعبه لزوماً به معنای قطع ارتباط بانک با مشتریان آن منطقه نیست؛ بلکه قرار است نوع حضور فیزیکی و مدل ارائه خدمات تغییر کند.
یکی از محورهای اصلی این برنامه، طبق صحبتهای ترکتبریزی، جایگزینکردن بخشی از شعب سنتی با فضاهایی است که الزاماً ساختار و کارکرد یک شعبه کامل را ندارند:
«در چنین مراکزی، عملیات روزمره بانکی تا حد ممکن به ابزارهای دیجیتال سپرده میشود و نیروی انسانی بر آموزش، راهنمایی و ارائه خدمات مشاورهای متمرکز خواهد شد.»
آفیسبنکینگ برای مشتریان حقوقی
یکی از راهبردهای بانک تجارت برای بازطراحی شبکه حضوری خود، توسعه مدل «آفیسبنکینگ» است؛ فضایی که برخلاف شعبه سنتی، به انجام عملیات صندوقی و تراکنشهای روزمره محدود نیست و بیشتر بر نیازهای مشتریان حقوقی و خدمات مشاورهای تمرکز دارد.
ترکتبریزی درباره این مدل میگوید: «یک استراتژی ما ایجاد آفیسبنکینگ است. این فضا میتواند در طبقه اول یک ساختمان یا حتی در طبقات بالاتر یک برج ایجاد شود. کارکرد آفیسبنکینگ، ارائه خدمات به مشتریان حقوقی است. در این مراکز، مشتریان حقوقی میتوانند با استفاده از رایانهها یا تجهیزات موجود، وارد سامانههایی شوند که بانک پیشتر برای آنها فراهم کرده است و بخش مهمی از امور بانکی خود را بهصورت غیرحضوری یا با همراهی کارشناسان انجام دهند. تفاوت اصلی آفیسبنکینگ با شعبه سنتی، تمرکز بیشتر بر خدمات تخصصی و مشاورهای است.»
به گفته رئیس هیئتمدیره بانک تجارت، خدمات ارائهشده در این مراکز تنها به محصولات بانکی محدود نخواهد بود و ظرفیت شرکتهای وابسته، همکار و شریک بانک نیز در اختیار مشتریان قرار میگیرد: «خدمات بیمهای، کارگزاری و سایر خدمات مالی ازجمله حوزههایی است که میتواند در قالب آفیسبنکینگ به مشتریان حقوقی عرضه شود.» او توضیح میدهد:
«یکی از استراتژیهای بانک تجارت در سال جاری و سال آینده این است که به سمت ایجاد آفیسبنکینگ در فضاهایی مناسبتر برای ارائه خدمات مشاورهای حرکت کنیم. در این فضاها، مراکز تعالی بانک و شرکتهای وابسته یا همکار نیز درگیر میشوند تا بتوانیم سرویسهای مختلفی مانند خدمات بیمهای و کارگزاری را به مشتریان ارائه کنیم.»
در این الگو، شعبه دیگر نقطهای برای دریافت و پرداخت وجه یا تحویل اسناد بانکی نیست؛ بلکه به درگاهی برای دسترسی مشتریان حقوقی به مجموعهای از خدمات بانکی و مالی تبدیل میشود. بانک نیز بهجای آنکه محصولات هر شرکت را بهصورت جداگانه عرضه کند، میتواند خدمات شرکتهای زیرمجموعه و شرکای تجاری خود را در یک فضای مشترک به مشتری ارائه دهد.
حفظ حضور بانک در شعب ادغامشده
راهبرد دیگر بانک تجارت، حفظ نوعی حضور محدود در محل برخی شعبی است که خدمات آنها کاهش یافته یا با شعب دیگر ادغام شده است. به گفته او، در این مدل، بهجای ادامه فعالیت یک شعبه کامل با ساختار صندوق، تحویلداری و مدیریت سنتی، یک یا دو نیروی انسانی در محل باقی میمانند تا مشتریان را برای استفاده از خدمات غیرحضوری راهنمایی کنند.
ترکتبریزی میگوید: «در شعبی که ادغام میشوند، میتوان مراکز راهنمایی مشتری و مراکز فرهنگسازی بانکداری الکترونیکی و دیجیتال ایجاد کرد. وقتی خدمات بانکداری خرد یک شعبه محدود یا متوقف میشود، میتوانیم یک یا دو نفر را در آن محل حفظ کنیم تا مشتریان را راهنمایی کنند. این کارکنان بهجای انجام مستقیم عملیات بانکی، به مشتریان نشان میدهند چگونه از ابزارهای دیجیتال، اپلیکیشنها و سامانههای بانک استفاده کنند. چنین رویکردی بهویژه برای مشتریانی اهمیت دارد که هنوز با خدمات غیرحضوری آشنایی کافی ندارند یا در استفاده از ابزارهای دیجیتال با مشکل روبهرو هستند.»
از نگاه ترکتبریزی، آموزش حضوری و تدریجی میتواند بخشی از نگرانی مشتریان درباره تعطیلی شعب را کاهش دهد. وقتی مشتری بداند که برای انجام امور بانکی خود الزاماً به حضور متصدی باجه نیاز ندارد و درعینحال، فردی برای راهنمایی او در دسترس است، انتقال از شعبه سنتی به خدمات دیجیتال با مقاومت کمتری انجام خواهد شد. او میگوید: «این کار باعث میشود مشتریانی که با خدمات دیجیتال آشنا نیستند، بهمرور آنها را یاد بگیرند و دیگر نیازی به شعبه احساس نکنند. در نتیجه، نگرانی آنها از نبود یک شعبه بانک نیز کاهش پیدا میکند.»
گسترش خدمات دیجیتال به مشتریان حقیقی و حقوقی
در کنار بازطراحی شعب، توسعه کانالهای غیرحضوری نیز بخش دیگری از برنامه بانک تجارت است. این بانک از طریق «باجت»، همراهبانک تجارت و سامانههای مرتبط با تأمین مالی زنجیره تأمین، ازجمله اکوتام و ایما، خدمات خود را به مشتریان حقیقی و حقوقی ارائه میدهد.
ترکتبریزی میگوید حوزه آموزش و فرهنگسازی بانک تجارت نیز بهطور مستمر در حال فعالیت است تا استفاده مشتریان از این ابزارها افزایش یابد. به گفته او، سامانهها و اپلیکیشنهای بانک در سالهای اخیر مقیاس قابلتوجهی پیدا کردهاند و تعداد زیادی از مشتریان حقیقی و حقوقی در حال استفاده از آنها هستند. او توضیح میدهد: «این سامانهها مقیاس گرفتهاند و تعداد زیادی مشتری در سامانههای حقوقی و بانکداری خرد بانک حضور دارند و از آنها استفاده میکنند.»
توسعه این خدمات قرار است وابستگی مشتریان به شعب را کاهش دهد، اما هدف بانک تجارت حذف ارتباط انسانی با مشتری نیست. ترکتبریزی تأکید میکند که بانک تجارت همچنان به حفظ این ارتباط علاقهمند است، ولی شکل و محتوای آن باید تغییر کند.
از عملیات تحویلداری تا مشاوره مالی
ترکتبریزی میگوید بنای ما این است که ارتباط با مشتری را حفظ کنیم، اما نوع این ارتباط تغییر خواهد کرد: «دیگر قرار نیست ارتباط مشتری با بانک فقط به مراجعه به تحویلدار و صندوق برای پولدادن، پولگرفتن، شمارش پول یا پاسکردن چک محدود باشد. باید بتوانیم همه این امور را از مجراهای الکترونیکی انجام دهیم.»
این تغییر قرار است فرایندهایی مانند دریافت تسهیلات را نیز دربر بگیرد. بانک تجارت برنامه دارد مراجعه حضوری مشتری برای دریافت برخی تسهیلات را به حداقل برساند؛ بهطوریکه مشتری شاید تنها یک بار برای ثبت درخواست یا احراز هویت به شعبه مراجعه کند و ادامه مراحل از طریق تلفن همراه و امضای دیجیتال انجام شود.
کاهش مراجعات حضوری، تنها اندازه و تعداد شعب را تغییر نمیدهد؛ بلکه ساختار مشاغل و نقش کارکنان شعب را نیز تحتتأثیر قرار خواهد داد. ترکتبریزی توضیح میدهد: «این تغییرات هم حجم شعبه و هم روش انجام کار در شعب را تغییر میدهد. حتی احکام و عناوین شغلی کارکنان نیز بهمرور تغییر خواهد کرد. شاید در برخی شعب دیگر بحث پولدادن، پولگرفتن و تحویلداری مطرح نباشد و کارکنان به همیار و راهنمای مشتری تبدیل شوند.»
در چنین شعبهای، ارزش حضور فیزیکی نه در انجام عملیات سادهای است که مشتری میتواند با تلفن همراه انجام دهد، بلکه در ارائه خدماتی شکل میگیرد که همچنان به گفتوگوی رودررو، شناخت نیاز مشتری و ارائه راهکار تخصصی نیاز دارند. مشاوره مالی و مدیریت ثروت ازجمله حوزههایی است که به گفته رئیس هیئتمدیره بانک تجارت، میتواند به یکی از کارکردهای اصلی شعب آینده تبدیل شود. او میگوید: «میتوانیم در حوزههایی مانند مدیریت ثروت، بهصورت حضوری و رودررو به مشتری مشاوره مالی ارائه دهیم.»
بر این اساس، برنامه بانک تجارت برای شبکه شعب خود، بیش از آنکه بر حذف کامل حضور فیزیکی استوار باشد، بر تغییر کارکرد آن متمرکز است؛ یعنی کاهش عملیات روزمره در شعب و حرکت به سمت آموزش، راهنمایی، خدمات تخصصی و مشاوره مالی.