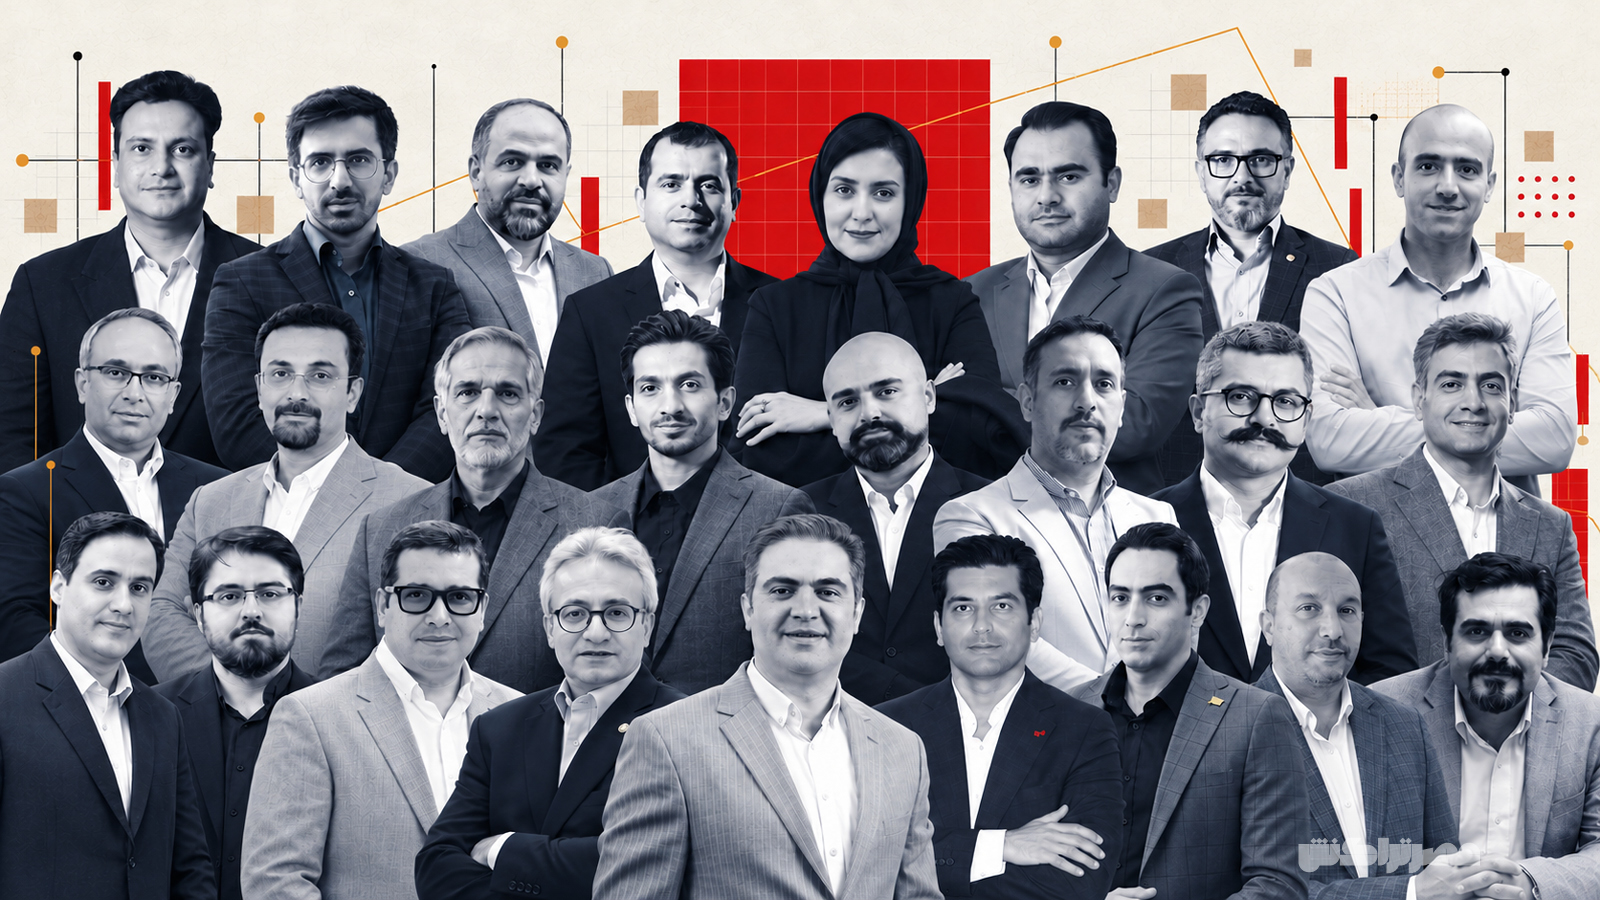
بررسی دیدگاههای ۲۶ مدیر و فعال صنعت مالی ایران در ۱۱ حوزه بانک، بازار سرمایه، بیمه، پرداخت، تأمین مالی زنجیره تأمین، لندتک، پلتفرمهای طلا، رمزارز، هوش مصنوعی، زیرساخت دیجیتال و رگتک نشان میدهد که نیمه دوم سال ۱۴۰۵ بیش از آنکه دوره تحولات ناگهانی و جهشهای یکسان باشد، زمان سنجش ظرفیت واقعی صنعت برای رشد در شرایط محدودیت منابع و نااطمینانی اقتصادی است. یکی از وجوه مشترک دیدگاههای مطرحشده، تغییر تدریجی معیار موفقیت در بخشهایی از صنعت مالی است.
اختلاف برآوردها، بهویژه در لندتک، تأمین مالی زنجیرهای، هوش مصنوعی و زیرساخت دیجیتال، نشان میدهد که حتی درباره ظرفیت رشد بازارها نیز نمیتوان به یک سناریوی قطعی رسید. بنابراین، اعداد این گزارش باید بهعنوان پیشبینیهای کارشناسی افراد، با توجه به تفاوت تعاریف، مبانی محاسبه و فرضهای هر برآورد خوانده شوند، نه آمار قطعی از عملکرد صنعت.
فرصتها و پیشرانهای اصلی رشد
۱. گسترش بانکداری دیجیتال و تکمیل زنجیره اعتبار
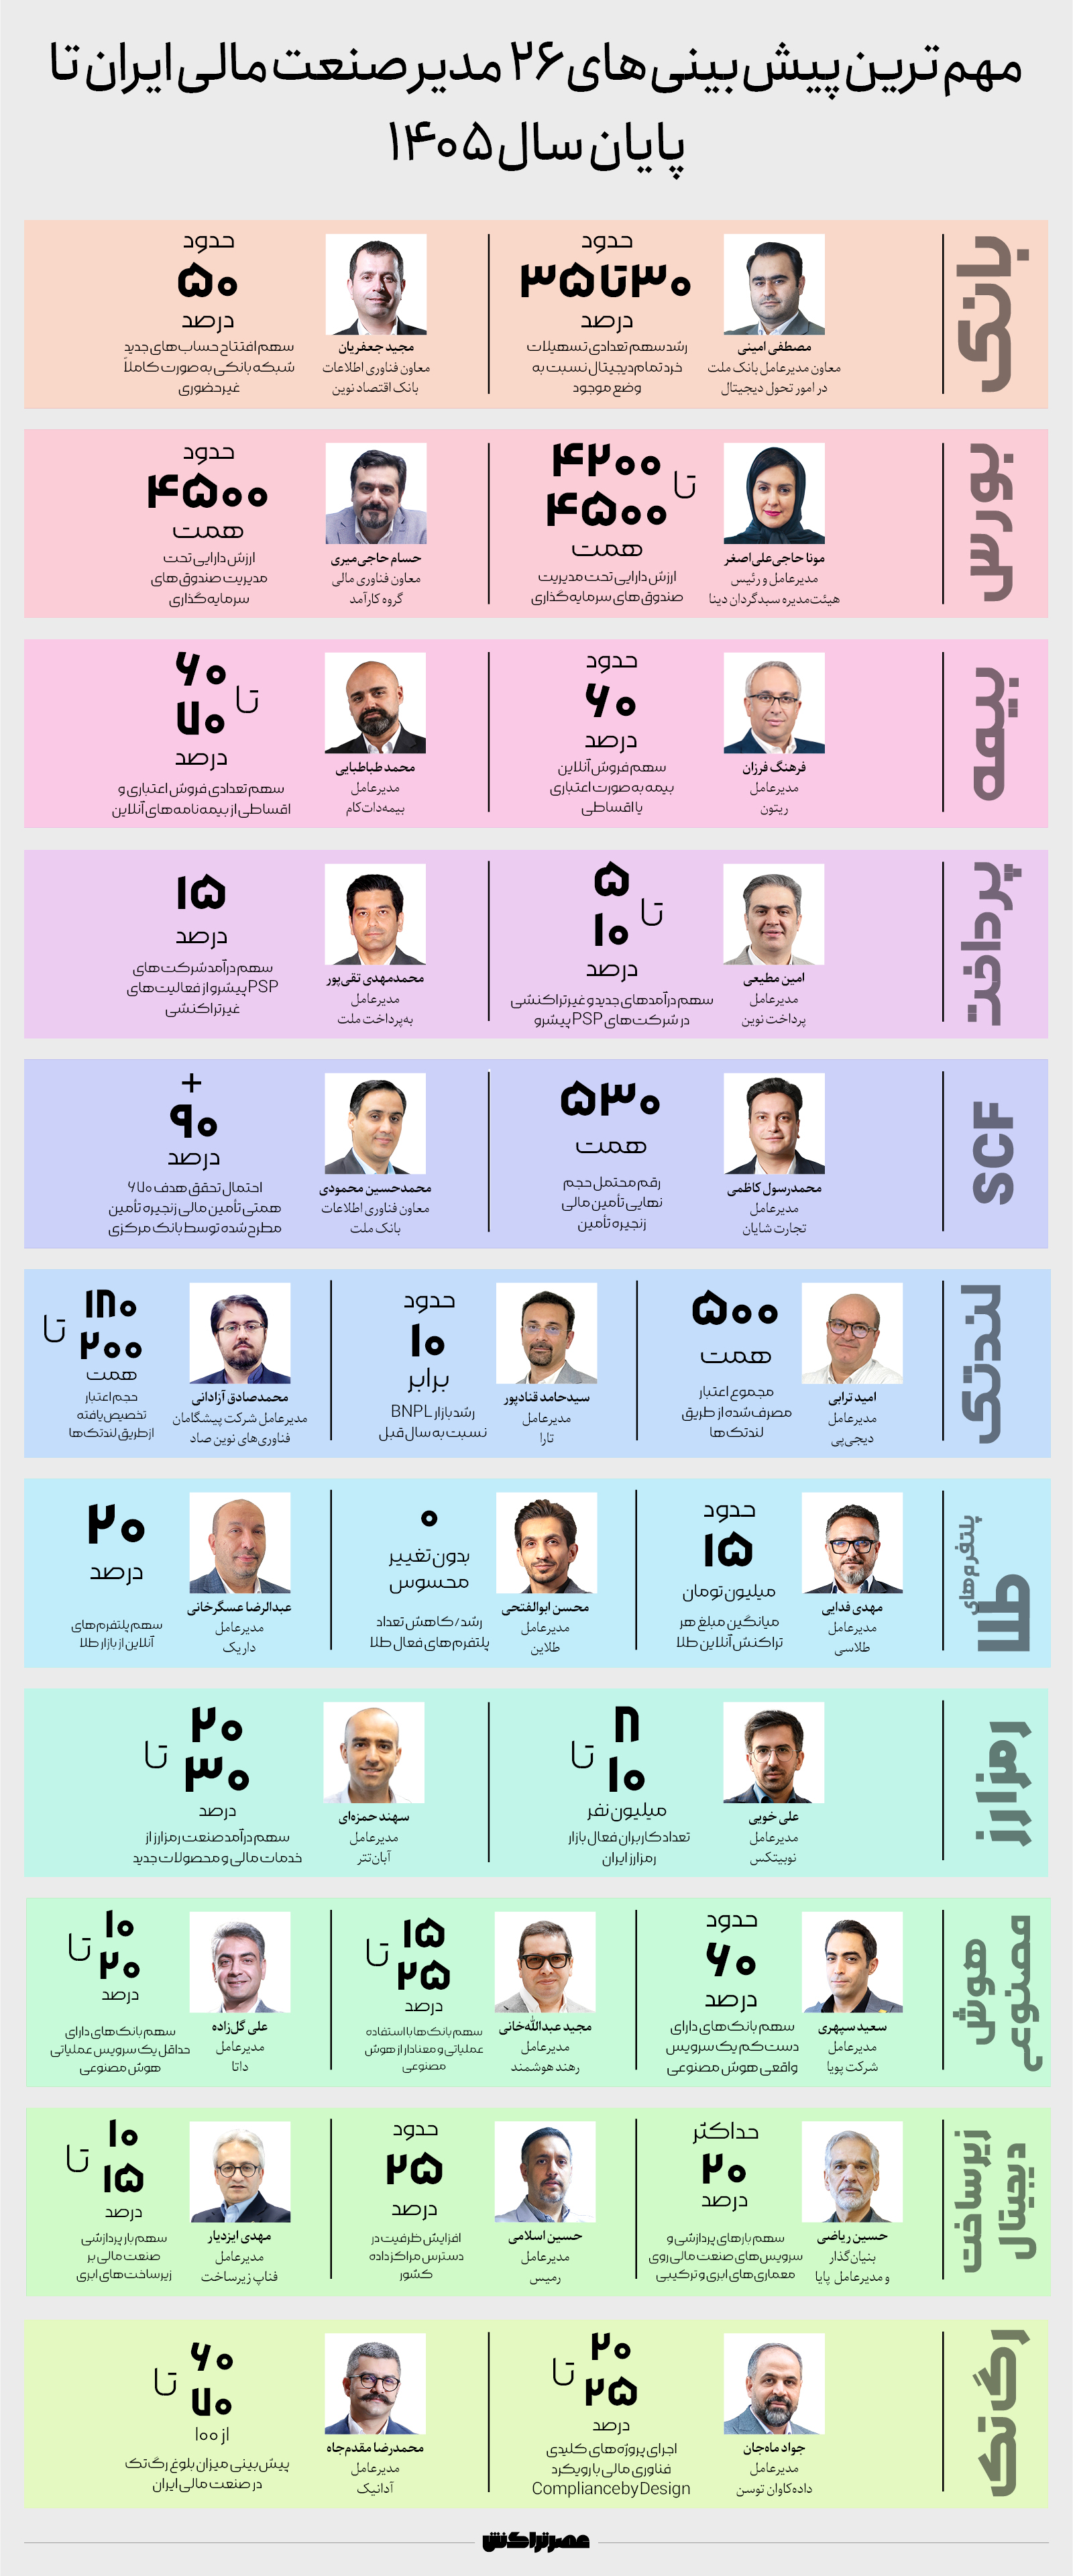
مصطفی امینی، معاون مدیرعامل بانک ملت در امور تحول دیجیتال، رشد ۳۵ تا ۴۰ درصدی سهم افتتاح حساب غیرحضوری و افزایش ۳۰ تا ۳۵ درصدی سهم تعدادی تسهیلات خرد تمامدیجیتال را نسبت به وضعیت فعلی پیشبینی میکند. مجید جعفریان، معاون فناوری اطلاعات بانک اقتصاد نوین، نیز برآورد میکند تا پایان سال حدود ۵۰ درصد افتتاح حسابهای جدید شبکه بانکی کاملاً غیرحضوری انجام شود. بااینحال، فرصت اصلی بانکها صرفاً افزایش تعداد خدمات دیجیتال نیست، بلکه تکمیل زنجیره اعتبارسنجی، توثیق، امضای دیجیتال، مدیریت ریسک و بازطراحی فرایندهای سنتی است.
۲. رشد لندتک و تبدیل اعتبار به بخشی از تجربه خرید
امید ترابی، مدیرعامل دیجیپی، مجموع اعتبار مصرفشده از طریق لندتکها در سال ۱۴۰۵ را حدود ۵۰۰ همت پیشبینی میکند. در مقابل، محمدصادق آزادانی، مدیرعامل پیشگامان فناوریهای نوین صاد، حجم اعتبار تخصیصیافته از طریق لندتکها را در محدوده ۱۸۰ تا ۲۰۰ همت برآورد میکند. این دو رقم به دلیل تفاوت در تعریف و دامنه شاخص، مستقیماً قابل مقایسه نیستند. سیدحامد قنادپور، مدیرعامل تارا، نیز رشد حدود ۱۰ برابری بازار BNPL و رشد ششبرابری بخش لندتک و تسهیلات را در سال ۱۴۰۵ نسبت به سال گذشته پیشبینی میکند.
در بازار خردهفروشی آنلاین نیز آزادانی سهم اعتبار لندتکی مرتبط با خرید آنلاین را ۲۰ تا ۲۵ درصد از ارزش خردهفروشی آنلاین برآورد میکند؛ درحالیکه ترابی انتظار دارد ۲۵ تا ۳۰ درصد ارزش خریدهای تجارت الکترونیکی مرتبط با خردهفروشی مصرفکننده بهصورت اعتباری انجام شود.
۳. افزایش نقش ابزارهای تأمین مالی زنجیره تأمین
محدودیت منابع نقدی و افزایش نیاز بنگاهها به سرمایه در گردش، توجه به ابزارهای تأمین مالی زنجیره تأمین، بهویژه برات الکترونیکی و اوراق گام، را بیشتر کرده است. محمدرسول کاظمی، مدیرعامل تجارت شایان، حجم تأمین مالی زنجیرهای تا پایان سال را ۵۰۰ تا ۵۶۰ همت و محتملترین رقم را ۵۳۰ همت میداند. او احتمال تحقق کامل هدف ۶۷۰ همتی را ۱۵ درصد برآورد میکند. در مقابل، محمدحسین محمودی، معاون فناوری اطلاعات بانک ملت، احتمال تحقق این هدف را بیش از ۹۰ درصد میداند. پیوند اعتبار مصرفکننده با جریان تأمین مالی زنجیره تولید نیز میتواند یکی از مسیرهای توسعه آینده باشد؛ البته به شرط مدیریت ریسک نکول، تأمین مالی تکراری و تمرکز اعتباری.
۴. گسترش سرمایهگذاری غیرمستقیم و رقابت بر سر مدیریت دارایی
مونا حاجیعلیاصغر، مدیرعامل سبدگردان دینا انتظار دارد سهم سرمایهگذاران خردی که از طریق صندوقها سرمایهگذاری میکنند، از حدود ۲۰ درصد فعلی به ۲۵ تا ۳۰ درصد برسد. بااینحال، مدیران این حوزه انتظار جابهجایی گسترده و ناگهانی سرمایهگذاران از معاملهگری مستقیم به سرمایهگذاری غیرمستقیم را در این بازه کوتاه ندارند. در بازار آنلاین طلا نیز فرصت توسعه خدمات سرمایهگذاری خرد، پسانداز و مدیریت دارایی مطرح است، اما برآورد مدیران درباره رشد سهم بازار متفاوت است.
عبدالرضا عسگرخانی، مدیرعامل داریک، رسیدن سهم پلتفرمهای آنلاین به ۲۰ درصد را پیشبینی میکند؛ درحالیکه مهدی فدایی، مدیرعامل طلاسی، عبور از این سطح را چندان محتمل نمیداند و محسن ابوالفتحی، مدیرعامل طلاین، نیز انتظار رشد قابلتوجه سهم بازار را ندارد.
۵. تنوعبخشی به درآمدها در پرداخت و رمزارز
امین مطیعی، مدیرعامل پرداخت نوین، انتظار دارد سهم درآمدهای جدید و غیرتراکنشی در شرکتهای پیشرو تا پایان سال به ۵ تا ۱۰ درصد برسد. محمدمهدی تقیپور، مدیرعامل بهپرداخت ملت، نیز این سهم را بهطور متوسط برای شرکتهای PSP حدود ۸ تا ۱۲ درصد و برای شرکتهای پیشرو تا ۱۵ درصد یا بیشتر برآورد میکند.
در بازار رمزارز، علی خویی، مدیرعامل نوبیتکس، تعداد کاربران فعال سالانه را تا پایان ۱۴۰۵ حدود ۸ تا ۱۰ میلیون نفر پیشبینی میکند. او انتظار دارد سهم درآمدهای معاملاتی صنعت از بیش از ۹۰ درصد فعلی به ۸۰ تا ۸۵ درصد کاهش یابد. سهند حمزهای، مدیرعامل آبانتتر، نیز پیشبینی میکند تا پایان سال، ۷۰ تا ۸۰ درصد درآمد صنعت همچنان از معاملات و ۲۰ تا ۳۰ درصد از خدمات مالی و محصولات جدید حاصل شود. این پیشبینیها از حرکت تدریجی پلتفرمهای رمزارزی به سمت ارائه خدمات متنوعتر مالی حکایت دارند.
۶. فرصت توسعه خدمات دیجیتال بیمه و کاربردهای عملیاتی هوش مصنوعی
در صنعت بیمه، توسعه فروش اعتباری و اقساطی یکی از روندهای مورد انتظار است. فرهنگ فرزان، مدیرعامل ریتون، سهم فروش اعتباری از فروش آنلاین بیمه را حدود ۶۰ درصد برآورد میکند. محمد طباطبایی، مدیرعامل بیمهداتکام، نیز با فرض تداوم تأمین مالی، سهم تعدادی بیمهنامههای فروختهشده آنلاین بهصورت اعتباری یا اقساطی را ۶۰ تا ۷۰ درصد پیشبینی کرده است.
بااینحال، هر دو مدیر تأکید دارند که افزایش فروش اقساطی الزاماً به معنای افزایش ضریب نفوذ بیمه نیست. فرصت واقعی زمانی ایجاد میشود که اعتبار، دسترسی گروههای جدید به پوشش بیمهای را فراهم کند یا به افزایش واقعی سطح پوشش منجر شود.
در حوزه هوش مصنوعی نیز فرصتهایی در اعتبارسنجی، کشف تقلب، پردازش اسناد، تحلیل تراکنشها و مدیریت ریسک وجود دارد. بنابراین، فرصت اصلی هوش مصنوعی را باید در تبدیل کاربردهای مشخص به خدمات پایدار و قابلاندازهگیری جستوجو کرد، نه صرفاً افزایش تعداد پروژههای آزمایشی.
چالشها و محدودیتهای اصلی صنعت مالی
۱. فرسودگی زیرساختها و محدودیت ظرفیت توسعه
فرسودگی تجهیزات، افزایش هزینههای ارزی، مشکلات تأمین سختافزار، محدودیت انرژی و دشواری سرمایهگذاری از مهمترین نگرانیهای مدیران زیرساخت دیجیتال است. حسین ریاضی، بنیانگذار و مدیرعامل پایا، برآورد میکند حداقل ۵۰ درصد تجهیزات زیرساختی صنعت مالی بیش از پنج سال عمر دارند یا نیازمند نوسازی جدیاند. حسین اسلامی، مدیرعامل رمیس، نیز عمر بیش از پنج سال را برای بیش از ۵۰ درصد تجهیزات تخمین میزند. مهدی ایزدیار، مدیرعامل فناپ زیرساخت، این نسبت را در تجهیزات زیرساختی شبکه بانکی حدود ۶۰ درصد و در زیرساخت شعب حدود ۸۰ درصد برآورد میکند.
۲. گسست دادهها و ناتمامبودن فرایندهای دیجیتال
در بانکداری، نبود یکپارچگی کافی میان اعتبارسنجی، توثیق، مدیریت ریسک و سامانههای پشتیبان، اعطای تسهیلات کاملاً دیجیتال را دشوار میکند. در صنعت بیمه نیز مسئله اصلی به فرایند اعلام، ارزیابی و پرداخت خسارت مربوط میشود. فرهنگ فرزان پیشبینی میکند تا پایان سال تنها حدود ۵ تا ۱۰ درصد محصولات بیمهای بتوانند تجربه کاملاً دیجیتال از خرید تا دریافت خسارت ارائه دهند. محمد طباطبایی نیز سهم بیمهنامههای صادرشده دارای چنین تجربهای را حدود ۵ تا ۱۰ درصد برآورد میکند.
۳. ابهامهای تنظیمگری و محدودیت توسعه مدلهای جدید
در لندتک، پلتفرمهای طلا، رمزارز و رگتک، چهارچوبهای نظارتی یکی از عوامل تعیینکننده سرعت رشد معرفی شدهاند. در بازارهای طلا و رمزارز، چالشهایی مانند شفافیت الزامات فعالیت، اعتماد کاربران، دسترسی به زیرساختهای مالی و تعیین تکلیف حقوقی محصولات جدید مطرح است.
در رگتک، جواد ماهجان، مدیرعامل دادهکاوان توسن، احتمال شکلگیری چهارچوب رسمی و مجوز اختصاصی فعالیت تا پایان سال ۱۴۰۵ را کمتر از ۳۰ درصد برآورد میکند و انتظار دارد سهم پروژههای کلیدی مبتنی بر رویکرد «انطباق از مرحله طراحی» به حدود ۲۰ تا ۲۵ درصد برسد.
محمدرضا مقدمجاه، مدیرعامل آدانیک، نیز شکلگیری سازوکارهای محدود ارزیابی و همکاری را محتملتر از ایجاد یک چهارچوب جامع میداند. بااینحال، او تأکید دارد که مسئله اصلی رگتک صرفاً صدور مجوز نیست؛ بلکه ایجاد بازاری رقابتی است که در آن حق انتخاب، کیفیت عملکرد و اثربخشی خدمات تعیینکننده باشند.
۴. فشار بر مدلهای اقتصادی و فاصله رشد اسمی با رشد واقعی
تورم و افزایش هزینههای عملیاتی، در کنار محدودیت قدرت خرید و منابع مالی، تشخیص رشد واقعی کسبوکارها از افزایش اسمی ارزش معاملات و فروش را دشوار کرده است. در بیمه، افزایش حقبیمه تولیدی الزاماً به معنای گسترش تعداد بیمهشدگان یا سطح پوشش نیست.
در پرداخت، افزایش تعداد تراکنشها لزوماً پایداری اقتصادی شرکتهای PSP را تضمین نمیکند و در لندتک نیز رشد اعتبار بدون کنترل نکول و هزینه تأمین منابع نمیتواند نشانه موفقیت پایدار باشد. این مسئله ضرورت توجه به شاخصهایی مانند رشد واقعی کاربران فعال، کیفیت درآمد، هزینه ارائه خدمت، نرخ نکول، سودآوری و میزان ارزش ایجادشده برای مشتری را افزایش میدهد.
اولویتهای راهبردی صنعت مالی در نیمه دوم ۱۴۰۵
از مجموع دیدگاههای مطرحشده میتوان پنج اولویت راهبردی برای تصمیمگیران صنعت مالی استخراج کرد. این اولویتها، جمعبندی تحلیلی گفتوگوها هستند و لزوماً توصیه مشترک تمامی مدیران محسوب نمیشوند.
- عبور از الکترونیکیکردن خدمات به بازطراحی سرتاسری فرایندها: بانکها، بیمهها و سایر نهادهای مالی باید بهجای افزایش صرف تعداد کانالهای دیجیتال، زنجیره کامل ارائه خدمت را بازطراحی کنند.
- اولویتدادن به حاکمیت داده و استفاده عملیاتی از هوش مصنوعی: یکپارچهسازی و استانداردسازی دادهها، تعیین مسئولیت داده و فرایند، ارزیابی عملکرد مدلها و ایجاد سازوکارهای نظارت انسانی باید بر افزایش تعداد پروژههای آزمایشی اولویت داشته باشد.
- تقویت تابآوری و بازنگری در معماری زیرساخت: با توجه به محدودیت منابع و دشواری نوسازی گسترده تجهیزات، سرمایهگذاری باید ابتدا به نقاط بحرانی، امنیت اطلاعات، افزونگی زیرساخت، بازیابی پس از بحران و تأمین پایدار انرژی اختصاص یابد. توسعه زیرساختهای اشتراکی، ابر خصوصی و ابر ترکیبی نیز میتواند متناسب با حساسیت خدمات و الزامات نظارتی بررسی شود.
- پیوند اعتبار خرد با زنجیره تولید و مدیریت ریسک: توسعه لندتک و تأمین مالی زنجیره تأمین باید در کنار افزایش حجم اعتبار، بر کیفیت تخصیص منابع تمرکز کند. اتصال اعتبار مصرفکننده به جریان فروش و تعهدات زنجیره تأمین، توسعه ابزارهای توثیق دیجیتال و استفاده از دادههای رفتاری میتواند به بهبود تخصیص منابع کمک کند؛ مشروط بر اینکه ریسک نکول، هزینه تأمین مالی و بازپرداخت در کل زنجیره مدیریت شود.
- حرکت به سمت تنظیمگری پیشبینیپذیر و نظارت تعبیهشده در فرایندها: توسعه مدلهای جدید کسبوکار در حوزههایی مانند لندتک، طلا، رمزارز و رگتک به چهارچوبهای روشن و قابل اتکا نیاز دارد. در کنار آن، حرکت از نظارت صرفاً پس از وقوع تخلف به پایش مستمر و ادغام الزامات انطباق در معماری سامانهها میتواند به مدیریت مؤثرتر ریسک و افزایش اعتماد به خدمات مالی دیجیتال کمک کند.
جمعبندی؛ نیمه دوم ۱۴۰۵، زمان سنجش کیفیت رشد
مجموع پیشبینیهای ۲۶ مدیر صنعت مالی ایران، تصویری از بازاری ارائه میدهد که برای توسعه خدمات اعتباری، ابزارهای سرمایهگذاری، تأمین مالی زنجیره تأمین و فناوریهای هوشمند ظرفیت دارد، اما تحقق این ظرفیتها با محدودیتهای جدی روبهروست. در برخی حوزهها مانند لندتک، انتظار رشد سریع وجود دارد؛ در حوزههایی مانند بانکداری و بیمه، تکمیل فرایندهای دیجیتال اهمیت بیشتری پیدا کرده و در زیرساخت دیجیتال، حفظ پایداری و استفاده بهتر از ظرفیت موجود در اولویت قرار گرفته است.
اختلاف پیشبینیها نیز بخشی از همین تصویر است. فاصله میان برآورد مدیران درباره اندازه بازار لندتک، تحقق هدف تأمین مالی زنجیره تأمین یا میزان نفوذ عملیاتی هوش مصنوعی نشان میدهد که مسیر شش ماه آینده قطعی و یکسان نیست و به متغیرهای اقتصادی، زیرساختی، نظارتی و مدیریتی وابسته خواهد بود.
از این منظر، مهمترین پرسش نیمه دوم ۱۴۰۵ صرفاً این نیست که بازارهای مالی چه اندازه رشد خواهند کرد؛ بلکه این است که چه سهمی از این رشد به خدمات پایدارتر، دسترسی بهتر به اعتبار، کاهش هزینهها، مدیریت مؤثرتر ریسک و ارزش اقتصادی واقعی تبدیل خواهد شد.