۲۶ مدیر صنعت مالی ایران در ۱۱ حوزه، چشمانداز نیمه دوم سال ۱۴۰۵ را از نگاه خود بررسی کردهاند؛ چشماندازی که در آن انتظار رشد بازارها و توسعه خدمات دیجیتال با محدودیت منابع، افزایش هزینهها و عدمقطعیتهای اقتصادی و تنظیمگری همراه شده است. پیشبینیها از افزایش حجم اعتبارات در بازار لندتک، گسترش تأمین مالی زنجیرهای، رشد سرمایهگذاری دیجیتال و کاربرد بیشتر هوش مصنوعی حکایت دارند، اما درباره سرعت و میزان تحقق این تحولات اتفاقنظر وجود ندارد.
برخی مدیران آینده ماههای باقیمانده سال را فرصتی برای توسعه بازار و افزایش مقیاس فعالیت کسبوکارها میدانند و برخی دیگر بر ضرورت حفظ پایداری، مدیریت ریسک، بهبود بهرهوری و بازنگری در مدلهای کسبوکار تأکید میکنند. عصر تراکنش در گزارش «چشمانداز نیمه دوم ۱۴۰۵» با مدیران حوزههای حوزه بانک، بازار سرمایه، بیمه، پرداخت، تأمین مالی زنجیره تأمین، لندتک، پلتفرمهای طلا، رمزارز، هوش مصنوعی، زیرساخت دیجیتال و رگتک گفتوگو کرده تا تصویری از فرصتها، چالشها و پیشبینیهای صنعت مالی ایران تا پایان سال ارائه دهد.
ببینید: مسیر صنعت مالی ایران تا پایان ۱۴۰۵ چگونه خواهد بود؟
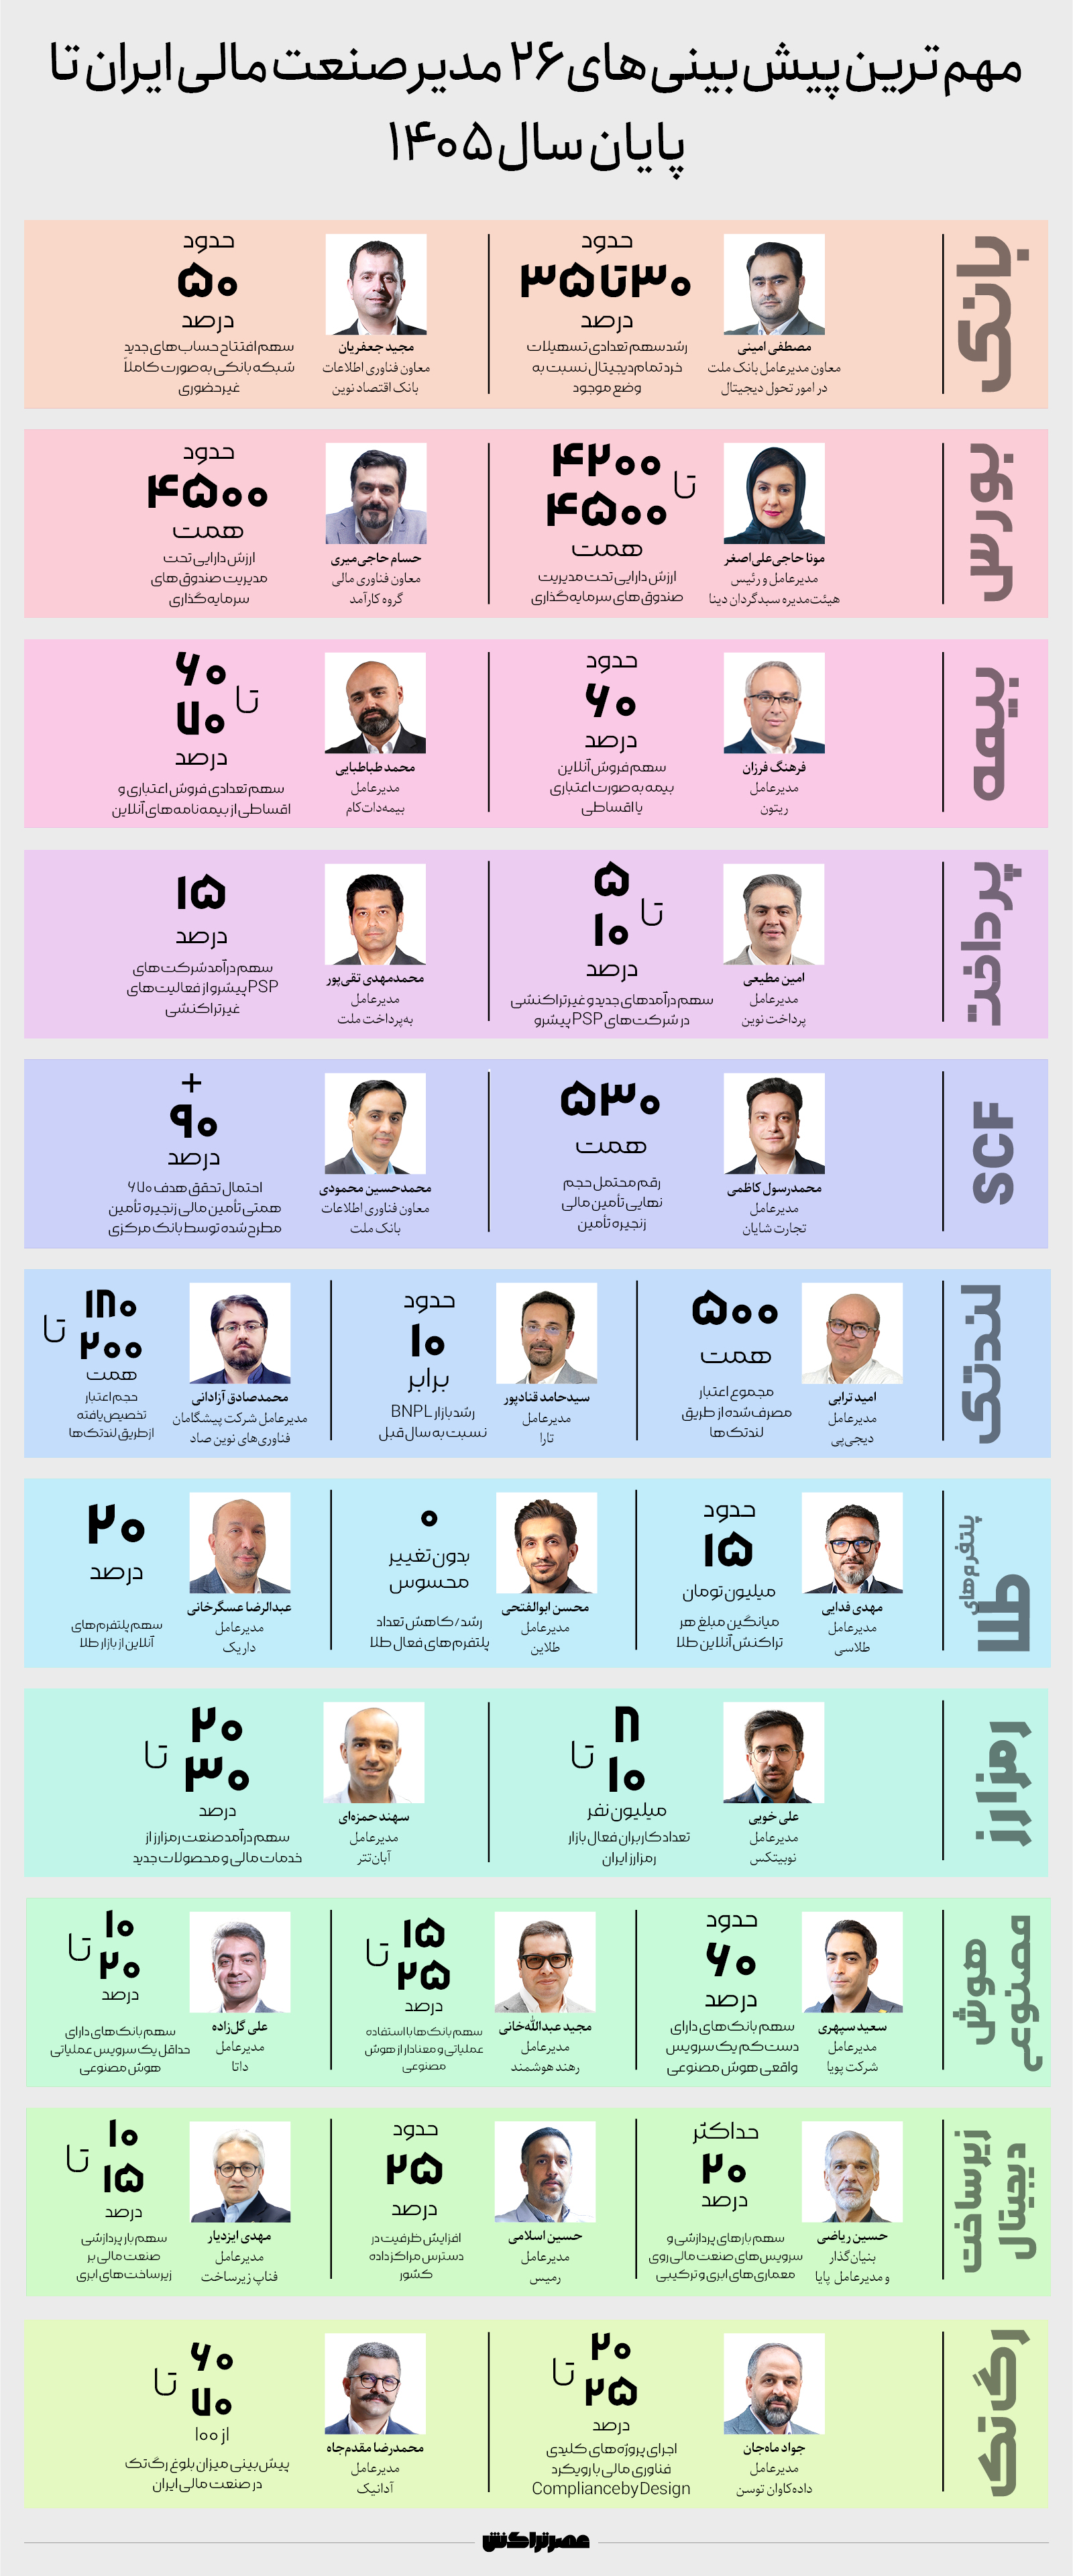
بانک
رشد ۳۵ تا ۴۰ درصدی سهم افتتاح حساب غیرحضوری تا پایان ۱۴۰۵
- مصطفی امینی، معاون مدیرعامل بانک ملت در امور تحول دیجیتال
نیمه دوم سال ۱۴۰۵ را دورهای میدانم که فناوری مالی در تابآوری مالی خانوارها و بهرهوری بنگاهها نقش بیشتری پیدا میکند. رقابت بانکی نیز از تعداد اپلیکیشنها به سمت سفرهای کاملاً دیجیتال، اعتبارسنجی دادهمحور، تأمین مالی هوشمند و مدیریت دارایی حرکت خواهد کرد.
با توجه به تأکید جدی وزارت امور اقتصادی و دارایی بر حوزه بانکداری خرد، برآورد من این است که تا پایان سال، سهم افتتاح حساب کاملاً غیرحضوری نسبت به وضع موجود حدود ۳۵ تا ۴۰ درصد رشد کند؛ آن هم با وجود فعالسازی سامانه حسام بانک مرکزی. همچنین انتظار دارم سهم تعدادی تسهیلات خرد تمامدیجیتال نیز نسبت به وضع موجود حدود ۳۰ تا ۳۵ درصد افزایش یابد.
در بازار ایران، مهمترین مانع توسعه این خدمات، کمبود اپلیکیشن نیست، بلکه ناتمامبودن زنجیره اعتبار است؛ زنجیرهای که اعتبارسنجی دیجیتال، توثیق دیجیتال، امضای دیجیتال کاربرپسند، چابکی و پایداری سامانههای استعلامی، مدیریت کشف تقلب و مدیریت ریسک نکول را در بر میگیرد. در همین مسیر، پلتفرمهای توثیق دارایی و تأمین مالی اعتباری مبتنی بر وثیقه دیجیتال رشد بیشتری خواهند داشت.
در سطح کلان، کشور به ابزارهای تأمین مالی کمتورمتر نیاز دارد و این نیاز در نیمه دوم سال ۱۴۰۵ عینیت بیشتری پیدا خواهد کرد. انتظار دارم تأمین مالی زنجیرهای، بهویژه تأمین مالی مبتنی بر اوراق گام برای صنعت دارو و برات الکترونیکی برای زنجیره بنگاههای تولیدی بزرگ، رشد کند. همچنین سایر ابزارهای مشابه، مانند فکتورینگ، باید به معاملات واقعی و تولید متصل شوند و همزمان، ریسک تنزیل، تأمین مالی تکراری و تمرکز اعتباری آنها مدیریت شود. هدف، تأمین مالی بیشتر نیست، بلکه تأمین مالی باکیفیتتر است؛ مدلی که به تابآوری مالی خانوارها، بازسازی بنگاههای آسیبدیده و جلوگیری از تشدید چرخههای تورمی کمک کند.
یکی دیگر از ضرورتهای کلیدی کشور در نیمه دوم سال ۱۴۰۵، صرفهجویی و اصلاح الگوی مصرف مردم است. به همین دلیل، به نظر من فینتکهای انرژی، یعنی فینتکها و تکفینهایی که در خدمت بهرهوری انرژی قرار میگیرند، در کنار مدلهای «تأمین مالی مبتنی بر صرفهجویی» و «تأمین مالی مجدد مبتنی بر خوشحسابی»، به احتمال زیاد رشد خواهند کرد. برای مثال، کاهش مصرف انرژی میتواند به اعتبار، پسانداز یا بازپرداخت بدهی تبدیل شود. این مدل هم هزینه خانوار را کاهش میدهد، هم بهرهوری منابع را افزایش میدهد و هم میتواند به منبع درآمدی جدیدی برای خانوار تبدیل شود.
در سرمایهگذاری، انتظار دارم پلتفرمهای طلا به سمت شفافیت پشتوانه، خزانهداری، تحویلپذیری، کارمزد منطقی و خدماتی مانند اعتبار با وثیقه طلا، پسانداز خودکار و مدیریت ثروت خرد حرکت کنند. رشد صندوقهای ارزی، بیمههای متصل به دارایی، استفاده از بیمهنامه برای سرمایهگذاری خودکار و فینتکهای رمیتنس خرد نیز محتمل است. حتی منابع خرد ایرانیان خارج از کشور میتواند با رعایت مقررات حقوقی و مبارزه با پولشویی به پروژههای شفاف بازسازی جنگ پیوند بخورد.
نیمی از حسابهای جدید تا پایان سال غیرحضوری افتتاح میشوند
شبکه بانکی در بانکداری الکترونیکی و خدمات غیرحضوری پیشرفت کرده، اما میان الکترونیکیشدن خدمات و دیجیتالیشدن واقعی بانک فاصله وجود دارد؛ بسیاری از فرایندهای تصمیمگیری و سامانههای پشتیبان همچنان سنتیاند. نیمه دوم ۱۴۰۵ را بهجای دوره تحول ناگهانی، زمان تثبیت زیرساختها، بازنگری اولویتها و حرکت از توسعه کمی به کیفیت و اثربخشی خدمات میدانم.
با محدودیت منابع، افزایش هزینه زیرساخت و ریسک امنیت سایبری، بانکها سرمایهگذاری فناورانه خود را هدفمندتر میکنند. مراکز داده و زیرساخت پایدار، امنیت اطلاعات، معماری بانکداری متمرکز، اعتبار دیجیتال و استفاده عملیاتی از هوش مصنوعی اولویت دارند. معیار موفقیت فناوری بانکی بهتدریج تغییر میکند. تعداد سامانهها و اپلیکیشنها اهمیت کمتری مییابد و کاهش مراجعه حضوری، زمان ارائه خدمت، هزینه تمامشده، پایداری زیرساخت و سهم فرایندهای کاملاً دیجیتال مهمتر میشود.
در زمینه آینده شبکه شعب بانکی نیز با توجه به ساختار فعلی شبکه بانکی، الزامات مربوط به دسترسی عمومی به خدمات مالی، پراکندگی جغرافیایی شعب و سرعت نسبتاً پایین تغییرات ساختاری، تصور نمیکنم تا پایان سال ۱۴۰۵ شاهد کاهش چشمگیری در تعداد شعب و باجهها باشیم. پیشبینی من این است که تعداد شعب و باجههای شبکه بانکی تا پایان سال کاهش محدودی داشته باشد؛ زیرا کاهش تعداد شعب صرفاً یک تصمیم فناورانه نیست و به مجموعهای از ملاحظات اقتصادی، منابع انسانی، مقرراتی و اجتماعی وابسته است.
بااینحال، اگر موضوع را از منظر طراحی یک شبکه بانکی بهینه بررسی کنیم، معتقدم در میانمدت میتوان با حفظ پوشش مناسب جغرافیایی و دسترسی اقشار مختلف جامعه، تعداد نقاط فیزیکی را به حدود ۱۶ تا ۱۸ هزار شعبه و باجه کاهش داد. البته این برآورد مشروط به توسعه واقعی بانکداری دیجیتال، تقویت زیرساختهای ارتباطی و بازتعریف نقش شعب است.
در حوزه افتتاح حساب غیرحضوری نیز با توجه به توسعه زیرساختهای احراز هویت دیجیتال، افزایش پذیرش خدمات غیرحضوری از سوی مشتریان و سرمایهگذاری بانکها در توسعه کانالهای دیجیتال، پیشبینی من این است که تا پایان سال ۱۴۰۵، حدود ۵۰ درصد از افتتاح حسابهای جدید شبکه بانکی کشور بهصورت کاملاً غیرحضوری انجام شود. البته باید میان بانکهای مختلف تفاوت قائل شد. برخی بانکها و واحدهای بانکداری دیجیتال ممکن است سهمی بهمراتب بالاتر داشته باشند، درحالیکه در بانکهایی با ساختار سنتیتر و ترکیب مشتریان متفاوت، این نسبت همچنان پایینتر خواهد بود.
در حوزه تسهیلات خرد نیز با وجود توسعه ابزارهای اعتبارسنجی، امضای دیجیتال و سفته الکترونیکی، همچنان تا دیجیتالیشدن کامل فرایند اعطای تسهیلات فاصله وجود دارد. من مهمترین مانع توسعه این مدل را نه کمبود فناوری، بلکه فقدان یکپارچگی کامل زنجیره اعتباردهی دیجیتال میدانم. از سوی دیگر، توسعه اعتباردهی دیجیتال مستلزم دسترسی مناسب به دادههای معتبر، مدلهای دقیق اعتبارسنجی، ابزارهای مدیریت ریسک نکول و سازوکارهای مطمئن توثیق الکترونیکی است. به اعتقاد من، جهش واقعی در این حوزه زمانی اتفاق میافتد که بانکها بهجای دیجیتالیکردن مرحلهبهمرحله فرایندهای موجود، کل فرایند اعطای اعتبار را از ابتدا و بر مبنای داده، تصمیمگیری هوشمند و حداقل مداخله انسانی بازطراحی کنند.
اگر بخواهم میزان دیجیتالیشدن واقعی شبکه بانکی ایران را از صفر تا ۱۰۰ ارزیابی کنم، معتقدم اگر معیار، توسعه بانکداری الکترونیکی، اپلیکیشنها و خدمات غیرحضوری باشد، شبکه بانکی عملکرد قابلقبولی داشته است؛ اما در شاخصهای بلوغ دیجیتال واقعی، از جمله یکپارچگی دادهها، هوشمندسازی تصمیمگیری، دیجیتالیشدن سرتاسری فرایندها و چابکی فناوری، همچنان فاصله قابلتوجهی وجود دارد. در شرایط فعلی، نمره ۳۰ از ۱۰۰ را برای بلوغ دیجیتال شبکه بانکی ایران در نظر میگیرم و پیشبینی میکنم این عدد تا پایان سال ۱۴۰۵ حداکثر به ۴۰ از ۱۰۰ برسد. البته این اعداد برآورد کارشناسی شخصی هستند، نه شاخص رسمی یا آماری.
مهمترین اولویت بانکها باید عبور از ارائه دیجیتال خدمات سنتی به بازطراحی فرایندها و معماری بانک باشد. نوسازی بانکداری متمرکز، توسعه API، حاکمیت داده و هوش مصنوعی از الزامات این مسیر هستند. تحول دیجیتال نیز صرفاً مسئولیت فناوری اطلاعات نیست، بلکه تصمیمی راهبردی در سطح مدیریت ارشد است که بدون اصلاح ساختارها و فرایندها محقق نخواهد شد.
به اعتقاد من، بیش از ۷۰ درصد از خدمات و فرایندهای وابسته به حضور مشتری در شعب، از جمله خدمات حساب، کارت، تسهیلات خرد، چک و تضامین، ظرفیت دیجیتالیشدن کامل را دارند. البته این برآورد مربوط به انواع خدمات است، نه سهم آنها از کل تراکنشها. مهمترین موانع تحقق این ظرفیت نیز پیچیدگی فرایندهای داخلی، محدودیتهای معماری و یکپارچگی سامانهها، الزامات قانونی و نظارتی و مقاومت در برابر تغییرات سازمانی است.
بازار سرمایه

دارایی صندوقها به ۴۲۰۰ تا ۴۵۰۰ همت میرسد
- مونا حاجیعلیاصغر، مدیرعامل و رئیس هیئتمدیره سبدگردان دینا
تا پایان سال ۱۴۰۵ انتظار جهش ساختاری در اندازه بازار سرمایه ندارم؛ تغییر مهمتر، نحوه حضور سرمایهگذاران است. سرمایهگذاران خرد بهتدریج از معاملهگری مستقیم به استفاده از صندوقها، مدیریت حرفهای دارایی و خدمات دیجیتال حرکت میکنند. در معاملات بورسی، اپلیکیشنها و الگوریتمها به دیجیتالیشدن کمک کردهاند، اما صدور مجوزها و فرایندهای نظارتی هنوز به بازنگری نیاز دارند. تصور نمیکنم تا پایان سال تغییر قابلملاحظهای در این حوزه رخ دهد. دوران کرونا در تسریع دیجیتالیشدن بانکها و بازار سرمایه نقش داشت، اما مسیر تحول همچنان ناتمام است.
اگر روند رشد دارایی صندوقها و توسعه سرمایهگذاری غیرمستقیم در نیمه دوم سال ادامه پیدا کند، میتوان انتظار داشت ارزش دارایی تحت مدیریت صندوقهای سرمایهگذاری تا پایان سال ۱۴۰۵ به حدود ۴۲۰۰ تا ۴۵۰۰ همت برسد. در زمینه تعداد کدهای معاملاتی فعال نیز با توجه به ثبت رقم یکمیلیون و ۱۷۸ هزار کد در مردادماه، برآورد من برای پایان سال حدود ۱.۴ تا ۱.۶ میلیون کد فعال است. البته این دو شاخص الزاماً همجهت حرکت نمیکنند.
ممکن است ارزش دارایی تحت مدیریت صندوقها (AUM) با سرعت بیشتری رشد کند، درحالیکه تعداد معاملات مستقیم سهام رشد محدودتری داشته باشد؛ زیرا بخشی از سرمایهگذاران ترجیح میدهند بهجای انتخاب مستقیم سهام، از خدمات مدیریت حرفهای دارایی و صندوقهای سرمایهگذاری استفاده کنند.
به نظر من، در حال حاضر حدود ۲۰ درصد از سرمایهگذاران خرد، سرمایهگذاری خود را از طریق صندوقها انجام میدهند و این نسبت میتواند تا پایان سال ۱۴۰۵ به محدوده ۲۵ تا ۳۰ درصد برسد. البته اگر سرمایهگذاری غیرمستقیم را گستردهتر تعریف کنیم و صندوقهای درآمد ثابت، طلا و سایر صندوقهای غیرسهامی را نیز در نظر بگیریم، این سهم میتواند حتی بیشتر باشد. به نظرم روند اصلی بازار سرمایه، حرکت تدریجی از معاملهگری مستقیم به سمت مدیریت حرفهای دارایی است.

۴۵۰۰ همت دارایی تحت مدیریت صندوقها تا پایان سال
- حسام حاجیمیری، معاون فناوری مالی گروه کارآمد
در نیمه دوم سال ۱۴۰۵ انتظار تغییر بنیادین در ساختار بازار سرمایه ندارم، اما ابزارهای دیجیتال خرید، فروش و مدیریت سرمایهگذاری گسترش مییابند و رقابت بر سر تجربه کاربری بیشتر میشود. احتمالاً سهم صندوقها و خدمات دیجیتال در جذب سرمایههای خرد افزایش مییابد. در زمینه دیجیتالیشدن فرایندهای بازار سرمایه، به نظرم امروز حدود نیمی از مسیر طی شده است و امیدوارم تا پایان سال این میزان به عدد ۷۰ از ۱۰۰ برسد. بیشترین فاصله تا دیجیتالیشدن کامل همچنان در فرایندهایی مانند الزامات رگولاتور، مشاوره و مدیریت سرمایهگذاری و یکپارچگی اطلاعات و خدمات میان نهادهای مالی و سایر بازیگران وجود دارد.
با توجه به سطح فعلی ارزش دارایی تحت مدیریت صندوقهای سرمایهگذاری (AUM)، برآورد من برای پایان سال حدود ۴۵۰۰ همت است. در زمینه تعداد کدهای معاملاتی فعال، گزارشهای متفاوتی وجود دارد و نمیتوان با اطمینان به آنها تکیه کرد. بااینحال، با فرض پذیرش اینکه تعداد کدهای فعال تا پایان شهریورماه حدود دو میلیون کد بوده است، افزایش ۲۰ تا ۳۰ درصدی این تعداد را تا پایان سال محتمل میدانم.
البته باید توجه داشت که روشهای جایگزین مدیریت ثروت، مانند استفاده از توکنها یا ابزارهای بیمه زندگی، باعث میشوند تمام متقاضیان مدیریت ثروت دیجیتال الزاماً از طریق کدهای بورسی فعالیت نکنند.
در زمینه سرمایهگذاری غیرمستقیم نیز برآورد من این است که در حال حاضر، حدود ۲۰ تا ۲۵ درصد از سرمایهگذاران خرد را میتوان در زمره سرمایهگذاران عمدتاً غیرمستقیم قرار داد و انتظار دارم این سهم طی شش ماه آینده رشد ۵ تا ۱۰ درصدی داشته باشد.
به نظرم نکته مهم این دوره، افزایش تدریجی سهم صندوقها و سایر روشهای سرمایهگذاری، مانند سرمایهگذاری مبتنی بر بیمه زندگی یا توکنسازی اوراق خواهد بود. بااینحال، احتمالاً در همین شش ماه شاهد جابهجایی گسترده سرمایهگذاران از سرمایهگذاری مستقیم به سرمایهگذاری غیرمستقیم نخواهیم بود.
بیمه
فقط ۵ تا ۱۰ درصد محصولات بیمه تمامدیجیتال میشوند
- فرهنگ فرزان، مدیرعامل ریتون
صنعت بیمه در نیمه دوم ۱۴۰۵ با فشار اقتصادی، تورم، ریسک جنگ و نااطمینانی روبهروست. رشد ریالی حقبیمه الزاماً به معنای بهبود وضعیت نیست؛ در پنجماهه نخست ۱۴۰۵، رشد حقبیمه تولیدی ۱۱۶ درصد و رشد خسارت پرداختی ۱۳۳ درصد بوده است. بنابراین ممکن است صنعت از نظر ریالی بزرگتر، اما پرریسکتر و کمپیشبینیتر شود.
در حوزه فناوری نیز فکر نمیکنم تا پایان سال تحول انقلابی اتفاق بیفتد، اما استفاده واقعی از داده، هوش مصنوعی و اتوماسیون در بخشهایی مانند خسارت، ارزیابی ریسک و خدمات مشتری افزایش خواهد یافت. در مجموع، فکر میکنم صنعت بیمه در پایان سال ۱۴۰۵ نسبت به امروز بزرگتر خواهد بود، اما درعینحال در محیطی پرریسکتر و با پیشبینیپذیری کمتر فعالیت خواهد کرد.
اگر تجربه کاملاً دیجیتال را طی تمام مراحل خرید، صدور، اعلام و ارزیابی تا دریافت خسارت بدون مراجعه و کاغذ بدانیم، برآورد من برای پایان ۱۴۰۵ تنها ۵ تا ۱۰ درصد محصولات بیمه است. مانع اصلی، فروش و صدور نیست؛ اتصال داده و خدمت در فرایند خسارت و تصمیمگیری سیستمی است. بیمه بدنه خودرو، بهویژه پروندههای استاندارد، امکان بیشتری برای دیجیتالیشدن دارد، زیرا ارزیابی خسارت با تصویر، داده و هوش مصنوعی عملیتر است.
اگر بخواهم تابآوری دیجیتال صنعت بیمه ایران را از صفر تا ۱۰۰ ارزیابی کنم، نمره فعلی آن را حدود ۵۰ تا ۶۰ میدانم و فکر میکنم این میزان تا پایان سال نهایتاً ۵ تا ۱۰ درصد رشد داشته باشد. ما در سالهای اخیر در زمینه دیجیتالیشدن پیشرفت کردهایم، اما تابآوری موضوع متفاوتی است. مسئله این است که در شرایط بحران، اختلال زیرساختی یا حملات سایبری، سرویسهای اصلی صنعت تا چه اندازه میتوانند بدون وقفه به فعالیت خود ادامه دهند یا بهسرعت به شرایط عادی بازگردند.
به نظرم مهمترین نیاز امروز صنعت بیمه کشور، تقویت زیرساختهای فنی و عملیاتی است؛ از سختافزار و شبکه گرفته تا مراکز داده پشتیبان، سایتهای بازیابی پس از بحران (Disaster Recovery)، پشتیبانگیری مطمئن و برنامههای واقعی تداوم کسبوکار. در کنار این موارد، معماری نرمافزار و سامانههای Coreهای بیمهای نیز باید به سمتی حرکت کنند که وابستگی به یک نقطه یا زیرساخت خاص کاهش پیدا کند.
در زمینه فروش اعتباری بیمه نیز پیشبینی میکنم تا پایان سال ۱۴۰۵ حدود ۶۰ درصد از فروش آنلاین بیمه بهصورت اعتباری یا اقساطی انجام شود. بااینحال، به نظرم افزایش این سهم بهخودیخود به معنای افزایش ضریب نفوذ بیمه نیست. اگر صرفاً خرید نقدی مشتریان فعلی را به خرید اقساطی تبدیل کنیم، عملاً بازار بزرگتر نشده و فقط روش پرداخت تغییر کرده است.
اثر واقعی زمانی اتفاق میافتد که اعتبار باعث شود افرادی که به دلیل محدودیت مالی بیمه نمیخریدند، وارد بازار شوند یا مشتریان بتوانند پوشش کاملتر و مناسبتری خریداری کنند. به نظرم اگر بیش از ۲۰ تا ۳۰ درصد از فروش اعتباری واقعاً از این جنس باشد، میتوان گفت اعتبار به افزایش ضریب نفوذ بیمه کمک میکند، نه اینکه صرفاً شیوه پرداخت را تغییر دهد.
۶۰ تا ۷۰ درصد بیمهنامههای آنلاین اعتباری یا اقساطی فروخته میشوند
- محمد طباطبایی، مدیرعامل بیمهداتکام
نیمه دوم ۱۴۰۵ دوره آزمون مدل اقتصادی بیمه است؛ فشار قدرت خرید، نیاز به تأمین مالی و مطالبه پرداخت سریع خسارت همزمان افزایش مییابد. رقابت بر سر توان خرید مشتری و کیفیت خدمت خواهد بود و مزیت پلتفرمها به تأمین اعتبار، سرعت صدور و همراهی در خسارت بستگی پیدا میکند. رشد مبلغ فروش را نباید با رشد واقعی تعداد بیمهشدگان و پوششهای بیمهای یکی دانست.
در زمینه دیجیتالیشدن خدمات بیمهای کشور، اگر معیار را طیشدن تمام مسیر خرید تا دریافت خسارت بدون نیاز به مراجعه حضوری در نظر بگیریم، برآورد من این است که تا پایان سال ۱۴۰۵، حدود ۵ تا ۱۰ درصد از تعداد بیمهنامههای صادرشده بتوانند چنین تجربهای ارائه دهند. البته این عدد به معنای ۵ تا ۱۰ درصد از حقبیمه بازار نیست و تحقق آن نیز به توسعه خدمات خسارت غیرحضوری بستگی دارد. مهمترین مانع در این مسیر، گسست داده و فرایند میان بیمهگر، ارزیاب و مراجع بیرونی است. در میان رشتههای بیمهای، بیمه بدنه در پروندههای خسارت مالی خرد و ساده شانس بیشتری برای دیجیتالیشدن کامل دارد؛ هرچند دیجیتالیشدن این پروندهها به معنای دیجیتالیشدن کامل تمام خسارتهای این رشته نیست.
اگر بخواهم تابآوری دیجیتال صنعت بیمه ایران را از صفر تا ۱۰۰ ارزیابی کنم، نمره مدیریتی من برای وضعیت فعلی ۴۵ است و پیشبینی میکنم این نمره تا پایان سال به ۵۵ تا ۶۰ برسد؛ البته مشروط به سرمایهگذاری مشخص در تداوم خدمت. معیار من برای این ارزیابی، استمرار خدمات صدور و خسارت هنگام اختلال، سرعت بازیابی و آمادگی عملیاتی است و این نمره حاصل ممیزی رسمی نیست.
به نظرم بیشترین تغییر باید در سامانههای مرکزی بیمهگران و زیرساختهای مشترک استعلام اتفاق بیفتد. پشتیبانگیری بهتنهایی کافی نیست، بلکه باید مسیر جایگزینی برای ارائه خدمات وجود داشته باشد و بازیابی نیز بهصورت واقعی آزموده شود. در کنار این موارد، اختلال ارتباطات نیز عاملی است که صنعت بیمه بهتنهایی قادر به رفع آن نیست.
در حوزه فروش اعتباری و اقساطی بیمه نیز پیشبینی من این است که با فرض تداوم تأمین مالی، تا پایان سال ۱۴۰۵ حدود ۶۰ تا ۷۰ درصد از تعداد بیمهنامههای فروختهشده آنلاین بهصورت اعتباری یا اقساطی عرضه شوند. بااینحال، هیچ نسبتی بهتنهایی افزایش ضریب نفوذ بیمه را تضمین نمیکند. معیار پیشنهادی من این است که دستکم ۲۰ تا ۳۰ درصد از فروش اعتباری به مشتریان فاقد پوشش بیمهای یا افزایش واقعی پوشش اختصاص پیدا کند.
البته این عدد یک هدف عملکردی است، نه آستانهای علمی و اثر آن بر ضریب نفوذ بیمه نیز باید بهصورت جداگانه سنجیده شود. موفقیت زمانی اتفاق میافتد که اعتبار، خرید پوشش بیمهای را ممکن کند که بدون آن انجام نمیشد. تمام این اعداد، برآوردهای مدیریتی در سناریوی بدون وقوع شوک جدید هستند.
پرداخت
سهم درآمد غیرتراکنشی شرکتهای پرداخت پیشرو به ۱۰ درصد میرسد
- امین مطیعی، مدیرعامل پرداخت نوین
در نیمه دوم ۱۴۰۵ شرکتهای پرداخت به بازطراحی مدل درآمدی و افزایش بهرهوری نیاز دارند. رشد تعداد تراکنش بهتنهایی اقتصاد شرکت را پایدار نمیکند؛ هزینه تأمین و نگهداری پایانه، زیرساخت و نیروی انسانی بالا میرود و مدل اقتصادی باید متناسب با آن تغییر کند. بهینهسازی شبکه پذیرندگان، مدیریت هزینه، استفاده از داده و افزایش بهرهوری زیرساخت بیش از رشد صرف تراکنش اهمیت خواهد داشت.
انتظار دارم نیمه دوم سال ۱۴۰۵ برای صنعت پرداخت کشور، دورهای همراه با افزایش فشار برای بهبود بهرهوری و حرکت جدیتر به سمت تنوعبخشی به درآمدها باشد. در شرایط فعلی، بخش عمده اقتصاد شرکتهای پرداخت همچنان به تراکنش وابسته است؛ درحالیکه هزینههای تأمین و پشتیبانی پایانهها، زیرساختها، تجهیزات، نیروی انسانی و الزامات عملیاتی بهصورت مستمر افزایش پیدا میکند. بنابراین، فاصله میان «رشد تعداد تراکنش» و «رشد واقعی ارزش اقتصادی کسبوکار» بیش از گذشته مورد توجه قرار خواهد گرفت.
به نظر من، مهمترین تفاوت شرایط پایان سال ۱۴۰۵ با امروز، افزایش اهمیت اقتصاد هر تراکنش و هر پذیرنده خواهد بود. به این معنا که شرکتها صرفاً به دنبال افزایش تعداد تراکنشها نخواهند بود، بلکه تلاش خواهند کرد از هر ارتباط با پذیرنده، کاربر و دادههای ایجادشده، ارزش اقتصادی بیشتری خلق کنند. در این مسیر، توسعه خدمات ارزشافزوده، راهکارهای اعتباری، دادهمحوری و ابزارهای پرداخت جدید اهمیت بیشتری پیدا خواهد کرد.
البته در کوتاهمدت نباید انتظار داشت مدل درآمدی شرکتهای پرداخت بهسرعت از درآمدهای تراکنشی فاصله بگیرد؛ زیرا بخش قابلتوجهی از زیرساختها و مدل کسبوکار فعلی صنعت همچنان بر پایه پردازش تراکنش شکل گرفته است. بااینحال، اگر توسعه خدمات اعتباردهی، داده، خدمات ارزشافزوده و راهکارهای اختصاصی برای پذیرندگان و کسبوکارها با سرعت بیشتری دنبال شود، میتوان انتظار داشت تا پایان سال ۱۴۰۵، سهم این دسته از درآمدها در شرکتهای پیشرو به حدود ۵ تا ۱۰ درصد برسد.
در بلندمدت و حتی میانمدت، این سهم میتواند به بازههای بالاتری نیز نزدیک شود؛ البته مشروط به اینکه سه اتفاق بهصورت همزمان رخ دهد. نخست، مدلهای درآمدی صنعت اصلاح و توسعه پیدا کنند؛ دوم، قوانین و مقررات رگولاتوری تغییر کنند و در پی آن، امکان استفاده اقتصادی از ظرفیت داده و ارتباط با پذیرنده فراهم شود و سوم، همکاری مؤثرتری میان شرکتهای PSP و بازیگران حوزههای اقتصادی مانند بانکداری، بیمه و سایر خدمات مالی و اعتباری شکل بگیرد.
در حوزه ابزارهای پرداخت نیز معتقدم در کوتاهمدت، کارتخوان فیزیکی همچنان ابزار اصلی پرداخت حضوری در ایران خواهد بود؛ زیرا علاوه بر گستردگی زیرساخت، برای بخش قابلتوجهی از اصناف و مشتریان، همچنان سادهترین و آشناترین ابزار پرداخت محسوب میشود. بااینحال، روند حرکت به سمت پرداختهای موبایلی، QR، NFC و SoftPOS را نمیتوان نادیده گرفت.
در صورت فرهنگسازی درست و مؤثر رگولاتور و افزایش ضریب نفوذ تجهیزات پرداخت بدون نیاز به کارت و کارتخوان فیزیکی، سهم این تراکنشها در افق سهساله میتواند به محدوده ۱۰ تا ۲۰ درصد برسد. البته این تغییر لزوماً به معنای حذف کارتخوان نیست، بلکه بیشتر به معنای شکلگیری سبدی از ابزارهای متنوع پرداخت است که در آن، مشتری و پذیرنده متناسب با موقعیت، ابزار مناسب را انتخاب میکنند.
در زمینه انتقال تراکنشهای خرد به کیف پول نیز هدف ۵ درصدی تا پایان سال ۱۴۰۵ را بهعنوان یک هدف اولیه، دستیافتنی میدانم؛ هرچند تحقق آن به فراهمشدن الزامات اجرایی و اقتصادی وابسته است. بااینحال، معتقدم ظرفیت انتقال تراکنشهای خرد به کیف پول و سایر ابزارهای پرداخت دیجیتال در بلندمدت بیشتر از این عدد خواهد بود. البته همه تراکنشهای خرد الزاماً قابلیت یا توجیه انتقال به کیف پول را ندارند و عواملی مانند رفتار مشتری، مبلغ تراکنش، نوع پذیرنده، تکرار خرید و سهولت استفاده از ابزار در این موضوع تعیینکننده هستند. در افق سهساله، در صورت توسعه زیرساختها و ایجاد انگیزه واقعی برای پذیرنده و مصرفکننده، این ظرفیت میتواند به حدود ۱۵ تا ۲۰ درصد برسد.
نکته مهم این است که انتقال تراکنش از کارت به کیف پول نباید صرفاً یک جابهجایی فنی تلقی شود. اگر کیف پول قرار باشد فقط شکل دیگری از همان پرداخت کارتی باشد، انگیزه کافی برای مهاجرت ایجاد نخواهد کرد. کیف پول زمانی میتواند رشد معناداری داشته باشد که در کنار پرداخت، ارزش افزودهای مانند اعتبار، وفاداری، تخفیف، خدمات اختصاصی یا تجربه کاربری بهتر ایجاد کند. بنابراین، آینده کیف پول بیش از آنکه به فناوری وابسته باشد، به طراحی درست مدل کسبوکار و ایجاد انگیزه برای کاربر و پذیرنده بستگی خواهد داشت.

سهم درآمد غیرتراکنشی PSPها به ۸ تا ۱۲ درصد میرسد
- محمدمهدی تقیپور، مدیرعامل بهپرداخت ملت
تغییر اصلی سال ۱۴۰۵، تغییر ابزار پرداخت نیست؛ بلکه آغاز تغییر مدل کسبوکار شرکتهای PSP است. تصور میکنم نیمه دوم سال، بیش از آنکه دوره یک تغییر ناگهانی در ابزارهای پرداخت باشد، آغاز جدی تغییر در مدل کسبوکار شرکتهای PSP خواهد بود. در پایان سال ۱۴۰۵، کارت و کارتخوان همچنان بازیگران اصلی بازار خواهند بود، اما تفاوت مهم این است که موفقیت شرکتها دیگر صرفاً با تعداد تراکنشها سنجیده نخواهد شد و سهم درآمدهای جدید، اعتبار، داده و خدمات مالی به شاخص مهمتری تبدیل خواهد شد.
برآورد من این است که تا پایان سال ۱۴۰۵، بهطور متوسط ۸ تا ۱۲ درصد از درآمد شرکتهای PSP از حوزههایی غیر از درآمد مستقیم تراکنش حاصل شود. در شرکتهای پیشرو، این سهم میتواند به ۱۵ درصد و حتی بیشتر برسد. انتظار دارم این نسبت در سالهای بعد با شتاب بیشتری افزایش پیدا کند.
در حوزه پرداخت حضوری بدون کارتخوان فیزیکی نیز سهم ۳ تا ۵ درصدی را تا پایان سال ۱۴۰۵ واقعبینانه میدانم، اما در افق سهساله، با توسعه فناوریهای NFC، QR و بهویژه SoftPOS، ظرفیت رسیدن به سهم ۱۵ تا ۲۰ درصدی وجود دارد. سرعت این تحول بیش از آنکه به فناوری وابسته باشد، به مدل اقتصادی پذیرندگان و چهارچوبهای تنظیمگری بستگی دارد.
در زمینه انتقال تراکنشهای خرد به کیف پول نیز معتقدم تحقق سهم ۵ درصدی تا پایان سال ۱۴۰۵، هدفی نسبتاً بلندپروازانه اما دستیافتنی است. برآورد من این است که سهم این تراکنشها به محدوده ۴ تا ۶ درصد برسد. بااینحال، از نظر ماهیت تراکنشها، معتقدم حداقل ۲۰ تا ۲۵ درصد از پرداختهای خرد کشور قابلیت مهاجرت به کیف پول و سایر ابزارهای پرداخت سبکتر را دارند؛ مشروط بر اینکه استفاده از این ابزارها برای مشتری و پذیرنده واقعاً سادهتر و اقتصادیتر از کارت باشد.
تأمین مالی زنجیره تأمین (SCF)
احتمال تحقق هدف ۶۷۰ همتی فقط ۱۵ درصد است
- محمدرسول کاظمی، مدیرعامل تجارت شایان
نیمه دوم سال را دوره «تثبیت مقیاس» میبینم و انتظار دارم عملکرد ماهانه از حدود ۴۰ همت به ۶۵ تا ۷۵ همت در پایان سال برسد. مهمترین تفاوت شرایط پایان سال با امروز این خواهد بود که SCF در زنجیرههای بزرگ مانند خودرو، فولاد، پتروشیمی و دارو دیگر ابزاری جایگزین نخواهد بود، بلکه به روش پیشفرض تسویه تبدیل خواهد شد. در کنار آن، بازار ثانویه ابزارها و اتصال APIمحور پلتفرمها به سامانههای گام، LC و برات نیز جدی خواهد شد.
پیشبینی من از حجم نهایی تأمین مالی زنجیرهای در پایان سال، ۵۰۰ تا ۵۶۰ همت است و محتملترین عدد را حدود ۵۳۰ همت میدانم؛ یعنی نزدیک به ۸۰ درصد هدف تعیینشده. احتمال تحقق کامل هدف ۶۷۰ همتی را نیز ۱۵ درصد برآورد میکنم. دلیل این پیشبینی آن است که برات الکترونیکی از سهمیه تعیینشده خود فراتر خواهد رفت، اما اوراق گام، کارت رفاهی و فاکتورینگ از اهداف خود عقب خواهند ماند. عامل مثبت احتمالی نیز تهاتر بدهیهای دولتی و تأمین اجتماعی با اوراق گام است.
از میان ابزارهای تأمین مالی زنجیرهای، انتظار دارم برات الکترونیکی بیشترین رشد را ثبت کند و احتمالاً از سهمیه ۲۵۰ همتی خود نیز عبور کند. حجم نهایی این ابزار را بین ۳۲۰ تا ۳۶۰ همت پیشبینی میکنم و محتملترین عدد را ۳۴۰ همت میدانم؛ یعنی حدود ۶۴ درصد کل تأمین مالی زنجیرهای. تصویر کامل پایان سال از نگاه من به این صورت است: ۳۴۰ همت برات الکترونیکی، ۱۳۰ همت اوراق گام، ۴۰ همت کارت رفاهی و ۱۵ همت فاکتورینگ که در مجموع به حدود ۵۲۵ همت میرسد.
احتمال تحقق هدف ۶۷۰ همتی بیش از ۹۰ درصد است
- محمدحسین محمودی، معاون فناوری اطلاعات بانک ملت
در صورتی که جنگ یا اتفاق مشابهی رخ ندهد، محاصره نیز برطرف نشود و روند فعلی ادامه پیدا کند، به دلیل محدودیتهای اعمالشده بر ابزارهای نقدی و اعتباری، تعهدات رشد قابلتوجهی خواهند داشت. از سوی دیگر، به دلیل تورم بالا، احتمالاً از آبانماه میزان استفاده از برات الکترونیکی و اوراق گام به شکل چشمگیری افزایش خواهد یافت. اوراق گام ابزاری برای تأمین نقدینگی و برات الکترونیکی ابزاری برای مدیریت تعهدات است. بنابراین، نیمه دوم سال زمان شکوفایی این ابزارها خواهد بود؛ بهویژه اینکه ناپایداری اقتصادی نیز باعث افزایش نکول درونصنعتی و ضرورت استفاده از تعهدات خواهد شد.
با توجه به روند فعلی، پیشبینی میکنم حجم تأمین مالی زنجیرهای کشور تا پایان سال به بیش از ۵۰۰ همت برسد و حتی شاید هدف ۶۷۰ همتی نیز محقق شود؛ درنتیجه احتمال تحقق کامل این هدف را بیش از ۹۰ درصد میدانم.
از میان ابزارهای تأمین مالی زنجیرهای نیز انتظار دارم برات الکترونیکی با توجه به تغییرات ساختاری مطرحشده، بیشترین رشد را در نیمه دوم سال ۱۴۰۵ تجربه کند و پیشبینی حجم حدود ۵۰۰ همتی برای این ابزار منطقی خواهد بود. پس از آن، اوراق گام که در ادامه سال بهعنوان ابزار جایگزین تأمین مالی مطرح خواهد بود، با عملکرد برآوردی ۱۵۰ همت در جایگاه بعدی قرار خواهد گرفت.
لندتک
اعتبار مصرفشده در لندتکها در ۱۴۰۵ به ۵۰۰ همت میرسد
- امید ترابی، مدیرعامل دیجیپی
افزایش قدرت انتخاب پذیرندگان و حرکت بازار به سمت رقابت آزادتر، از مهمترین تحولاتی است که برای صنعت لندتک ایران در نیمه دوم سال ۱۴۰۵ پیشبینی میکنم. بازار همچنان با سرعت بالایی رشد خواهد کرد، رقابت میان بازیگران جدیتر خواهد شد و انتظار دارم قدرت انتخاب پذیرندگان افزایش پیدا کند و بازار به سمت رقابت آزادتر حرکت کند.
فکر میکنم تا پایان سال ۱۴۰۵، بازار لندتک ایران وارد مرحله تازهای از بلوغ شود. در این دوره، دو بازیگر بزرگ و قدرتمند در کنار تعداد زیادی بازیگر تازهوارد با مدلها و مزیتهای رقابتی متفاوت خواهیم داشت و همین تنوع، رقابت و نوآوری را افزایش خواهد داد.
انتظار دارم قدرت انتخاب پذیرندگان بیشتر شود و امکان همکاری همزمان آنها با چند ارائهدهنده اعتبار گسترش پیدا کند. در حوزه محصول نیز شاهد نوآوریهای جدیدی خواهیم بود؛ از اعتبار تعبیهشده (Embedded Credit) و ارائه اعتبار در دل تجربه خرید گرفته تا توسعه اعتبار در کانالهای آفلاین و مدلهای جدید اعتبارسنجی. در مجموع، بازار لندتک را در پایان سال بزرگتر، متنوعتر و رقابتیتر میبینم؛ بازاری که رقابت در آن بیش از گذشته بر سر نوآوری، کیفیت تجربه و ایجاد ارزش برای پذیرنده و مشتری خواهد بود.
در زمینه اندازه بازار، برآورد من این است که مجموع اعتبار مصرفشده از طریق لندتکها در سال ۱۴۰۵ به حدود ۵۰۰ همت برسد که شامل حدود ۴۰۰ همت اعتبار BNPL چهارقسطه و حدود ۱۰۰ همت اعتبار بانکی C-Credit خواهد بود. البته در این برآوردها، منظور از BNPL صرفاً اعتبار چهارقسطه (4Pay) است و اعتبار تکقسطه در محاسبات لحاظ نشده است.
اگر مشخصاً بازار BNPL چهارقسطه را در نظر بگیریم، رشد آن در سال ۱۴۰۵ نسبت به سال قبل حدود ۲۰۰ تا ۲۵۰ درصد خواهد بود. افزایش پذیرش خرید اعتباری، توسعه شبکه پذیرندگان و افزایش تعداد کاربران از مهمترین عوامل این رشد خواهند بود.
در زمینه تعداد کاربران فعال خدمات اعتباری نیز تعریف کاربر فعال اهمیت دارد. اگر منظور فردی باشد که طی سال حداقل یک تراکنش اعتباری انجام داده است، برآورد من برای پایان سال ۱۴۰۵ حدود ۱۰ میلیون کاربر فعال خواهد بود. همچنین پیشبینی میکنم تا پایان سال، حدود ۲۵ تا ۳۰ درصد از ارزش خریدهای تجارت الکترونیکی مرتبط با خردهفروشی و خرید مصرفکننده، بهصورت اعتباری انجام شود.
بازار BNPL در سال ۱۴۰۵ دهبرابر ۱۴۰۴ میشود
- سیدحامد قنادپور، مدیرعامل تارا
در سال ۱۴۰۵ لندتک میتواند از اثبات بازار به توسعه مقیاس برسد و به بخشی جدی از تجارت دیجیتال تبدیل شود. برآورد من این است که حجم بازار در نیمه دوم سال بیش از دو برابر نیمه نخست باشد؛ افزایش کاربران و پذیرندگان و آشنایی بیشتر مصرفکنندگان با خرید اعتباری محرک آن است.
لندتک ایران همچنان بازاری روبهرشد است؛ البته به شرط آنکه امکان رقابت آزاد و برابر برای بازیگران این صنعت وجود داشته باشد و رویکرد رگولاتوری نیز بر حفظ منافع مشتری و ایجاد امکان انتخاب متمرکز باشد. از سوی دیگر، یکی از مهمترین چالشهای پیش روی رشد این صنعت، یکپارچهسازی و بلوغ مدلهای اعتبارسنجی است. هرچه اعتبارسنجی دقیقتر، یکپارچهتر و مبتنی بر دادههای کاملتر باشد، امکان توسعه اعتباردهی و کاهش ریسک برای کل اکوسیستم لندتک بیشتر خواهد شد.
بهجای یک عدد مطلق برای اعتبار اعطاشده، نرخ رشد بازار اهمیت دارد. برآورد من برای سال ۱۴۰۵، رشد حدود ۱۰ برابری BNPL و رشد حدود شش برابری لندتک و تسهیلات نسبت به گزارشها و برآوردهای ۱۴۰۴ است. البته تعریف اندازه بازار و روش محاسبه اعتبار اعطاشده باید مشخص باشد.
در زمینه تعداد کاربران نیز اگر جمعیت بالای ۱۸ سال کشور را مبنا قرار دهیم، برآورد من این است که تا پایان سال ۱۴۰۵، حداقل از هر پنج نفر یک نفر تجربه استفاده از یکی از سرویسهای لندتک یا BNPL را داشته باشد. به عبارت دیگر، میتوان انتظار داشت حدود ۲۰ درصد از جمعیت بزرگسال کشور حداقل یکبار از خدمات اعتباری لندتکها استفاده کرده باشند. البته باید بین «کاربر دارای تجربه استفاده» و «کاربر فعال» تفاوت قائل شد، اما از منظر نفوذ بازار، رسیدن به سطح یک نفر از هر پنج فرد بالای ۱۸ سال میتواند نقطه عطف مهمی برای این صنعت باشد.
در حوزه تجارت الکترونیکی نیز برآورد من این است که تا پایان سال ۱۴۰۵، حدود ۳۰ تا ۵۰ درصد از فروش فروشگاهها در برخی بخشها و دستههای پذیرنده میتواند از طریق سرویسهای BNPL و اعتباری انجام شود. البته این عدد الزاماً به معنای تحقق همین سهم در کل تجارت الکترونیکی کشور نیست؛ بلکه با توجه به تفاوت رفتار مصرفکنندگان در دستههای مختلف، در بخشهایی که خرید اعتباری تناسب بیشتری با رفتار مشتری دارد، میتوان به چنین سطحی از نفوذ رسید. در واقع، BNPL در حال حرکت از یک سرویس مکمل پرداخت به سمت روشی جدی برای تأمین قدرت خرید مشتری است.
اعتبار تخصیصیافته از طریق لندتکها به ۱۸۰ تا ۲۰۰ همت میرسد
- محمدصادق آزادانی، مدیرعامل شرکت پیشگامان فناوریهای نوین صاد
نیمه دوم سال ۱۴۰۵ برای لندتک ایران، دوره رشد همراه با تغییر ماهیت رقابت خواهد بود. تا امروز، مزیت رقابتی اصلی بسیاری از بازیگران، دسترسی به کاربر، شبکه پذیرندگی، سرعت تخصیص اعتبار و توان تأمین منابع بوده است، اما با بزرگتر شدن بازار، این مزیتها بهتنهایی کافی نخواهند بود. بازار به نقطهای رسیده که مسئله اصلی دیگر صرفاً «توزیع اعتبار» نیست، بلکه تصمیمگیری درباره این است که به چه کسی، چه میزان اعتبار، برای چه مصرفی، با چه نوع تضمینی و با چه قیمت ریسکی داده شود.
رشد همچنان نخستین ویژگی بازار است، اما امروز آنچه به موازات رشد اهمیت دارد، تعمیق بازار است. افزایش ارزش طول عمر مشتری (CLV) و افزایش تعامل مستمر با مشتری، به یکی از شاخصهای اصلی رقابت تبدیل خواهد شد. ارزش واقعی زمانی شکل میگیرد که اعتبار به یک رابطه مستمر تبدیل شود، مشتری دفعات بیشتری از خدمات استفاده کند، نرخ بازپرداخت مناسبی داشته باشد و در طول زمان، سهم بیشتری از نیازهای مالی خود را در اکوسیستم آن پلتفرم برطرف کند.
در کنار رشد و عمقبخشی، تنظیمگری نیز اهمیت زیادی دارد. صنعت در نقطهای قرار گرفته که رشد آینده آن فقط به میزان تقاضا وابسته نیست. دسترسی به منابع، چهارچوب همکاری با مؤسسات اعتباری، نحوه اشتراک داده، اعتبارسنجی، مدیریت نکول و امکان استفاده از ابزارهای جدید تأمین مالی، مستقیماً ظرفیت رشد بازار را تعیین میکنند. در واقع، لندتک در حال عبور از دوره رشد کمی به دوره رشد عمیق، دادهمحور و تنظیمشده است.
در زمینه اندازه بازار، براساس گزارشهای منتشرشده مرتبط با صنعت، اطلاعات کلان قابل دسترس در بانکها و کسبوکارها و روند گذشته صنعت، برآورد من این است که حجم اعتبار تخصیصیافته از طریق لندتکها در سال ۱۴۰۵ در محدوده ۱۸۰ تا ۲۰۰ همت قرار بگیرد. از این میزان، حدود ۶۰ تا ۶۵ درصد مربوط به BNPL و اعتبار خرد و حدود ۳۵ تا ۴۰ درصد مربوط به تسهیلات با دوره بازپرداخت بلندتر در قالب تسهیلاتیاری خواهد بود.
برآورد من از تعداد کاربران فعال خدمات اعتباری نیز برای پایان سال ۱۴۰۵ حدود ۱۰ میلیون نفر است؛ البته با این تأکید که منظور از کاربر فعال، فردی است که واقعاً در یک دوره مشخص از اعتبار استفاده کرده باشد، نه صرفاً کاربری که در یک پلتفرم ثبتنام کرده است.
براساس آمار و گزارشهای منتشرشده، اندازه اقتصاد خردهفروشی دیجیتال در سال ۱۴۰۳ حدود ۱۷۸ همت بوده است. با توجه به رشد اسمی خردهفروشی، افزایش سهم کانالهای دیجیتال، رشد واقعی فروش آنلاین و تداوم تورم بالا، برآورد من این است که اندازه خردهفروشی دیجیتال گسترده کشور در سال ۱۴۰۵ در محدوده ۴۵۰ تا ۵۵۰ همت قرار بگیرد. در همین چهارچوب، اگر اعتبار لندتکی مرتبط با خرید آنلاین در سال ۱۴۰۵ را در نظر بگیریم، سهم آن از ارزش خردهفروشی آنلاین میتواند در محدوده ۲۰ تا ۲۵ درصد باشد.
یکی از نخستین نشانههای تغییر ماهیت رقابت در صنعت لندتک، اهمیت روزافزون داده است. مدل اعتباری آینده نمیتواند صرفاً بر رتبه اعتباری سنتی متکی باشد. رفتار خرید، رفتار بازپرداخت، تراکنشهای بانکی، دادههای پذیرنده، دادههای سازمانی، اطلاعات دارایی، الگوی مصرف و سایر دادههای رفتاری میتوانند در کنار یکدیگر، تصویر دقیقتری از ریسک مشتری ایجاد کنند.
دومین تحول، توسعه زیرساختهای توثیق دارایی است. تصویب آییننامه اموال و داراییهای قابل توثیق در سال ۱۴۰۴، دامنه وثایق را به طیف بسیار گستردهتری از داراییهای فیزیکی و نامشهود توسعه داده است. توسعه زیرساخت توثیق دیجیتال میتواند وابستگی به وثایق سنتی را کاهش دهد و داراییهایی مانند اوراق بهادار، سپردهها، مطالبات قراردادی، بیمه زندگی، برخی داراییهای نامشهود و سایر داراییهای قابل توثیق را وارد چرخه اعتبار کند.
سومین روند مهم، ورود جدیتر تأمین مالی زنجیره تأمین (SCF) به حوزه اعتبار است. در سال ۱۴۰۴، حجم ابزارهای تأمین مالی زنجیره تولید از ۱۴۳ همت عبور کرد. برای سال ۱۴۰۵ نیز سهمیه مجموع ابزارهای تأمین مالی زنجیره تولید، ۶۷۰ همت در نظر گرفته شده که شامل اوراق گام، برات الکترونیکی، کارت رفاهی متصل به گام و فاکتورینگ است.
تأمین مالی زنجیرهای در نقطهای که خرید خانوار به فروشنده بزرگ، توزیعکننده و تولیدکننده متصل میشود، مرز اعتبار خرد و تأمین مالی زنجیرهای را بهتدریج محو میکند. برات الکترونیکی زنجیره تولید از ابتدای سال ۱۴۰۴ قابلیت انتقال در زنجیره و تنزیل در شبکه بانکی پیدا کرده و همین ویژگی، امکان پیوند دادن اعتبار خرید با تعهدات میان بنگاهها را فراهم میکند. از سوی دیگر، در سال ۱۴۰۴ حدود ۳۱.۲ هزار میلیارد ریال خرید خانوار در قالب کارت رفاهی متصل به اوراق گام انجام شده است. بنابراین، اتصال اعتبار خانوار به ابزارهای تأمین مالی زنجیرهای دیگر صرفاً یک ایده نظری نیست و نمونه اجرایی پیدا کرده است.
در چنین معماریای، لندتک آینده صرفاً به مشتری اعتبار نمیدهد، بلکه ریسک را تحلیل میکند، اعتبار را طراحی میکند، وثیقه را مدیریت میکند، جریان پرداخت را به زنجیره متصل میکند و اعتبار را در مناسبترین نقطه تخصیص میدهد.
در این شرایط، شاخص موفقیت لندتک دیگر صرفاً این نخواهد بود که «چه میزان اعتبار پرداخت کردهایم؟» پرسش مهمتر این است که با چه کیفیتی اعتبار دادهایم، چه میزان از آن به فروش واقعی و تکرارشونده تبدیل شده، چه میزان نکول ایجاد کرده، چه مقدار ارزش برای مشتری و فروشنده ساخته و تا چه اندازه توانستهایم سرمایه محدود موجود در اقتصاد را با استفاده از داده، وثیقه و ابزارهای زنجیرهای، هوشمندانهتر تخصیص دهیم.
پلتفرمهای طلا
۱۰ تا ۱۵ پلتفرم، سهم عمده بازار آنلاین طلا را خواهند داشت
- مهدی فدایی، مدیرعامل طلاسی
بازار طلا معمولاً در نیمه دوم سال با افزایش تقاضا مواجه میشود و راهاندازی و عملیاتیشدن سامانه ناظر نیز میتواند با افزایش شفافیت و اعتماد عمومی، زمینه رشد بیشتر بازار آنلاین طلا را فراهم کند. در صورت نبود بحرانهایی مانند جنگ، اختلال گسترده اینترنت یا محدودیتهای غیرمنتظره، انتظار داریم نیمه دوم سال ۱۴۰۵ دورهای روبهرشد برای این صنعت باشد. مهمترین تفاوت شرایط پایان سال با امروز نیز میتواند افزایش اعتماد عمومی و حرکت بازار به سمت بازیگران شفافتر و دارای زیرساختهای قویتر باشد.
با وجود افزایش شفافیت و نظارت در این بازار، عبور سهم بازار آنلاین طلا از ۲۰ درصد را کاملاً محتمل نمیدانم و به نظر میرسد سهم این بازار همچنان در مقایسه با بازار سنتی کوچکتر باقی بماند. بااینحال، بازار آنلاین طلا هنوز ظرفیت قابلتوجهی برای رشد دارد؛ بهویژه اینکه پلتفرمهای آنلاین امکان سرمایهگذاری با مبالغ بسیار خرد را نیز فراهم کردهاند. همچنین انتظار میرود این پلتفرمها ابزارهای بیشتری برای مدیریت و محافظت از دارایی در اختیار کاربران قرار دهند.
در زمینه متوسط مبلغ تراکنشها نیز پیشبینی ما این است که تا پایان سال ۱۴۰۵، میانگین مبلغ هر تراکنش به حدود ۱۵ میلیون تومان برسد. در خصوص تعداد پلتفرمهای فعال در بازار تا پایان ۱۴۰۵، ارائه یک عدد دقیق دشوار است، اما انتظار دارم بازار به سمت تمرکز بیشتر حرکت کند و تعداد بازیگران مؤثر کاهش یابد. به نظر میرسد در نهایت، بخش عمده بازار در اختیار حدود ۱۰ تا ۱۵ پلتفرم اصلی و واجد شرایط قرار بگیرد؛ پلتفرمهایی که از نظر سرمایه، زیرساخت، تطبیق با مقررات و اعتماد کاربران، توان ادامه فعالیت پایدار را داشته باشند.
سهم بازار آنلاین طلا رشد چشمگیری نخواهد داشت
- محسن ابوالفتحی، مدیرعامل طلاین
نیمه دوم سال ۱۴۰۵ را دوره بلوغ و تفکیک بازار خریدوفروش آنلاین طلا از نظر کاربران و مخاطبان هر یک از پلتفرمها میدانم. در ابتدای شکلگیری این بازار، رشد تعداد پلتفرمها و جذب کاربر مهمترین اتفاق بود، اما در ادامه، کیفیت خدمات، شفافیت، امنیت، پشتوانه واقعی طلا، نقدشوندگی و انضباط عملیاتی تعیینکنندهتر خواهند شد.
مهمترین تفاوت شرایط پایان سال با امروز این خواهد بود که بازار از «پلتفرممحوری» به سمت «اعتمادمحوری» حرکت میکند. به این معنا که صرفاً داشتن یک اپلیکیشن و فراهمکردن امکان خریدوفروش طلا دیگر مزیت محسوب نمیشود و بازیگرانی که بتوانند اعتماد بلندمدت کاربران، زیرساخت پایدار و تجربه مالی قابل اتکا ایجاد کنند، سهم بیشتری از بازار خواهند گرفت.
بااینحال، در زمینه افزایش سهم بازار آنلاین طلا، انتظار رشد قابلتوجهی ندارم و به نظرم حاکمیت نیز تا حدی مانع رشد پلتفرمها خواهد شد. در خصوص تعداد پلتفرمهای فعال تا پایان سال جاری نیز با توجه به تمایل حاکمیت به انحصار بازار و سختگیریها و دستاندازهایی که در مسیر فعالیت پلتفرمها ایجاد میکند، بعید میدانم تعداد بازیگران بازار تا پایان سال تغییر قابلتوجهی داشته باشد. این در حالی است که تمایل ما بهعنوان بازیگران این صنعت، رشد بازار از نظر تعداد پلتفرمها و تنوع خدمات است.
سهم بازار آنلاین طلا به ۲۰ درصد میرسد
- عبدالرضا عسگرخانی، مدیرعامل داریک
با توجه به رخدادهای مهم بازار طلا، نیمه دوم سال معمولاً دورهای است که هم قیمت طلا افزایش پیدا میکند و هم حجم معاملات رشد میکند. به همین دلیل، انتظار دارم بازار خریدوفروش آنلاین طلا در نیمه دوم سال ۱۴۰۵ نسبت به نیمه نخست رونق بیشتری داشته باشد.
در زمینه سهم پلتفرمهای آنلاین از بازار طلا تا پایان سال جاری نیز معتقدم با افزایش تدریجی اعتماد مردم به این پلتفرمها، سهم بازار آنلاین رشد خواهد کرد. پیشبینی من این است که این سهم تا پایان سال به ۲۰ درصد برسد. یکی از مهمترین دلایل افزایش اعتماد مردم نیز سادگی و راحتی استفاده از سامانههای آنلاین خریدوفروش طلاست.
در خصوص متوسط مبلغ تراکنشها تا پایان سال ۱۴۰۵، به نظرم میزان خرید مردم به افزایش اعتماد آنها و ورود پول بیشتر به بازار طلا بستگی دارد. با توجه به این شرایط، پیشبینی میکنم متوسط مبلغ هر تراکنش از حدود ۱۱ میلیون تومان فعلی به ۱۵ میلیون تومان در پایان سال ۱۴۰۵ برسد.
در زمینه تعداد پلتفرمهای فعال نیز باید توجه داشت که تعداد بازیگرانی که مجوز دریافت کردهاند، قابلتوجه است و همه در حال ورود به این بازار هستند. این بازیگران با مدلهای متفاوت فعالیت میکنند و از بازارها و بخشهای مختلفی که میتوان در این حوزه ایجاد کرد، بهرهمند میشوند. به نظرم پلتفرمهای تازهتأسیس تا پایان سال در بازار باقی خواهند ماند؛ زیرا در کمتر از شش ماه نمیتوانند به اهداف مناسبی دست پیدا کنند. همچنین انتظار دارم از میان پلتفرمهایی که در حال حاضر فعالیت میکنند، بهجز یکی دو مورد که عملاً مدل کسبوکارشان شکست خورده است، سایر پلتفرمها در این حوزه باقی بمانند.
رمزارز
کاربران فعال رمزارز ایران به ۸ تا ۱۰ میلیون نفر میرسند
بازار رمزارز ایران در نیمه دوم ۱۴۰۵ بهتدریج از اتکای صرف به معامله به سمت نگهداری و مدیریت دارایی، پرداخت، اعتبار و سایر خدمات مالی حرکت خواهد کرد. مرز صرافی، کیف پول و پلتفرم مدیریت دارایی کمرنگتر میشود و پلتفرمهای مبادله برای پاسخ به نیازهای گستردهتری بازتعریف میشوند.
در این دوره، از یکسو فشارهای اقتصادی و کاهش ارزش پول ملی همچنان تقاضا برای داراییهای دیجیتال را بالا نگه خواهد داشت و از سوی دیگر، بازار به سمت شفافیت، تنظیمگری و استانداردهای حرفهایتر حرکت خواهد کرد. انتظار دارم تا پایان سال، نگهداری و مدیریت دارایی، اعتبار، پرداخت و سایر کاربردهای دارایی دیجیتال سهم بیشتری از اکوسیستم را در اختیار بگیرند. در واقع، مهمترین تفاوت شرایط پایان سال با امروز این خواهد بود که رمزارز را بیش از گذشته بهعنوان لایهای از نظام مالی و مدیریت ثروت خواهیم دید.
در زمینه حجم معاملات نیز فکر میکنم بازار ریالی رمزارز ایران تا پایان سال ۱۴۰۵ از نظر ارزش اسمی بتواند تا ۵۰ درصد رشد را تجربه کند. البته نکته مهم این است که نباید تمام این افزایش را رشد واقعی بازار تلقی کرد؛ زیرا بخشی از آن ناشی از اثر تورم و افزایش نرخ ارز خواهد بود. چهار عامل بیشترین تأثیر را بر این رشد خواهند داشت. نخست، نرخ ارز و تورم و در نتیجه افزایش تقاضای مردم برای حفظ ارزش دارایی؛ دوم، شرایط اقتصادی و ژئوپلیتیکی که میتواند در دورههای بحرانی، تقاضا برای رمزارز را بهشدت جابهجا کند؛ سوم، سیاستهای رگولاتوری و دسترسی به درگاههای ریالی و چهارم، میزان اعتماد کاربران به پلتفرمهای داخلی و امنیت زیرساختها.
در حال حاضر، تخمین موجود از تعداد کاربران رمزارز در کشور حدود ۲۰ میلیون نفر است، اما این عدد افرادی را نیز شامل میشود که صرفاً یکبار در یک پلتفرم رمزارزی معامله کردهاند. بنابراین، برآورد من این است که تا پایان سال ۱۴۰۵، تعداد کاربران فعال بازار رمزارز ایران بتواند به حدود ۸ تا ۱۰ میلیون نفر برسد. البته منظور من کاربرانی است که در طول سال واقعاً با داراییهای دیجیتال تعامل مالی دارند، نه صرفاً افرادی که در یک پلتفرم حساب کاربری ایجاد کردهاند.
به نظرم موتور اصلی رشد کاربران همچنان اقتصاد کلان خواهد بود. تورم، کاهش ارزش ریال و محدودیت دسترسی به ابزارهای بینالمللی باعث میشود داراییهای دیجیتال برای بخش بزرگتری از جامعه به ابزاری برای حفظ ارزش و جابهجایی دارایی تبدیل شوند. در کنار آن، سادهترشدن تجربه کاربری، توسعه محصولات متنوعتر و افزایش اعتماد به زیرساختهای داخلی میتواند نرخ ورود کاربران جدید را افزایش دهد. در مقابل، مهمترین ریسکهای تحقق این پیشبینی، محدودیتهای رگولاتوری، اختلال در اینترنت و زیرساختها، اتفاقات امنیتی و کاهش اعتماد کاربران به پلتفرمها خواهد بود.
در زمینه مدل درآمدی پلتفرمهای رمزارزی نیز میتوان گفت در حال حاضر بیش از ۹۰ درصد درآمد صنعت از خریدوفروش تأمین میشود، اما انتظار دارم این سهم تا پایان سال جاری به محدوده ۸۰ تا ۸۵ درصد کاهش پیدا کند. این تغییر بیش از آنکه ناشی از کاهش اهمیت معاملات باشد، نتیجه بزرگترشدن سبد خدمات خواهد بود. محصولاتی مانند Earn و استیکینگ، سرویسهای اعتبار خرید و همچنین خدمات سازمانی، نگهداری و مدیریت دارایی میتوانند جریانهای درآمدی جدیدی ایجاد کنند.
علاوه بر این، اگر توکنسازی جایگاه خود را در کشور پیدا کند، میتواند نقطه عطفی در افزایش سهم خدمات و محصولات مبتنی بر داراییهای دیجیتال باشد. با در نظر گرفتن این تحولات، مدل درآمدی بازار از اتکای صرف به کارمزدهای مبتنی بر تراکنش به سمت کسبوکار مبتنی بر داراییها و خدمات حرکت خواهد کرد.
در حوزه توکنسازی داراییها نیز به نظرم ظرفیت بسیار بالایی در ایران وجود دارد و حتی امروز هم تقاضای قابلتوجهی برای این نوع محصولات دیده میشود. مسئله اصلی در این حوزه، کمبود تقاضا یا حتی کمبود دارایی مناسب نیست، بلکه مهمترین مانع، شفافشدن چهارچوبهای رگولاتوری و حقوقی است. اگر این مسئله از منظر رگولاتوری به شکل مناسبی حل شود، به نظرم بهسرعت شاهد شکلگیری پروژههای جدی و دارای پشتوانه واقعی در حوزه توکنسازی خواهیم بود. این اتفاق میتواند از طریق افزایش شفافیت، نقدشوندگی و دسترسی به سرمایه، برای اقتصاد کشور ارزش ایجاد کند و درعینحال، فرصتهای جدیدی برای مالکیت و سرمایهگذاری روی داراییهای واقعی در اختیار مردم قرار دهد.
احتمالاً در گام نخست، بیشترین ظرفیت را در حوزههایی مانند طلا، نقره و سایر فلزات گرانبها، املاک و همچنین اوراق بهادار و ابزارهایی مانند گواهیهای سپرده خواهیم دید. دلیل این موضوع آن است که این دسته از داراییها، هم دارایی پایه مشخصتری دارند و هم ایجاد زیرساختهای حقوقی و مالی و شفافیت در زمینه تضمین موجودی داراییهای پایه توکنها برای آنها، در مقایسه با بسیاری از داراییهای دیگر سادهتر است.

همچنان ۷۰ تا ۸۰ درصد درآمد پلتفرمهای رمزارزی از معاملات خواهد بود
- سهند حمزهای، مدیرعامل آبانتتر
رقابت میان پلتفرمهای رمزارزی دیگر فقط بر سر تعداد رمزارزها و کارمزد معاملات نخواهد بود، بلکه تنوع داراییها، کیفیت خدمات، امنیت و توانایی پاسخگویی به نیازهای مالی کاربران، نقش تعیینکنندهتری در این رقابت خواهند داشت. معتقدم نیمه دوم سال ۱۴۰۵ دوره گذار پلتفرمهای رمزارزی از کسبوکارهای صرفاً معاملاتی به پلتفرمهای جامع خدمات مالی و سرمایهگذاری خواهد بود.
آبانتتر از پیشگامان این تحول بوده و از یک سال گذشته محصول «باکس» را ایجاد کرده است که امکان سرمایهگذاری در هشت بازار مالی متفاوت را فراهم میکند. امروز نیز شاهد هستیم که سایر پلتفرمها در ابتدای مسیر مشابهی قرار دارند و مرز میان پلتفرمهای سرمایهگذاری از نظر نوع داراییهای ارائهشده در حال کمرنگشدن است. پیشبینی میکنم تا پایان سال ۱۴۰۵، حداقل سه تا پنج بازیگر اصلی بازار، سهم محصولات غیرمعاملاتی را در سبد خدمات خود بهطور معناداری افزایش دهند.
در زمینه حجم معاملات نیز در سناریوی پایه، برآورد میکنم حجم معاملات سالانه پلتفرمهای رمزارزی داخلی در سال ۱۴۰۵، با وجود رشد ارزش ریالی، برحسب دلار کاهش پیدا کند. مهمترین عوامل تأثیرگذار بر این روند، نرخ ارز، تورم، وضعیت بازارهای جهانی رمزارز، محدودیتهای بانکی و تصمیمات نهادهای ناظر خواهند بود. البته باید توجه داشت که افزایش اسمی حجم معاملات لزوماً به معنای افزایش واقعی عمق بازار نیست.
در حوزه تعداد کاربران فعال نیز توسعه محصولات سرمایهگذاری، بهبود تجربه کاربری و افزایش اعتماد عمومی میتواند به رشد تعداد کاربران فعال صنعت کمک کند. در مقابل، نباید فراموش کرد که محدودیتهای زیرساختی و ابهامهای مقرراتی، مهمترین موانع این رشد خواهند بود.
در زمینه تغییر مدل درآمدی پلتفرمهای رمزارزی نیز پیشبینی میکنم در پایان سال ۱۴۰۵، حدود ۷۰ تا ۸۰ درصد از درآمد صنعت همچنان از معاملات و ۲۰ تا ۳۰ درصد از خدمات مالی و محصولات جدید حاصل شود. محصولاتی مانند سبدهای سرمایهگذاری، تسهیلات مبتنی بر وثیقه، ابزارهای درآمد ثابت و سرمایهگذاری در طلا و سایر داراییها، موتورهای جدید درآمدی این صنعت خواهند بود. به باور من، آینده این صنعت متعلق به پلتفرمهایی است که رابطه خود با کاربر را از معامله مقطعی به مدیریت مستمر دارایی تبدیل کنند.
در حوزه توکنسازی داراییها نیز برنامه ما در آبانتتر این است که تا پایان سال، حدود سه تا پنج پروژه توکنسازی از مرحله آزمایشی عبور کنند و به استفاده عملیاتی برسند و دستکم دو تا سه دسته دارایی واقعی در محصولات مالی مبتنی بر توکن عرضه شوند. به نظرم طلا و ابزارهای مالی با پشتوانه مشخص، بیشترین شانس مقیاسپذیری را دارند و پس از آنها، املاک و مستغلات قرار میگیرند. تعیین تکلیف حقوق مالکیت، شفافیت پشتوانه، نقدشوندگی و چهارچوب نظارتی، عوامل اصلی موفقیت این پروژهها خواهند بود. فناوری بهتنهایی کافی نیست؛ توکنسازی زمانی ارزشآفرین خواهد بود که بتواند مسئلهای واقعی در سرمایهگذاری یا تأمین مالی را حل کند.
هوش مصنوعی
۶۰ درصد بانکها یک سرویس واقعی هوش مصنوعی خواهند داشت
- سعید سپهری، مدیرعامل شرکت پویا
نیمه دوم ۱۴۰۵ را دوره گذار هوش مصنوعی از نمایش و آزمایش به کاربرد واقعی میدانم. استفاده در کشف تقلب، مبارزه با پولشویی، اعتبارسنجی، مدیریت ریسک، تحلیل رفتار مشتری و دستیارهای تخصصی جدیتر خواهد شد. تفاوت اصلی میان سازمانهایی خواهد بود که هوش مصنوعی را وارد فرایند و تصمیمگیری میکنند و سازمانهایی که به نمایش فناوری بسنده میکنند.
برآورد من این است که تا پایان سال ۱۴۰۵، حدود ۶۰ درصد از بانکها و مؤسسات مالی ایران بتوانند حداقل یک سرویس مبتنی بر هوش مصنوعی را بهصورت واقعی وارد محیط عملیاتی کنند. البته منظور من سرویسهایی است که بخشی از فرایند واقعی کسبوکار را پوشش دهند، نه صرفاً چتباتها یا پروژههای آزمایشی نمایشی. درباره پروژههایی که امروز در مرحله پایلوت قرار دارند، برآورد محتاطانهتری دارم و پیشبینی میکنم حدود ۳۰ درصد از آنها، یعنی تقریباً یکسوم پروژههای فعلی هوش مصنوعی، بتوانند تا پایان سال از مرحله آزمایشی عبور کنند و وارد بهرهبرداری عملیاتی شوند.
در زمینه استفاده از هوش مصنوعی در فرایندهای اعتبارسنجی و کشف تقلب، تفاوت قابلتوجهی میان این دو حوزه قائل هستم. به نظر من، کشف تقلب سریعتر به سمت استفاده از هوش مصنوعی حرکت میکند؛ زیرا ماهیتی دادهمحور دارد، خروجی مدل مستقیماً برای تشخیص الگوهای غیرعادی استفاده میشود و نمونههای عملیاتی آن نیز زودتر در صنعت مالی شکل گرفتهاند. بااینحال، برآورد من این است که تا پایان سال ۱۴۰۵، حدود ۷۰ درصد از فرایندهای اعتبارسنجی و حدود ۵۵ درصد از فرایندهای کشف تقلب در صنعت مالی ایران بتوانند در بخشی از فرایند تصمیمگیری یا امتیازدهی خود از مدلهای هوش مصنوعی استفاده کنند.
اگر بخواهم میزان آمادگی صنعت مالی ایران برای استفاده جدی از هوش مصنوعی را از صفر تا ۱۰۰ ارزیابی کنم، نمره فعلی این حوزه را حدود ۴۵ میدانم و پیشبینی میکنم این عدد تا پایان سال ۱۴۰۵ به حدود ۵۵ برسد. البته این نمره به معنای نبود توانمندی نیست؛ اتفاقاً در بخشهایی مانند دادههای مالی، زیرساخت نرمافزاری و تجربه اولیه استفاده از یادگیری ماشین، ظرفیتهای قابلتوجهی وجود دارد. مسئله اصلی، تبدیل این ظرفیتها به راهکارهای پایدار، مقیاسپذیر و قابل اتکا در سطح سازمان است. به بیان ساده، چالش اصلی صنعت مالی ایران در حوزه هوش مصنوعی دیگر فقط «داشتن مدل» نیست، بلکه «توان استفاده قابل اعتماد از مدل در مقیاس سازمانی» است.
در زمینه تأثیر هوش مصنوعی بر بهرهوری نیز معتقدم تا پایان سال ۱۴۰۵، در فرایندهایی که بهصورت واقعی از این فناوری استفاده میکنند، امکان کاهش حدود ۳۰ درصدی زمان انجام فرایندها و حدود ۲۰ درصدی هزینههای عملیاتی وجود دارد. بااینحال، «کیفیت داده و حاکمیت داده» را مهمترین ریسک و مانع تحقق این بهرهوری میدانم. صنعت مالی ایران با کمبود داده مواجه نیست، بلکه مسئله این است که دادهها در بسیاری از موارد پراکنده، ناهمگون، کمکیفیت یا برای استفاده عملیاتی دشوار هستند. بدون حل این مسئله، حتی بهترین مدلهای هوش مصنوعی نیز نمیتوانند بهرهوری پایداری ایجاد کنند.
به نظر من، ارزش اصلی هوش مصنوعی برای صنعت مالی در سال ۱۴۰۵ صرفاً در کاهش نیروی انسانی نخواهد بود، بلکه در کاهش زمان تصمیمگیری، کاهش خطا، افزایش مقیاسپذیری و فراهمکردن امکان انجام کارهایی است که با روشهای سنتی، اساساً با همان سرعت و دقت امکانپذیر نیستند.

فقط ۱۵ تا ۲۵ درصد بانکها از هوش مصنوعی استفاده عملیاتی خواهند کرد
- مجید عبداللهخانی، مدیرعامل رهند هوشمند
نیمه دوم سال ۱۴۰۵ را بیشتر زمان محکخوردن پروژههای هوش مصنوعی در صنعت مالی ایران میدانم. تا پایان سال مشخصتر خواهد شد که کدام پروژه توانسته مسئلهای واقعی را حل کند و کدام پروژه در حد نسخه نمایشی باقی مانده است. انتظار دارم کاربردهایی مانند دستیارهای هوشمند داخلی، پردازش اسناد و تحلیل تراکنشها پیشرفت بیشتری داشته باشند، اما برای تصمیمگیری مستقل هوش مصنوعی در خدمات حساس بانکی هنوز زود است.
در زمینه استفاده عملیاتی و معنادار از هوش مصنوعی، برآورد من این است که تا پایان سال ۱۴۰۵، حدود ۱۵ تا ۲۵ درصد از بانکها و مؤسسات مالی به این مرحله برسند. البته این عدد تا حد زیادی به توانمندی، موقعیت و ذهنیت مدیریتی هر بانک بستگی دارد. بانکی که هنوز شعبه را مسیر اصلی افتتاح حساب میداند، ابتدا باید دشواریهای عبور از بانکداری سنتی به بانکداری دیجیتال را پشت سر بگذارد. داشتن اپلیکیشن نیز بهتنهایی نشانه این بلوغ نیست؛ فرایندها باید دیجیتالی شده باشند، دادهها در دسترس باشند و سامانهها از طریق API به یکدیگر متصل شوند.
بدون فراهمشدن این مقدمات، ورود هوش مصنوعی به زنجیره واقعی ارائه خدمات دشوار خواهد بود. درباره پروژههایی که در حال حاضر در مرحله پایلوت قرار دارند نیز تبدیل ۱۰ تا ۲۰ درصد از آنها به سرویسهای عملیاتی را تا پایان سال محتمل میدانم. منظور من از عملیاتیشدن، استفاده مستمر از این سرویسها با خروجی قابلاندازهگیری است.
در زمینه کاربرد هوش مصنوعی در اعتبارسنجی و کشف تقلب نیز تخمین میزنم که تا پایان سال ۱۴۰۵، مدلهای هوش مصنوعی در ۵ تا ۱۰ درصد از پروندههای اعتبارسنجی و ۱۰ تا ۲۰ درصد از بررسیهای کشف تقلب و همچنین در فرایندهای کلاسیک احراز هویت مشتری (KYC) نقش داشته باشند. در این برآورد، یادگیری ماشین را نیز در نظر میگیرم و صرفاً مدلهای زبانی را ملاک قرار نمیدهم. ضمن اینکه سامانههای قاعدهمحور را نباید صرفاً با عنوان هوش مصنوعی محاسبه کرد و خروجی مدلهای هوش مصنوعی نیز لزوماً به معنای تصمیم نهایی نیست.
اگر بخواهم میزان آمادگی صنعت مالی ایران برای استفاده جدی از هوش مصنوعی را از صفر تا ۱۰۰ ارزیابی کنم، نمره فعلی آن را حدود ۲۵ میدانم و رسیدن به نمره ۳۵ تا ۴۰ تا پایان سال را محتمل میبینم. از نظر من، مانع اصلی در این مسیر، بلوغ مدیریتی و عملیاتی است. اگر مالک فرایند، مسئول داده و معیار موفقیت مشخص نباشد، تیم فنی حتی با در اختیار داشتن بهترین مدل نیز نمیتواند نتیجه پایداری ایجاد کند. نگاه ما در رهند هوشمند نیز همین است که مدل باید در دل فرایند کار کند.
در زمینه تأثیر هوش مصنوعی بر بهرهوری، کاهش ۱۰ تا ۲۰ درصدی زمان انجام فرایندها و کاهش ۵ تا ۱۰ درصدی هزینه خالص همان فرایند را در فرایندهای مشخص و آماده، واقعبینانه میدانم. از میان ریسکهای مختلف، کیفیت داده را بزرگترین مانع تحقق این بهرهوری میدانم. دادههای ناقص و پراکنده به خروجیهای نامطمئن منجر میشوند و اگر کنترل انسانی و پایش مدل بهدرستی طراحی نشود، هزینه دوبارهکاری میتواند صرفهجویی حاصل از بهکارگیری هوش مصنوعی را از بین ببرد.

حداکثر ۲۰ درصد بانکها سرویس عملیاتی هوش مصنوعی خواهند داشت
- علی گلزاده، مدیرعامل داتا
فکر نمیکنم در نیمه دوم سال ۱۴۰۵ اتفاقی کاملاً متفاوت و ناگهانی در صنعت مالی رخ دهد، اما به نظرم هوش مصنوعی بهتدریج از یک موضوع صرفاً فناورانه و مجموعهای از پروژههای آزمایشی، به موضوعی درباره قابلیتهای جدید کسبوکار تبدیل خواهد شد. در این شرایط، این پرسش اهمیت بیشتری پیدا میکند که هوش مصنوعی چه قابلیت جدیدی به کسبوکار اضافه میکند، چه مسئلهای را حل میکند و چه ارزشی برای مشتری و سازمان ایجاد میکند. به همین دلیل، چشمانداز هوش مصنوعی در صنعت مالی ایران در نیمه دوم سال را میتوان با عبارت «عبور از پایلوت به عملیات» توصیف کرد.
پیشبینی من این است که تا پایان سال ۱۴۰۵، حدود ۳۰ تا ۴۰ درصد از پروژههای جدی هوش مصنوعی که امروز در مرحله پایلوت قرار دارند، وارد بهرهبرداری عملیاتی شوند. همچنین اگر چتباتها و نمونههای نمایشی را کنار بگذاریم و استفاده عملیاتی از هوش مصنوعی در یک فرایند کسبوکار را ملاک قرار دهیم، برآورد من این است که تا پایان سال حدود ۱۰ تا ۲۰ درصد از بانکها و مؤسسات مالی حداقل یک سرویس مبتنی بر هوش مصنوعی در محیط عملیاتی داشته باشند.
در حوزههایی مانند اعتبارسنجی و کشف تقلب، به دلیل اهمیت تفسیرپذیری، امکان توضیح تصمیم و پاسخگویی، نمیتوان انتظار داشت هر مدل هوش مصنوعی صرفاً به دلیل دقت بالاتر وارد فرایند تصمیمگیری شود. بهویژه در اعتبارسنجی، باید بتوان توضیح داد که چرا یک فرد یا کسبوکار امتیاز یا تصمیم مشخصی دریافت کرده است. در واقع، همین حالا نیز استفاده از هوش مصنوعی در اعتبارسنجی و کشف تقلب با همین ملاحظات در حال انجام است و لزوماً قرار نیست با پیشرفت این فناوری، تمام مدلهای فعلی با مدلهای پیچیدهتر جایگزین شوند.
اگر بخواهم میزان آمادگی صنعت مالی ایران برای استفاده جدی از هوش مصنوعی را از صفر تا ۱۰۰ ارزیابی کنم، نمره فعلی آن را حدود ۴۰ میدانم. با توجه به شرایط موجود و آنچه در صنعت مشاهده میشود، بعید میدانم تا پایان سال تغییر معناداری در این شاخص اتفاق بیفتد و احتمالاً این نمره همچنان در محدوده ۴۰ تا ۴۵ باقی خواهد ماند. به نظرم مهمترین مانع در این مسیر، کمبود فناوری نیست، بلکه آمادگی سازمانی برای تبدیل هوش مصنوعی به یک قابلیت پایدار کسبوکار است؛ از حاکمیت و بازطراحی فرایندهای کسبوکار گرفته تا دسترسی به داده، کیفیت داده و زیرساخت.
در زمینه تأثیر هوش مصنوعی بر بهرهوری نیز انتظار دارم در فرایندهایی که انتخاب و پیادهسازی مناسبی داشته باشند، استفاده از این فناوری بتواند حدود ۱۵ تا ۳۰ درصد از زمان یا هزینههای عملیاتی را کاهش دهد. بااینحال، به نظرم ریسک اصلی استفاده از هوش مصنوعی در صنعت مالی، تصمیمگیری نادرست یا غیرقابلتوضیح در مقیاس بالاست. یک خطای انسانی ممکن است به یک تصمیم اشتباه منجر شود، اما اگر مدلی بهاشتباه طراحی یا کنترل شود، میتواند همان خطا را در مقیاس بسیار بزرگی تکرار کند. خطای مدل، امنیت و بهویژه حاکمیت و کنترل مدل، عواملی هستند که میتوانند مستقیماً بر اعتماد به هوش مصنوعی تأثیر بگذارند.
زیرساخت دیجیتال
حداکثر ۲۰ درصد بار پردازشی صنعت مالی میتواند ابری شود
- حسین ریاضی، بنیانگذار و مدیرعامل پایا
نیاز به سرمایهگذاری در زیرساخت دیجیتال افزایش یافته، اما تورم، رشد هزینههای ارزی و عملیاتی، محدودیت تعرفهای و نااطمینانی سیاستی و ژئوپلیتیکی توان این سرمایهگذاری را محدود کردهاند. از این رو، تداوم خدمت و پایداری زیرساخت دیگر فقط الزام فنی نیست؛ ضرورتی اقتصادی است. اگر فاصله نیاز و نوسازی ادامه یابد، کیفیت و ظرفیت خدمات آسیب میبیند.
بااینحال، فشار ناشی از شرایط فعلی میتواند فرصتی ایجاد کند و یک تغییر ساختاری را تسریع کند؛ حرکت از مدل «مالکیت زیرساخت» به سمت اشتراک زیرساخت، Colocation، Cloud و Infrastructure-as-a-Service. زیرا در شرایط محدودیت سرمایه، استفاده کارآمدتر از ظرفیت موجود اهمیت بیشتری پیدا میکند. بنابراین، مهمترین تفاوت شرایط پایان سال ۱۴۰۵ با امروز این خواهد بود که معیار تصمیمگیری درباره زیرساخت، از صرف توسعه ظرفیت به سمت «تابآوری اقتصادی و عملیاتی» حرکت میکند؛ یعنی زیرساختی که هم در بحران پایدار بماند و هم تأمین مالی و ادامه سرمایهگذاری در آن امکانپذیر باشد. در واقع، حرف دقیق این است که ترکیب و اولویت هزینههای سرمایهای (CapEx) تغییر خواهد کرد؛ تغییری که همین حالا نیز در حال وقوع است و بهمرور زمان تشدید خواهد شد.
در زمینه ظرفیت مراکز داده کشور، واقعاً نمیتوان آمار درست و دقیقی از تعداد دیتاسنترها پیدا کرد. از سوی دیگر، ابتدا باید روی تعریف دیتاسنتر بهدرستی کار کنیم، زیرا اساساً در آمارها و اظهارنظرهای مختلف، تعریف مشخص و یکسانی از دیتاسنتر وجود ندارد. به نظر من، ابتدا باید بین «تعداد دیتاسنتر» و «ظرفیت استاندارد و قابل اتکای دیتاسنتری» تفاوت قائل شویم. اینکه در کشور ۲۰، ۱۰۰ یا ۱۷۰ مرکز داده وجود دارد، بهتنهایی شاخص دقیقی از ظرفیت واقعی نیست. معیار مهمتر، بار پردازشی فناوری اطلاعات (IT Load) قابل بهرهبرداری در مراکزی است که از نظر برق، سرمایش، ارتباطات، افزونگی، امنیت و سطح توافق خدمات (SLA) بتوانند از سرویسهای بحرانی و مأموریتحیاتی (Mission Critical) پشتیبانی کنند.
با این تعریف، برآورد من این است که تا پایان سال ۱۴۰۵، حداقل ۱۵ تا ۲۰ درصد افزایش در ظرفیت استاندارد و قابل اتکا مورد نیاز خواهد بود. البته تحقق این میزان نیز با توجه به شرایط سرمایهگذاری، تأمین تجهیزات و محدودیتهای انرژی، نیازمند تمرکز بر پروژههای اولویتدار است. اما در افق سه تا پنجساله، مسئله جدیتر خواهد بود. با رشد اقتصاد دیجیتال، بانکداری دیجیتال، Cloud، هوش مصنوعی و حجم دادهها، کشور باید برای حداقل دو برابر شدن ظرفیت استاندارد دیتاسنتری برنامهریزی کند.
درعینحال، راهحل فقط ساخت دیتاسنترهای بیشتر نیست. بخشی از مسئله امروز ما، پراکندگی ظرفیت در مراکز داده اختصاصی و بعضاً کمبازده است. بنابراین، در کنار افزایش ظرفیت باید به سمت تجمیع ظرفیت، Colocation، Cloud و استفاده مشترک از زیرساختهای استاندارد حرکت کنیم. به بیان دیگر، در سه تا پنج سال آینده، مسئله ایران فقط این نیست که «چند مگاوات ظرفیت جدید یا چند راک میسازیم»، بلکه مهمتر این است که چه میزان از ظرفیت پردازشی کشور را از زیرساختهای پراکنده و اختصاصی به زیرساختهای استاندارد، مقیاسپذیر و قابل اشتراک منتقل میکنیم.
در صنعت بانکی و مالی نیز به نظرم نباید حرکت به سمت Cloud را معادل انتقال کربنکینگ به Public Cloud بدانیم. به دلیل حساسیت دادهها، الزامات امنیتی و رگولاتوری و همچنین معماریهای Legacy در بسیاری از بانکها، مدل غالب در سالهای پیش رو احتمالاً ترکیبی از Private Cloud و Hybrid Cloud خواهد بود. اگر بارهای پردازشی (Workload) صنعت بانکی و مالی را تفکیک کنیم، در حوزههایی مانند توسعه و آزمون (Dev/Test)، تحلیل داده و هوش مصنوعی، پشتیبانگیری و بازیابی پس از بحران، سامانههای پشتیبان، پلتفرمهای API و بخشی از کانالهای دیجیتال، ظرفیت مناسبی برای حرکت به سمت Cloud وجود دارد.
در مقابل، کربنکینگ و سامانههای Mission Critical طبیعتاً در محیطهای خصوصی (Private) باقی میمانند یا با سرعت کمتر و ملاحظات بیشتری به سمت Cloud حرکت خواهند کرد.
برآورد من این است که تا پایان سال ۱۴۰۵، حداکثر ۲۰ درصد از بارهای پردازشی و سرویسهای صنعت بانکی و مالی میتوانند روی معماریهای Cloud و Hybrid Cloud قرار بگیرند. در یک وضعیت مطلوب و در افق میانمدت، به نظرم این سهم باید به حدود ۵۰ درصد برسد؛ البته نه الزاماً روی Public Cloud، بلکه در ترکیبی از Private Cloud، زیرساختهای ابری داخلی و Hybrid Cloud. مسئله اصلی برای صنعت مالی کشور صرفاً «مهاجرت به Cloud» نیست، بلکه تغییر مدل زیرساخت از ظرفیتهای اختصاصی و بعضاً کمبازده به زیرساختی انعطافپذیر، مقیاسپذیر و قابل مصرف براساس نیاز است. به نظرم Cloud برای بانکها، پیش از آنکه یک پروژه فناوری باشد، تغییری در مدل اقتصادی و عملیاتی زیرساخت است.
آمار جامعی از عمر تجهیزات صنعت مالی وجود ندارد؛ بنابراین اعداد باید برآورد تلقی شوند. برآورد من این است که حداقل ۵۰ درصد تجهیزات زیرساختی صنعت مالی، بیش از پنج سال عمر دارند یا وارد محدوده نوسازی جدی شدهاند. با محدودیت واردات و سرمایهگذاری، نوسازی ۱۰ تا ۱۵ درصد تجهیزات قدیمی و فرسوده تا پایان ۱۴۰۵ واقعبینانهتر است. البته خرید دستگاه جدید بدون اصلاح معماری جزیرهای، مسئله بهرهبرداری را برطرف نمیکند.
مسئله مهمتر، «بدهی فنی» ناشی از انباشت فناوریهای قدیمی، معماریهای Legacy و پیچیدگیهایی است که طی سالها ایجاد شدهاند. بنابراین، فرصت صنعت مالی این است که نوسازی تجهیزات را با تجمیع زیرساخت، مجازیسازی، Private/Hybrid Cloud و افزایش بهرهوری ظرفیت موجود همراه کند. به بیان دیگر، مسئله اصلی صنعت مالی ایران در نیمه دوم سال ۱۴۰۵ فقط سن تجهیزات نیست، بلکه انباشت فناوریها و معماریهای قدیمی و هزینهها و پیچیدگیهای ناشی از ادامه کار با آنهاست.
باید حدود ۲۵ درصد به ظرفیت در دسترس مراکز داده اضافه شود
- حسین اسلامی، مدیرعامل رمیس
در پایان سال ۱۴۰۵، بیش از آنکه بتوان زیرساخت دیجیتال بزرگتر یا با ظرفیت بیشتری را تصور کرد، شاید بتوان به زیرساختی تابآورتر فکر کرد. اگر بخواهیم واقعبینانه به شرایط نگاه کنیم، مقاومت در نیمه دوم سال ۱۴۰۵ برای زیرساخت دیجیتال ایران موضوعی جدی خواهد بود. ما سالهاست که با تحریمهای ظالمانه دستوپنجه نرم میکنیم و اکنون نیز محاصره، دشواریهای جدی دیگری ایجاد کرده است. تأمین تجهیزات به مسئلهای مهم تبدیل شده، هزینهها افزایش یافته و زمانبندیها تحت تأثیر قرار گرفتهاند. حتی پیش از جنگ نیز به دلیل افزایش قیمت دلاری کالاها، محدودیتهای جدی وجود داشت. بنابراین، از یکسو با محدودیتهای مختلف مواجه هستیم و از سوی دیگر، تأمینکنندگان و تولیدکنندگان داخلی ناگزیرند در برابر این شرایط مقاومت و چارهاندیشی کنند.
در چنین وضعیتی باید به سمت تغییر حرکت کنیم و در شیوه مدیریت و زیرساختهای خود بازنگری جدی داشته باشیم. این تغییر میتواند در حوزه سرمایه انسانی، میزان مصرف برق، بازچیدمان تجهیزات و بازطراحی مراکز داده اتفاق بیفتد. دیگر نمیتوان ادامه مسیر را با همان تصوری که پیشتر از زیرساخت داشتیم، پیش برد. باید برای ایجاد تغییرات تصمیم بگیریم و هر مجموعهای که این تغییرات را انجام ندهد و تأمین نیازهای خود را در دستور کار قرار ندهد، قطعاً آسیب خواهد دید؛ آسیبی که ممکن است در کوتاهمدت به یک شکل ظاهر شود، اما در بلندمدت پیامدهای جدیتری خواهد داشت.
به نظرم یکی از مهمترین تفاوتهای شرایط پایان سال با امروز این خواهد بود که احتمالاً ورود یا تولید حجم زیادی از تجهیزات امکانپذیر نخواهد بود. در چنین شرایطی، بهتر است شیوه طراحی و بهرهبرداری از زیرساختهای دیجیتال تغییر کند. به همین دلیل، برای پایان سال بیش از آنکه زیرساختی بزرگتر یا با حجم تجهیزات بیشتر را متصور باشم، زیرساخت دیجیتالی تابآورتر را تصور میکنم.
در زمینه ظرفیت مراکز داده کشور، ابتدا باید میان ظرفیت اسمی دیتاسنترها و ظرفیت در دسترس آنها تفاوت قائل شویم. برآورد من این است که در نیمه دوم سال ۱۴۰۵ باید حدود ۲۵ درصد به ظرفیت در دسترس مراکز داده اضافه شود. دلیل انتخاب این عدد آن است که در کوتاهمدت با مشکلات جدی در تأمین برق پایدار مواجه هستیم. از سوی دیگر، هزینههای فعلی خرید تجهیزات، بودجههای موجود، افزایش قیمت دلاری تجهیزات و افزایش نرخ دلار، امکان توسعه ظرفیت را محدود کردهاند. به همین دلیل، فکر نمیکنم افزایش ظرفیت به میزان بیش از ۲۵ درصد امکانپذیر باشد.
البته نیاز واقعی کشور در افق سه تا پنجساله بسیار بیشتر از این میزان خواهد بود. بانکداری دیجیتال، صنعت پرداخت، تجارت الکترونیکی، خدمات ابری و هوش مصنوعی، همگی به ظرفیتهای پردازشی و ذخیرهسازی بیشتری نیاز دارند. بااینحال، با توجه به محدودیتهای موجود، ممکن است نتوانیم در کوتاهمدت بیش از همان ۲۵ درصد به ظرفیت در دسترس اضافه کنیم.
در زمینه استفاده از زیرساختهای ابری نیز تصور نمیکنم تا پایان سال ۱۴۰۵ سامانههای حساس بانکی به شکل قابلتوجهی به محیطهای ابری منتقل شوند؛ زیرا بانکها در این زمینه رویکرد بسیار محتاطانهای دارند. بااینحال، برای شرکتهای زیرمجموعه بانکها میتوان رشد تدریجی استفاده از معماریهای ابری ترکیبی را متصور بود. در مجموع، شاید بتوان سهمی در محدوده ۵ درصد از بار پردازشی قابل انتقال به زیرساختهای ابری را تا پایان سال در نظر گرفت.
البته سهم مطلوب میتواند بسیار بیشتر از این میزان باشد و حتی امکان انتقال تا یکسوم بار پردازشی نیز وجود دارد. بااینحال، با توجه به دیدگاه نهادهای نظارتی و رویکرد خود بانکها و شرکتهای پرداخت، بعید میدانم تا پایان سال حتی انتقال ۵ درصد از بار پردازشی نیز واقعاً محقق شود. بنابراین، آنچه برای نیمه دوم سال متصور هستم، مهاجرتی محدود و هدفمند به زیرساختهای ابری است که بیشتر در شرکتهای زیرمجموعه بانکها اتفاق خواهد افتاد.
در زمینه عمر تجهیزات زیرساختی صنعت مالی نیز ابتدا باید میان سن تجهیزات و فرسودگی یا خروج آنها از چرخه پشتیبانی تفاوت قائل شویم. ممکن است تجهیزی بیش از پنج سال عمر داشته باشد، اما همچنان از نظر عملکرد و امنیت قابل استفاده باشد. با در نظر گرفتن این تفاوت، برآورد من این است که بیش از ۵۰ درصد از تجهیزات زیرساختی صنعت مالی ایران بیش از پنج سال عمر دارند. البته این عدد یک برآورد تحلیلی است و مبتنی بر آمار رسمی و ممیزیشده نیست. این وضعیت دلایل متعددی دارد. علاوه بر محدودیتهای تأمین تجهیزات و خدمات پشتیبانی، در برخی موارد به سامانههای قدیمی وابستگی داریم که نوسازی را دشوار میکنند. از سوی دیگر، ریسک مهاجرت در بسیاری از بخشهای صنعت مالی بالاست. مسائلی مانند انتقال دادهها، آزمون سازگاری سامانهها، حفظ دسترسپذیری و قابلیتهای پیشین، فرایند مهاجرت را پیچیدهتر میکنند.
به همین دلیل، تصمیمگیری برای نوسازی تجهیزات و زیرساختها به جرئت و جسارت مدیریتی نیاز دارد. به نظرم در شرایط فعلی، تمرکز اصلی باید بر تجهیزاتی باشد که دوره پشتیبانی آنها به پایان رسیده یا دیگر امکان تأمین قطعات یدکی آنها وجود ندارد. همچنین باید زمان و منابع بیشتری به سامانههای پشتیبانگیری، بازیابی خدمات در شرایط بحران و مراکز داده جایگزین اختصاص داده شود. با توجه به محدودیتهای موجود، بعید میدانم تا پایان سال ۱۴۰۵ بتوان اقدامات گستردهتری برای نوسازی تجهیزات انجام داد.
۱۰ تا ۱۵ درصد بار پردازشی صنعت مالی میتواند ابری شود
- مهدی ایزدیار، مدیرعامل فناپ زیرساخت
نیمه دوم ۱۴۰۵ با رشد تقاضای زیرساخت و محدودیت توان پاسخگویی همراه خواهد بود. برق، ارتباطات، زنجیره تأمین تجهیزات و نیاز به حفظ پایداری خدمترسانی، توجه به ظرفیت قابل اتکا را ضروری کردهاند؛ یعنی زیرساختی که در شرایط محدودیت نیز دوام بیاورد.
محدودیت نیز واقعیتی است که مسیر توسعه را تعیین میکند. تشدید تحریمها، دشواری تأمین تجهیزات، محدودیت منابع مالی و افزایش هزینهها، اجرای پروژههای جدید را دشوارتر کردهاند. تأمین نیروی متخصص نیز با افزایش هزینهها مواجه شده است. بنابراین، با وجود رشد تقاضا، امکان توسعه متناسب با آن فراهم نیست و ناگزیر باید تقاضا و اولویتهای سرمایهگذاری را مدیریت کنیم. به نظر من، حاصل این شرایط، حرکت بازار زیرساخت دیجیتال به سمت ارزشآفرینی بیشتر از ظرفیت موجود، افزایش بهرهوری و تقویت تابآوری خواهد بود.
این وضعیت، مدل کسبوکار ارائهدهندگان زیرساخت را نیز تحت تأثیر قرار خواهد داد. برای مثال، به نظر من مجموعهای مانند شرکت مخابرات ایران ناگزیر از بازنگری در مدل کسبوکار خود است. با افزایش هزینهها و محدودیت سرمایهگذاری، ادامه مدلی که بر ایجاد زیرساخت و سپس ارائه خدمت بر بستر آن استوار است، دشوارتر میشود. در نتیجه، توسعه خدمات تخصصی برای حوزهها و صنایع مختلف و کسب ارزش بیشتر از زیرساخت موجود، اهمیت بیشتری پیدا خواهد کرد.
در مراکز داده نیز جهتگیری مشابهی خواهیم داشت؛ به این معنا که بهجای اتکای اصلی به توسعه ساختمان و زیرساخت جدید، افزایش قابلیت و ظرفیت بهرهبرداری در اولویت قرار خواهد گرفت. توسعه خدمات فعلی بیشتر از طریق افزایش ظرفیت موجود دنبال میشود و به نظر من، سرمایهگذاریهای جدید به سمت نیازهای هوش مصنوعی حرکت خواهند کرد. هوش مصنوعی با وجود تمام محدودیتها، در برنامههای نیمه دوم سال سازمانها حضور خواهد داشت. بااینحال، استفاده از این فناوری به توان الکتریکی و تجهیزات پردازشی نیاز دارد و بار دیگر ما را با همان چالشهای تأمین برق و تجهیزات روبهرو میکند.
در زمینه ظرفیت مراکز داده کشور، آمار دقیقی در اختیار نداریم، اما ارزیابی من این است که ظرفیت خام مراکز داده صنعت مالی، در مجموع پاسخگوی نیازهای فعلی است و حاشیهای برای توسعه نیز دارد. مسئله اصلی بانکها، بیش از کمبود ظرفیت، کیفیت و تابآوری زیرساخت است؛ بهویژه در زمینه سایتهای بازیابی پس از بحران، پراکندگی جغرافیایی و تأمین برق پایدار. تمرکز مراکز داده در تهران نیز یکی از چالشهای مهم این حوزه محسوب میشود. به همین دلیل، تا پایان سال ۱۴۰۵ اولویت را افزایش درصدی ظرفیت خام نمیدانم، بلکه معتقدم باید ظرفیت موجود را قابلاتکاتر کنیم. در مقابل، زیرساخت مورد نیاز سایر بخشهای اقتصاد دیجیتال کفایت نمیکند و به توسعه نیاز دارد؛ هرچند محدودیتهای کنونی، سرعت این توسعه را کاهش خواهد داد.
در افق سه تا پنجساله، با توجه به رشد تقاضا و نیازهای هوش مصنوعی، برآورد من این است که ظرفیت مراکز داده کشور باید به سه تا چهار برابر ظرفیت فعلی برسد. در صورت مساعدشدن شرایط کشور، رسیدن به پنج برابر ظرفیت فعلی نیز میتواند هدفی منطقی و امکانپذیر باشد. البته این افزایش باید با توسعه متناسب ظرفیت برق، سرمایش و ارتباطات همراه شود.
در حوزه استفاده از زیرساختهای ابری نیز ابتدا باید میان استقرار بار پردازشی بر زیرساخت ابری و استفاده از سرویسهای ابری تفاوت قائل شویم. برآورد من این است که تا پایان سال ۱۴۰۵، حدود ۱۰ تا ۱۵ درصد از بار پردازشی صنعت مالی میتواند بر زیرساختهای ابری قرار بگیرد، اما این الزاماً به معنای ابریشدن همین سهم از سرویسها نیست و سهم سرویسهای ابری همچنان پایین خواهد بود.
بانکها به دلیل ملاحظات امنیتی و حفاظت از دادههای مشتریان، تمایل دارند سامانههای حیاتی، از جمله پایگاههای داده اصلی، سوئیچ پرداخت و پردازش تراکنشها را بر زیرساختهای اختصاصی نگه دارند. مسیر محتملتر برای آنها، استفاده از ابر خصوصی و معماری ابر ترکیبی (Hybrid Cloud)، همراه با بهرهگیری از خدمات بیرونی در برخی حوزهها، بهویژه خدمات مبتنی بر هوش مصنوعی است.
در وضعیت مطلوب، سهمی در محدوده ۳۰ تا ۵۰ درصد را میتوان برای استفاده از زیرساختهای ابری در نظر گرفت. بااینحال، برآورد من برای شرایط کشور، در صورت بهبود نسبی محدودیتها، رسیدن به حدود ۲۰ تا ۳۰ درصد تا سال ۱۴۰۷ و حداکثر ۴۵ درصد تا سال ۱۴۱۰ است. البته این ارقام تخمینی هستند و آمار دقیق و جامعی برای اتکا به آنها وجود ندارد. نکته مهم این است که توسعه استفاده از ابر، نیاز به ظرفیت مراکز داده را کاهش نمیدهد، بلکه مالکیت، شیوه ارائه خدمات و معماری زیرساخت را تغییر میدهد. نیاز به پردازش و ذخیرهسازی همچنان باقی خواهد ماند.
در زمینه عمر تجهیزات زیرساختی صنعت مالی نیز آمار جامعی وجود ندارد، اما براساس مشاهدات و تجربه کاری، برآورد من این است که حدود ۶۰ درصد از تجهیزات زیرساختی مورد استفاده در شبکه بانکی، بیش از پنج سال عمر دارند. این سهم در زیرساخت شعب به حدود ۸۰ درصد میرسد. در برخی تجهیزات حساس و حیاتی نیز به دلیل پیچیدگی و ریسک بالای مهاجرت، سهم تجهیزات قدیمی بیشتر است. بنابراین، مسئله فقط محدودیت بودجه نیست.
قدیمیبودن تجهیزات، علاوه بر افزایش احتمال اختلال، مشکلات دیگری مانند پایان پشتیبانی سازنده، دشواری تأمین قطعات یدکی و بهروزرسانی نرمافزار داخلی، مصرف بالاتر انرژی و ناسازگاری با فناوریهای جدید را نیز ایجاد میکند. این وضعیت بر امنیت و قابلیت اتکای خدمات تأثیر میگذارد.
با توجه به شرایط اقتصادی و محدودیتهای تأمین تجهیزات، انتظار ندارم تا پایان سال ۱۴۰۵ نوسازی گستردهای اتفاق بیفتد. برآورد من این است که در شعب، میزان نوسازی از حدود ۵ درصد فراتر نرود و در مراکز داده نیز حداکثر به حدود ۲۰ درصد برسد. اولویت نوسازی نیز با تجهیزاتی خواهد بود که خرابی آنها تداوم خدمات را تهدید میکند.
رگتک

فقط ۲۰ تا ۲۵ درصد پروژههای کلیدی از ابتدا با ملاحظات انطباق طراحی میشوند
- جواد ماهجان، مدیرعامل دادهکاوان توسن
بانکها در نیمه دوم ۱۴۰۵ برای کاهش هزینه سربار به خودکارسازی نظارت و تحلیل تراکنشهای مشکوک بیشتر توجه میکنند. انتظار دارم حرکت از نظارت پس از وقوع به پایش لحظهای تقویت شود. برآورد من این است که اکنون حدود ۹۰ درصد فعالیتهای رگتک به جرایم رخداده معطوف است؛ عددی که نیازمند بررسی مبنای اندازهگیری است.
اگر بخواهیم میزان بلوغ رگتک در صنعت مالی ایران را از صفر تا ۱۰۰ ارزیابی کنیم، نمره فعلی این حوزه را ۴۰ میدانم و پیشبینی میکنم این نمره تا پایان سال ۱۴۰۵ به ۵۰ برسد. فاصله وضعیت فعلی با یک بازار بالغ رگتک، بیش از هر چیز به «مدلهای تحلیلی» مربوط میشود. بسیاری از بانکها در حال حاضر از مدلهای «قانونمحور (Rule-based)» استفاده میکنند؛ یعنی مجموعهای از دستورهای ثابت If-Then که با تغییر شرایط بازار یا نوع تخلف، باید دوباره توسط برنامهنویس کدنویسی شوند. این یعنی سیستم همواره یک قدم از مجرم عقبتر است. این مدلهای تحلیلی سنتی باید بهسرعت جای خود را به مدلهای یادگیرنده مبتنی بر هوش مصنوعی بدهند؛ به این معنا که سیستم بتواند بدون نیاز به تغییر کد، رفتارهای مشکوک جدید را یاد بگیرد و شناسایی کند.
در زمینه جایگاه نهادی رگتک نیز احتمال اینکه در سال جاری یک «چهارچوب رسمی و مجوز اختصاصی» برای این حوزه ایجاد شود، کمتر از ۳۰ درصد است. معتقدم در حال حاضر در مرحله «آزمایش و خطا» قرار داریم و پایان سال ۱۴۰۶، زمان واقعبینانهتری برای مشاهده نخستین نشانههای شکلگیری یک «چهارچوب رسمی یا سند راهنمای فعالیت رگتک» در کشور خواهد بود. این اتفاق زمانی رخ میدهد که حجم تراکنشهای دیجیتال و پیچیدگیهای مرتبط با آنها از توان سیستمهای نظارتی سنتی فراتر برود. در آن شرایط، رگتک از یک «گزینه برای انتخاب» به یک «الزام برای حاکمیت» تبدیل خواهد شد.
به نظر من تا پایان سال ۱۴۰۵، تنها حدود ۲۰ تا ۲۵ درصد از پروژههای کلیدی فناوری مالی با رویکرد «Compliance by Design» اجرا شوند؛ رویکردی که در آن، رگتک از همان مرحله معماری سیستم و در بدنه طراحی پروژه حضور دارد. برای افزایش این سهم، در سطح حکمرانی، رگولاتور باید استانداردهایی تعریف کند که براساس آنها، سیستمهای بانکی نتوانند بدون برخورداری از لایههای نظارتی داخلی (Embedded Compliance)، تأییدیه عملیاتی دریافت کنند. از سوی دیگر، برای افزایش سهم رگتک باید به سمت قراردادهای «مبتنی بر خروجی و پایداری (Outcome-based Contracts)» حرکت کنیم. در این مدل، شرکت رگتک نهفقط برای فروش یک نرمافزار، بلکه برای «کاهش نرخ خطا» یا «افزایش دقت شناسایی ریسک» پاداش دریافت میکند. این رویکرد باعث میشود اهداف شرکت رگتک با اهداف استراتژیک بانک همسو شود.
اگر رگتک را نهفقط یک ابزار نظارتی، بلکه بخشی از زیرساخت تابآوری تعریف کنیم، پیشبینی من این است که تا پایان سال ۱۴۰۵، حدود ۳۵ تا ۴۰ درصد از بانکها و مؤسسات مالی بزرگ از راهکارهای رگتک برای مدیریت ریسکهای غیرمالی و سایبری استفاده خواهند کرد. در میان کاربردهای مختلف این حوزه، معتقدم محتملترین و حیاتیترین کاربرد، یکپارچهسازی دادههای نظارتی با هوش مصنوعی برای شناسایی الگوهای رفتاری غیرعادی خواهد بود.
بهطور دقیقتر، بهجای اینکه امنیت سایبری و عملیات در قالب دو تیم جداگانه فعالیت کنند، رگتک به پلی میان آنها تبدیل خواهد شد که رویدادهای امنیتی، مانند تلاش برای دسترسی غیرمجاز، را مستقیماً به مدلهای ریسک و مبارزه با پولشویی (AML) متصل میکند. به این ترتیب، سیستم میتواند تشخیص دهد که یک الگوی رفتاری مشکوک در تراکنشها ممکن است ریشه در یک نفوذ سایبری داشته باشد.

بلوغ رگتک در صنعت مالی ایران تا پایان ۱۴۰۵ به ۶۰ تا ۷۰ از ۱۰۰ میرسد
- محمدرضا مقدمجاه، مدیرعامل آدانیک
انتظار دارم در نیمه دوم سال ۱۴۰۵، مطالبه سازمانها در حوزه رگتک از خرید ابزار به سمت اثربخشی آن تغییر کند. برای مثال، در امضای دیجیتال، موفقیت را باید با فرایندهایی سنجید که واقعاً بدون کاغذ و مراجعه حضوری تکمیل میشوند. پیشبینی من این است که تا پایان سال، در سازمانهای پیشرو، سهولت استفاده، قابلیت اتصال و کاهش زمان انجام کار، نقش بیشتری در انتخاب ارائهدهنده خدمات پیدا کند.
در زمینه میزان بلوغ رگتک در صنعت مالی ایران، معتقدم بلوغ فنی از بلوغ بازار جلوتر است. تجربه ما در حوزه امضای دیجیتال نشان میدهد که مشکل همیشه فناوری نیست، بلکه پذیرش سازمانی، قواعد همکاری و امکان رقابت نیز تعیینکنندهاند. محدودکردن ارائه خدمات به یک تأمینکننده، حق انتخاب و انگیزه بهبود کیفیت را کاهش میدهد. بنابراین، فاصله اصلی با یک بازار بالغ رگتک، تبدیل توان فنی موجود به بازاری رقابتی است که در آن، کیفیت عملکرد تعیینکننده جایگاه ارائهدهندگان باشد.
در حوزه تنظیمگری نیز شکلگیری سازوکارهای محدود ارزیابی و همکاری را تا پایان سال محتملتر از ایجاد یک چهارچوب جامع میدانم. پیشبینی میکنم میزان بلوغ رگتک در صنعت مالی ایران تا پایان سال ۱۴۰۵ به ۶۰ تا ۷۰ از ۱۰۰ برسد. همچنین احتمال میدهم که تا پایان سال ۱۴۰۵، حداقل یک چهارچوب رسمی، مجوز مشخص یا سازوکار نهادی برای شناسایی و فعالیت شرکتهای رگتک در کشور ایجاد شود، اما احتمال تحقق این اتفاق را تنها ۲۰ درصد برآورد میکنم. به نظرم، بازه زمانی سالهای ۱۴۰۶ تا ۱۴۰۷ برای تحقق چنین تغییری واقعبینانهتر است.
انتظار ما از تنظیمگر این است که قواعد، صلاحیتها، الزامات امنیتی و مسئولیتها را بهصورت شفاف تعریف کند و سپس بر عملکرد بازیگران نظارت داشته باشد. هر ارائهدهنده واجد شرایط باید فرصت رقابت داشته باشد. چهارچوب رسمی زمانی ارزشمند خواهد بود که کیفیت و حق انتخاب را تقویت کند؛ زیرا افزودن مجوز بهتنهایی نمیتواند بازار بالغی ایجاد کند.
در زمینه حضور رگتک از ابتدای طراحی پروژههای فناوری مالی نیز انتظار دارم این مشارکت افزایش پیدا کند، اما فراگیرشدن آن نیازمند تغییر شیوه تعریف پروژههاست. اگر موضوع انطباق با مقررات به مرحله تأیید نهایی موکول شود، نقش رگتک صرفاً به اصلاح مشکلات محدود خواهد ماند. به همین دلیل، الزامات مربوط به انطباق باید از ابتدا در طراحی، بودجه و قراردادهای پروژهها جای داشته باشند و مسئولیت رعایت و پایش آنها نیز مشخص باشد. همچنین باید امکان مشارکت ارائهدهندگان مستقل و واجد صلاحیت از همان مرحله فراهم شود.
در حوزه مدیریت ریسکهای غیرمالی و سایبری نیز مدیریت تقلب را یکی از محتملترین کاربردهای رگتک میدانم. انتظار دارم دقت تشخیص، کاهش هشدارهای اشتباه و سرعت رسیدگی، اهمیت بیشتری در انتخاب راهکارهای رگتک پیدا کنند. مدیریت تقلب باید در کنار کنترلهای امنیت سایبری قرار بگیرد و اثربخشی آن نیز براساس نتیجه رسیدگی و میزان کاهش زیان سنجیده شود.